
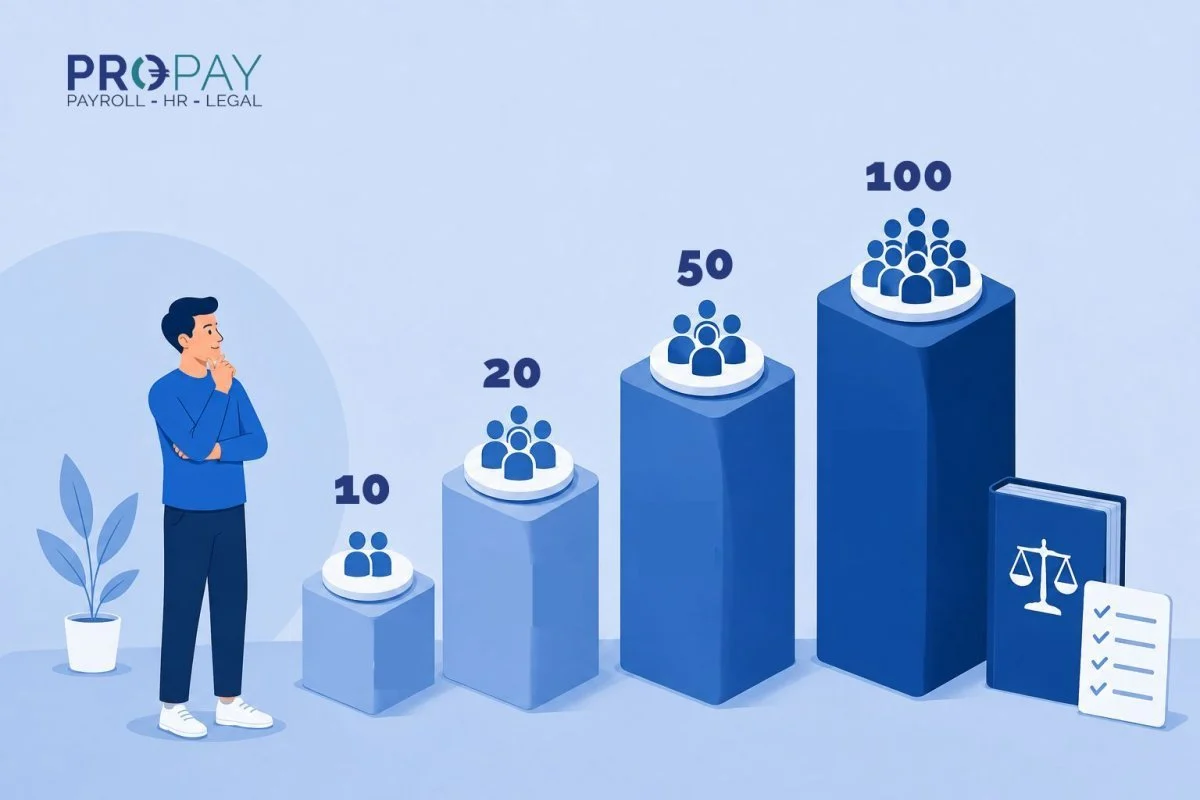
Quelles obligations légales s’appliquent en fonction du seuil de 10, 20, 50 ou 100 travailleurs ?

Quelles obligations légales s'appliquent en fonction du seuil de 10, 20, 50 ou 100 travailleurs ?

L’année 2026 marque la mise en œuvre concrète de l’accord gouvernemental adopté l’année précédente. Cette évolution s’est traduite par l’adoption de nombreuses nouvelles dispositions légales, en particulier en droit social et en droit du travail, comme en témoignent nos différentes newsletters publiées au cours de l’année. Ces réformes entraînent naturellement de nouvelles obligations, tant pour les travailleurs que pour les employeurs.

Par ailleurs, dans le cadre complexe du droit social belge, les entreprises doivent également rester attentives aux obligations légales qui s’imposent à elles en fonction de leur taille. En effet, certains dispositifs ne deviennent obligatoires qu’à partir d’un seuil précis de travailleurs.

Cet article a pour objectif de vous donner un aperçu des principales obligations dans le cadre du droit du travail belge liées au nombre de travailleurs employés.

NB : veuillez noter que le mode calcul du nombre de travailleurs permettant de déterminer si une obligation s’applique à l’entreprise varie selon l’obligation concernée. Dans certains cas, la législation prévoit une formule spécifique.

1.Tableau récapitulatif des obligations légales selon la taille de l’entreprise

Taille entrepriseObligationDescription
Droit individuel à la formationUniquement dans le cas où une CCT sectorielle l’impose.
10 à Droit individuel à la formationMinimum 1 jour/an/ETP ; formations formelles et informelles reconnues. Exceptions possibles via CCT sectorielles.
Budget mobilitéObligation d’introduire un budget mobilité à partir de 15 travailleurs (en vigueur à partir de 2028 – à confirmer).
≥ 20 travailleursDroit à la déconnexionPolitique obligatoire via CCT ou règlement de travail (modalités, obligations, etc.).
Plan pour l’emploi des travailleurs âgés (CCT 104)Plan annuel pour maintenir/augmenter l’emploi des 45+.
Droit individuel à la formation (5 jours)Moyenne de 5 jours/an/ETP sur 5 ans. Exceptions possibles via CCT sectorielles.
Plan de formation annuelPlan à établir avant le 31 mars ; consultation obligatoire des représentants.
Service interne de prévention et protection au travailObligation d’organiser un service interne ; le conseiller en prévention doit être un travailleur interne.
Evaluation du potentiel de travailObligation à partir de 8 semaines d’incapacité de travail.
Trajet de réintégrationObligation d’initier un trajet dans les 6 mois suivant le premier jour de l’incapacité de travail en cas de potentiel de travail avéré.
≥ 50 werknemersÉlections sociales – CPPTOrganisation obligatoire tous les 4 ans.
Personne de confianceDésignation obligatoire d’au moins une personne interne.
Budget mobilitéObligation d’introduire un budget mobilité (à partir de 2027 – à confirmer).
Rapport sur l’écart salarialRapport bisannuel via formulaire abrégé.
Cotisation de solidarité ONSS en cas de maladie longue duréeObligation de payer une cotisation de solidarité pendant deux mois pour les travailleurs de 18 à 54 ans en incapacité de travail de plus de 30 jours.
≥ 100 travailleursÉlections sociales – CEOrganisation obligatoire tous les 4 ans.
Rapport sur l’écart salarialRapport bisannuel via formulaire complet.

2. Détail des obligations

< 10 travailleurs

1. Droit individuel à la formation

Il n’existe pas d’obligation légale générale de jours de formation (droit individuel) sauf dans le cas où une convention collective de travail (CCT) sectorielle le prévoit.

De 10 à < de 20 travailleurs

1. Droit individuel à la formation

Tous les travailleurs ont un droit individuel à la formation dans les entreprises concernées. Seules les formations formelles et informelles telles que définies par la loi sont prises en compte pour ce droit individuel.

Les entreprises entre 10 et moins de 20 travailleurs (en ETP) ont l’obligation de garantir au moins 1 jour de formation par an et par ETP.

Veuillez noter que les secteurs (commissions paritaires) peuvent fixer des règles spécifiques à cet égard (nombre de jours de formations, formalités, etc.).

Pour plus d’informations sur cette obligation ainsi que sur les procédures y afférentes, nous vous invitons à consulter notre newsletter du 19 février 2026.

2. Budget mobilité (à partir de 2028)

Les entreprises employant au moins 15 travailleurs auront l’obligation d’instaurer un budget mobilité. L’ensemble des travailleurs concernés pourra opter pour ce budget, conformément aux modalités définies dans la politique interne. Pour plus de détails concernant le budget mobilité, nous vous invitons à consulter nos newsletters du 25 janvier 2024 et 26 avril 2022.

À ce stade, aucun projet de texte législatif n’a encore été publié, de sorte que tous les contours de cette obligation ne sont pas encore connus.

Cette obligation devrait entrer en vigueur le 1er janvier 2028, sous réserve de la publication d’un texte législatif au Moniteur belge.

À partir de 20 travailleurs

1. Droit à la déconnexion

Le droit à la déconnexion est le droit du travailleur à ne pas être connecté aux outils numériques professionnels (tels que, le téléphone portable, la boîte mail, les outils de communication utilisés par l’entreprise, etc.) en dehors de ses heures de travail.

Les entreprises qui occupent au moins 20 travailleurs ont l’obligation de mettre en place une politique de déconnexion via :

  • soit une CCT d’entreprise,
  • soit le règlement de travail.

La politique doit au minimum fixer les modalités d’application du droit à la déconnexion, les règles d’usage des outils numériques, les moments de non-sollicitation, etc.

Nous pouvons vous fournir une clause type afin de l’intégrer dans votre règlement de travail.

2. Plan pour l’emploi des travailleurs âgés (CCT n° 104)

Les entreprises occupant plus de 20 travailleurs (ETP) ont l’obligation d’établir un plan pour l’emploi des travailleurs âgés de 45 ans et plus. Le plan est établi sur base annuelle. Il est adopté au terme d’une procédure d’information et de consultation qui doit débuter dans les 3 mois de la clôture de l’exercice comptable, généralement le 31 mars.

Le plan contient des mesures en vue de maintenir ou augmenter le nombre de travailleurs âgés de 45 ans ou plus. Pour ce faire, l’employeur peut choisir parmi une liste (non-exhaustive) de domaines d’action prévue par la CCT, entre autres :

  • la sélection et l’engagement de nouveaux travailleurs ;
  • le développement des compétences et des qualifications des travailleurs, y compris l’accès à la formation ;
  • le développement de carrière et l’accompagnement professionnel au sein de l’entreprise ;
  • etc.

Nous pouvons vous fournir un modèle de plan et vous assister à le compléter.

3. Droit individuel à la formation et plan de formation annuel

Les entreprises employant au moins 20 travailleurs en ETP ont une double obligation :

  • Respecter un droit individuel à la formation de 5 jours/an par travailleur à temps plein (moyenne sur une période de 5 ans) ;
  • Etablir chaque année un plan de formation et de le communiquer aux/consulter avec les représentants (CE, CPPT ou DS) au plus tard le 31 mars (sauf régime sectoriel dérogatoire). Dans un délai d’un mois après l’entrée en vigueur, le plan doit être enregistré électroniquement auprès les autorités.

Veuillez noter que les secteurs (commissions paritaires) peuvent fixer des règles spécifiques à cet égard (nombre de jours de formations, formalités, etc.).

Nous pouvons vous fournir un modèle de plan et vous assister à le compléter et l’enregistrer auprès des autorités belges compétentes.

Pour plus d’information concernant le plan de formation et la procédure d’établissement et d’enregistrement, nous vous invitons à lire notre newsletter du 12 mars 2024 et du 17 février 2025.

4. Organisation du service interne de prévention et de protection au travail

Toutes les entreprises doivent créer un service interne de prévention et de protection au travail (SIPPT) avec au moins un conseiller en prévention. Dans les entreprises d’au moins 20 travailleurs, le conseiller en prévention interne doit être un travailleur de l’entreprise et ne peut plus être l’employeur.

Il est recommandé d’établir un avenant au contrat de travail du conseiller en prévention désigné afin de formaliser cette fonction et les responsabilités qui y sont liées. Par ailleurs, la désignation du conseiller en prévention doit suivre une procédure spécifique. Enfin, le conseiller en prévention doit disposer d’une formation spécifique correspondant à son niveau de fonction.

5. Évaluation du « potentiel de travail » et trajet de réintégration

En janvier 2026, le Code du bien-être au travail a été modifié afin d’introduire une obligation pour les employeurs de demander une évaluation du « potentiel de travail » du travailleur en cas d’incapacité de travail à partir de 8 semaines d’absence après le début de l’incapacité de travail.

Lorsque l’évaluation conclut à l’existence d’un potentiel de travail, les employeurs occupant au moins 20 travailleurs sont tenus d’initier un trajet de réintégration dans les 6 mois suivant le début de l’incapacité de travail.

Ces obligations s’appliquent à toutes les incapacités de travail débutant à partir du 1er janvier 2026.

À partir de 50 travailleurs

1. Elections sociales – Comité pour la prévention et la protection au travail

Les entreprises occupant au moins 50 travailleurs pendant une période de référence spécifique prévue par la loi, ont l’obligation d’organiser des élections sociales tous les 4 ans pour élire les représentants des travailleurs au sein d’un Comité pour la prévention et la protection au travail (ci-après « CPPT »).

Le CPPT est un organe consultatif composé de représentants de l’employeur et des travailleurs et a pour mission principale de garantir le bien-être au travail en conseillant et en participant à la mise en œuvre de mesures de sécurité. Une fois le CPPT mis en place, l’entreprise a une obligation de consulter le CPPT sur de nombreuses matières de bien-être, prévention, politiques internes, etc.

Les prochaines élections auront lieu en 2028.

2. Personne de confiance – obligation générale

La désignation d’au moins une personne de confiance est obligatoire dans les entreprises occupant 50 travailleurs ou plus. Au moins un doit être interne au personnel.

La personne de confiance doit avoir suivi une formation spécifique de minimum 5 jours dans les 2 ans qui suivent sa désignation.

3. Rapport sur l’écart salarial (analyse de la structure de rémunération)

Les entreprises occupant habituellement en moyenne au moins 50 travailleurs ont l’obligation de rédiger tous les 2 ans un rapport d’analyse de la structure des rémunérations. Les objectifs de ce rapport sont de détecter et corriger les écarts salariaux entre hommes-femmes.

  • Les entreprises qui occupent entre 50–99 travailleurs sont tenus de se conformer au formulaire abrégé ;
  • Les entreprises qui occupent ≥ 100 travailleurs sont tenus de se conformer au formulaire complet.

Lesdits formulaires sont mis à disposition par les autorités compétentes et peuvent être consultés via les liens suivants : [formulaire 50 – 99 travailleurs] ; [formulaire ≥ 100 travailleurs]

Par ailleurs, si vous êtes client payroll chez Pro-Pay, nous sommes en mesure de vous transmettre un rapport complété sur la base des données encodées dans notre système de paie.

4. Cotisation de solidarité ONSS en cas de maladie longue durée

Une cotisation de solidarité est due par les employeurs occupant en moyenne au moins 50 travailleurs pour les travailleurs âgés de 18 à 54 ans en incapacité de travail de plus de 30 jours. Les travailleurs intérimaires, des flexi-jobbers et des travailleurs occasionnels relevant de certains secteurs spécifiques sont exclus de cette mesure.

La cotisation s’élève à 30 % du montant de l’indemnité d’incapacité de travail perçue par le travailleur pour une période de deux mois à compter du 31e jour d’incapacité de travail. Cette cotisation est perçue automatiquement par l’ONSS.

Le Conseil des ministres a approuvé, le 18 juillet 2026, un avant‑projet de loi qui prolonge de deux mois l’obligation de payer la cotisation de solidarité. Cette cotisation s’appliquerait donc également au 4e et au 5e mois d’incapacité de travail. Le revenu supplémentaire généré par cette cotisation reviendrait entièrement aux entreprises concernées, qu’elles aient effectivement payé la cotisation ou non.

Cette mesure reste sous réserve de la publication d’un texte législatif au Moniteur belge.

5. Budget mobilité (à partir de 2027)

Les entreprises employant au moins 50 travailleurs auront l’obligation d’instaurer un budget mobilité. L’ensemble des travailleurs concernés pourra opter pour ce budget, conformément aux modalités définies dans la politique interne.

À ce stade, aucun projet de texte législatif n’a encore été publié, de sorte que tous les contours de cette obligation ne sont pas encore connus.

Cette obligation devrait entrer en vigueur le 1er janvier 2027, sous réserve de la publication d’un texte législatif au Moniteur belge.

À partir de 100 travailleurs

1. Elections sociales – Conseil d’entreprise

Les entreprises occupant habituellement en moyenne au moins 100 travailleurs pendant une période de référence spécifique prévue par la loi ont l’obligation d’organiser des élections sociales tous les 4 ans pour élire les représentants des travailleurs au sein du Conseil d’entreprise (ci-après « CE »). Un renouvellement par le biais d’élections sociales de ce conseil est obligatoire à partir de 50 travailleurs si un CE existe déjà.

L’obligation sous-jacente à la constitution d’un CE est celle d’informer/consulter le CE sur une série de points (économique, structure de l’emploi, organisation du travail, etc.).

Point d’action : Il est donc essentiel pour les entreprises d’être au courant que leur taille peut entraîner – ou non – l’application de certaines obligations en matière de droit social, afin de garantir une gestion conforme et efficace.

Si vous avez des questions par rapport à l’une de ces obligations ou si vous souhaitez un aperçu des obligations applicables à votre entreprise, n’hésitez pas à nous contacter via legal@pro-pay.be.
La transparence salariale ne se limite pas au reporting: portée réelle de la directive et préparation des employeurs

La transparence salariale ne se limite pas au reporting: portée réelle de la directive et préparation des employeurs

Bien que le délai fixé au 7 juin 2026 pour la transposition de la directive européenne relative à la transparence salariale soit dépassé, de nombreuses questions et remarques subsistent quant à son contenu.

La Belgique n’a pas respecté cette échéance du 7 juin 2026 pour transposer la directive. Elle a sollicité un report de six mois auprès de la Commission européenne et a soulevé plusieurs questions concernant l’application pratique de la directive, notamment concernant la notion de « rémunération ».

Bien que la Belgique n’ait pas encore transposé la directive, les entreprises peuvent d’ores et déjà prendre de nombreuses mesures préparatoires importantes afin de s’assurer qu’elles seront bien préparées à sa mise en œuvre.

Nous présentons ci-dessous un aperçu des idées reçues les plus fréquemment rencontrées, ainsi que les principales mesures à prendre par les entreprises pour se préparer à la transposition de la directive.

Les idées reçues les plus courantes concernant la directive européenne sur la transparence salariale

❌ « Les travailleurs auront accès aux
rémunérations individuelles de leurs collègues. »

✔︎ La directive n’a jamais eu pour objectif de permettre aux
travailleurs de connaître les salaires exacts de leurs collègues.
Elle confère aux travailleurs le droit de demander, par écrit,
des informations concernant leur propre niveau de rémunération
ainsi que les niveaux de rémunération moyens, ventilés par sexe,
pour des travailleurs effectuant un même travail ou un travail
de valeur équivalente.

❌ « La directive sur la transparence salariale
impose aux employeurs de procéder à un
benchmarking salarial. »

✔︎ La directive n’impose nullement aux entreprises de disposer
d’un benchmark pour satisfaire à ses exigences. Loin d’exiger
une référence de marché externe, elle vise principalement à
garantir que les structures salariales internes reposent sur des
critères objectifs, soient neutres du point de vue du genre et
clairement définies. Dans l’hypothèse où le recours à une étude
de benchmarking peut constituer un outil pertinent de validation
ou d’appui, il ne constitue en aucun cas une condition de conformité.
Bien qu’une étude de benchmarking puisse aider à étayer et à valider
ces structures, son utilisation n’est pas indispensable pour être conforme.

❌ « Notre entreprise compte moins de 100
travailleurs, aucune mesure ne s’impose
dès lors à ce stade ».

❌ « La directive n’ayant pas encore été
transposée en droit national, nous pouvons
attendre la publication de la législation nationale. »

✔︎ Il est essentiel pour les employeurs de bien comprendre
l’impact de la directive ainsi que l’ampleur du travail
préparatoire requis, indépendamment de la taille de l’entreprise
ou du calendrier de transposition nationale. Même les entreprises
de moins de 100 travailleurs, qui ne sont pas encore soumises
à des obligations formelles de reporting, restent concernées par
d’autres exigences susceptibles d’avoir un impact opérationnel
significatif. La transparence salariale implique de repenser la
structure de la rémunération en profondeur.

❌ « Il ne sera plus possible d’accorder des
salaires différents à des travailleurs appartenant
à la même catégorie. »

✔︎ Les organisations qui n’ont pas encore entamé la révision de
leurs systèmes de classification des fonctions et de leurs politiques
salariales risquent de ne pas être en mesure de répondre aux
demandes des travailleurs fondées sur leur droit à l’information
une fois la directive mise en œuvre. Si ces demandes révèlent que
des travaux égaux ne sont pas rémunérés de manière égale, cela
peut entraîner des ajustements ou des mesures correctives. Bien
que la directive impose l’égalité de rémunération pour un même travail ou
un travail de valeur égale, elle autorise des différences de rémunération
au sein d’une même catégorie, pour autant que celles-ci reposent sur
des critères objectifs et neutres du point de vue du genre.

La directive prévoit des sanctions en cas de violation des dispositions nationales adoptées conformément à celle-ci et relatives au droit à l’égalité de rémunération. Ces sanctions comprendront notamment des amendes. En outre, les travailleurs ayant subi un préjudice du fait d’une violation d’un droit ou d’une obligation liée au principe d’égalité de rémunération auront le droit de demander et d’obtenir une indemnisation complète avec effet rétroactif, selon les modalités déterminées par l’État membre. Cela inclut le paiement intégral des rémunérations dues, ainsi que des primes ou des avantages en nature correspondants, etc.

Mesures clés à prendre en amont de la transposition de la directive

Les écarts de rémunération doivent être analysés, leurs causes sous-jacentes identifiées et les employeurs doivent être en mesure de justifier leur existence. Cela commence par la mise en place d’un système clair d’évaluation des fonctions et d’une politique salariale cohérente. Les étapes ci-dessous expliquent comment les entreprises peuvent mettre cela en pratique.

1. Revoir et mettre à jour votre système de classification des fonctions

Vous devez être en mesure de démontrer que des fonctions de valeur égale sont rémunérées de manière équitable. Cela implique de disposer de classifications de fonctions claires, de critères objectifs et d’identifier les éventuelles incohérences.

La directive européenne et la Commission précisent clairement qu’un nombre limité de critères objectifs sera admis pour déterminer les différentes catégories salariales. Ces critères doivent s’aligner sur les quatre facteurs définis par la directive : les compétences, l’effort, les responsabilités et les conditions de travail. Si votre organisation ne dispose pas encore d’une méthodologie formelle de classification des fonctions, il est recommandé d’en mettre une en place. Cela n’implique pas nécessairement la mise en œuvre d’un système complexe. La Commission européenne fournit des lignes directrices accessibles et des outils pratiques pour l’évaluation des emplois de manière neutre du point de vue du genre.


➥ Pro-Pay peut vous aider à revoir votre architecture de fonctions actuelle et vérifier si elle répond aux normes et aux attentes définies par la directive. Nous pouvons vous accompagner dans le choix d’une méthodologie formelle de classification adaptée à votre organisation. Compte tenu de l’importance de ce dispositif pour garantir l’objectivité requise par la directive, cette démarche peut être initiée dès à présent, même si sa mise en œuvre complète et l’alignement des pratiques RH prennent du temps.

2. Analyser vos données de rémunération

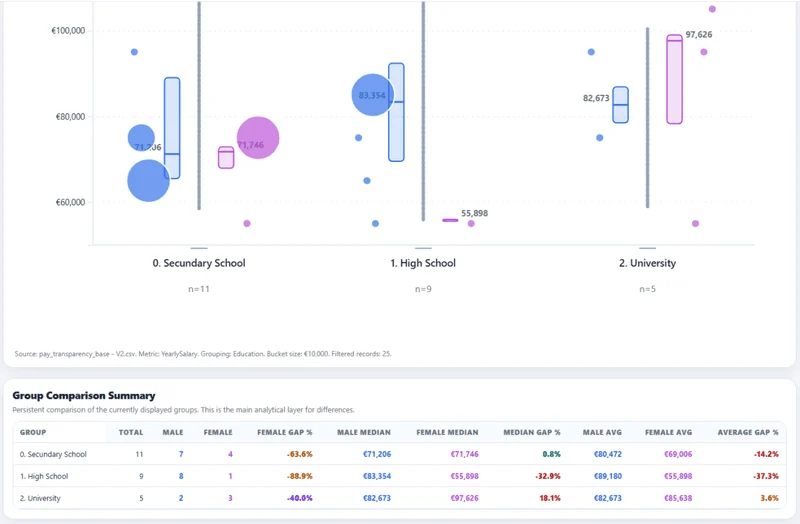
De nombreuses organisations disposent des données mais manquent d’analyses. Il est donc important d’examiner les écarts salariaux (notamment entre hommes et femmes) et d’identifier les risques tels que les écarts inexpliqués.

L’analyse ne doit pas se limiter au salaire de base, mais couvrir l’ensemble de la rémunération. Les écarts les plus importants apparaissent généralement dans la rémunération globale, car celle-ci inclut les avantages extra-légaux négociés par les travailleurs. Un ensemble complet de données de rémunération, reprenant chaque élément de salaire pour chaque travailleur, est nécessaire pour pouvoir réaliser une analyse de l’écart salarial entre les sexes.

➥ Pro-Pay peut vous accompagner grâce à son outil afin de vérifier l’existence d’un écart de rémunération et, le cas échéant, d’en mesurer l’ampleur, sur base de données disponibles.

Graphique comparant des données salariales sur la transparence salariale


Aperçu de l’outil

3. Documenter votre politique salariale

La charge de la preuve incombe désormais à l’employeur. Il est crucial d’expliquer clairement les mécanismes de détermination des salaires et de documenter rigoureusement les décisions relatives aux augmentations salariales et aux promotions.

➥ Pro-Pay peut vous assister dans la rédaction et l’analyse de votre politique de rémunération. Nous pouvons également vous accompagner afin d’adapter vos politiques salariales existantes aux exigences de la directive, notamment en ce qui concerne la détermination des points médians, la gestion des augmentations salariales et le traitement des situations particulières.

4. Adapter votre processus de recrutement

Les fourchettes salariales doivent être définies de manière transparente dès le début du processus de recrutement, et les recruteurs doivent adapter leurs pratiques d’entretien en conséquence. La transparence salariale commence avant même le début de la relation de travail.

➥ Pro-Pay peut vous fournir des informations plus détaillées sur cette étape, sur base des lignes directrices de la Commission européenne.

N’hésitez pas à nous contacter pour toute information complémentaire à l’adresse legal@pro-pay.be. Par ailleurs, nous vous invitons à vous inscrire à notre série de webinaires si vous souhaitez rester informé(e) des dernières évolutions législatives ou approfondir vos connaissances sur des thématiques spécifiques du droit du travail. En décembre, nous organiserons un webinaire entièrement consacré à la transparence des rémunérations. Vous trouverez davantage d’informations sur notre site web.

Modification de la réduction groupe-cible pour les premiers engagements 2026

Modification de la réduction groupe-cible pour les premiers engagements 2026

Les « nouveaux » employeurs en Belgique qui engagent leur(s) premier(s) travailleur(s) bénéficient d’une exonération partielle des cotisations de sécurité sociale. C’est ce qu’on appelle la « réduction groupe-cible premiers engagements ».

Cette réduction groupe-cible a déjà fait l’objet de plusieurs modifications au cours des dernières années. Le 1er juillet 2026, une nouvelle série de modifications a été mise en œuvre. Vous trouverez ci-dessous un aperçu de ces modifications.

Rappel des notions

Un « nouvel employeur » est un employeur qui n’a jamais été assujetti à la sécurité sociale belge, ou qui ne l’a pas été pendant au moins 12 mois consécutifs avant l’engagement de son premier travailleur. L’entreprise ne peut en outre pas faire partie, avec une autre entreprise, d’une même « unité technique d’exploitation ».

La terme « unité technique d’exploitation » est explicitement définie. Deux ou plusieurs entreprises forment ensemble une unité technique d’exploitation lorsqu’il existe un lien social démontrable (au moins 1 personne commune aux entreprises) et lorsqu’il existe une interdépendance socio-économique (celle-ci est évaluée sur la base des activités, du lieu, de la clientèle, du matériel, de la gestion du personnel, etc.).

Modifications

1. Premier engagement

La cotisation patronale à la sécurité sociale pour un travailleur représente environ 25 % du salaire brut (en fonction de la commission paritaire compétente). Jusqu’au 30 juin 2026, le montant de la réduction accordée pour le premier engagement était plafonné à 3.100 EUR par trimestre complet.

Depuis le 1er juillet 2026, ce plafond a été ramené à 2.000 EUR par trimestre. Cette réduction groupe-cible peut toutefois toujours être appliquée sans limitation de durée.

En pratique, cette diminution du plafond n’a d’incidence que pour les salaires bruts mensuels à temps plein supérieurs à 2.666 EUR. Pour un travailleur à temps plein gagnant au maximum 2.666 EUR brut par mois, l’employeur ne devra pas payer de cotisations de sécurité sociale. Pour les travailleurs à temps plein dont le salaire brut mensuel est plus élevé, la cotisation patronale sera réduite à concurrence de 2.000 EUR maximum par trimestre. L’exemple suivant illustre cela clairement.

Exemple : Un travailleur à temps plein perçoit un salaire brut de 2.666 EUR par mois. Cela représente 7.998 EUR par trimestre. Si l’on applique un taux de 25 % à ce montant, on obtient 1.999,50 EUR. Les premiers 2.000 EUR sont exonérés de cotisations de sécurité sociale.

! Si vous avez un travailleur bénéficiant de la réduction groupe-cible pour un premier engagement, vous ne devez entreprendre aucune démarche. Nous calculerons automatiquement la réduction applicable pour vous. En revanche, si le salaire brut mensuel du travailleur pour lequel vous bénéficiez actuellement de cette réduction dépasse 2.666 EUR brut par mois, votre coût salarial augmentera.

2. Deuxième à cinquième engagement

En 2024, les réductions accordées pour le quatrième au sixième engagement ont été supprimées. Jusqu’au 30 juin 2026, les employeurs ne pouvaient bénéficier d’une réduction groupe-cible que pour les trois premiers travailleurs engagés. De plus, la réduction applicable à l’engagement d’un deuxième ou d’un troisième travailleur n’était accordée que pendant 12 trimestres, avec des montants qui diminuaient progressivement au cours de cette période.

Depuis le 1er juillet 2026, les réductions pour le quatrième et le cinquième travailleur ont été réintroduites. À partir de cette date, les employeurs peuvent bénéficier, pour le deuxième au cinquième engagement, d’une réduction forfaitaire de 1.000 EUR par trimestre. Ces réductions groupe-cible peuvent être accordées pendant un maximum de 12 trimestres, à utiliser dans une période de 20 trimestres suivant l’engagement.

3. Mesures transitoires

Pour les réductions déjà en cours concernant un premier, deuxième ou troisième engagement, les règles transitoires suivantes s’appliquent :

  • Premier engagement : le montant maximum de la réduction est également ramené à 2.000 EUR par trimestre à partir du 1er juillet 2026 (au lieu de 3.100 EUR par trimestre actuellement).
  • Deuxième et troisième engagement : lorsque le droit à la réduction a été ouvert avant le 1er juillet 2026, celle-ci peut continuer à être appliquée sans modification, conformément aux anciennes règles, pour les trimestres restant à courir.

Aperçu

En conclusion, vous trouverez ci-dessous un aperçu des réductions groupe-cible applicables à partir du 1er juillet 2026. Les montants indiqués correspondent aux montants maximums par trimestre, applicables en cas de prestations complètes sur l’ensemble du trimestre.

EngagementRéduction en cours avant le 1er juillet 2026Réductions applicables à partir du 1er juillet 2026
PremierJusqu’au 30 juin 2026 : 3.100 EUR À partir du 1er juillet 2026 : 2.000 EUR2.000 EUR (sans limitation de durée)
Deuxième1.550 EUR – 5 trimestres 1.050 EUR – les 4 trimestres suivants 450 EUR – les 4 trimestres suivants1.000 EUR, pendant un maximum de 12 trimestres
Troisième1.050 EUR – 9 trimestres 450 EUR – les 4 trimestres suivants
Quatrième–
Cinquième–
Sixième––

Importante réforme des flexi-job

Importante réforme des flexi-job

Une loi réformant en profondeur le régime des flexi-jobs a récemment été approuvée et adoptée par le Parlement. Celle-ci a entretemps été publiée au Moniteur belge et est entrée en vigueur le 1er juillet 2026.

Dans cette newsletter, nous vous présentons, après un bref rappel des règles de base, un aperçu des principales modifications introduites par cette réforme.

1. Qu’est-ce le flexi-job

Un flexi-job est une forme d’emploi complémentaire qui permet à un travailleur d’exercer une activité complémentaire chez un ou plusieurs autres employeurs, en plus de sa profession principale, pour autant qu’il remplisse certaines conditions. Ce régime est également accessible aux travailleurs pensionnés.

Travailleurs concernés

Tout travailleur occupé à au moins 4/5ième d’un temps plein peut exercer un flexi-job auprès d’un ou de plusieurs autres employeurs. Cette condition doit être remplie au cours du troisième trimestre précédant l’occupation en flexi-job.

Les travailleurs pensionnés peuvent également recourir à ce type d’activité. La réforme récente apporte toutefois certaines modifications aux conditions d’éligibilité dans ce cas (cfr. point 3).

Contrat flexi-job

Deux contrats doivent être conclus entre l’employeur et le travailleur en flexi-job :

  1. Le contrat-cadre : il s’agit d’un contrat qui reflète l’intention des parties d’entamer une occupation dans le cadre d’un flexi-job. Ce contrat cadre fixe également les conditions de base qui sont d’application dans le cadre de l’occupation en flexi-job chez l’employeur. Le contrat cadre doit obligatoirement être conclu par écrit avant le début de la première occupation.
  2. Le contrat de travail : il s’agit du contrat à durée déterminée ou pour un travail nettement défini qui régit l’occupation effective du travailleur pour un flexi-job.

Salaire et avantages

La rémunération du travailleur en flexi-job doit être reprise dans le contrat-cadre. Elle se compose d’un salaire de base ainsi que de tous les avantages ou indemnités liés à l’occupation dans le cadre d’un contrat de travail (tels que les primes sectorielles ou les indemnités prévues par la loi, etc.). Le salaire de base doit, au minimum, être équivalent au barème sectoriel applicable pour une fonction équivalente ou, à défaut, au revenu minimum mensuel moyen garanti. La réglementation prévoit également un plafond salarial (voir point 4 ci-dessous).

Le flexi-salaire est exempté des cotisations sociales personnelles (seule une cotisation patronale spéciale est due) ainsi que des impôts, pour autant qu’il ne dépasse pas le seuil annuel de 18.440 EUR. Ce plafond ne s’applique pas aux travailleurs flexi-job pensionnés.

2. Secteurs concernés

Le recours aux flexi-jobs était initialement limité à certains secteurs spécifiques. La réforme prévoit toutefois une extension de ce régime à l’ensemble des secteurs.

Désormais, tout employeur pourra recourir au système des flexi-jobs, quel que soit son secteur d’activité, sauf si celui-ci prévoit expressément des exclusions (« opt-out ») ou des restrictions via une convention collective de travail sectorielle.

Certaines commissions paritaires, dont, entre autres, les CP 144, 145, 116, 207, 124, 226 et 307, ont prévu des exclusions ou des restrictions propres à leur secteur d’activité.

3. Pension et flexi-job

Les flexi-jobs demeurent accessibles aux travailleurs pensionnés. La réforme a toutefois simplifié les conditions d’accès à ce régime.

Désormais, il suffit que le travailleur ait la qualité de pensionné au cours du trimestre T durant lequel il entame son activité en flexi-job. Auparavant, ce statut devait être vérifié au trimestre T-2 précédant le début de l’occupation, ce qui impliquait un certain délai d’attente. Cette conditions est désormais supprimée.

A cet égard, l’employeur peut demander au travailleur pensionné d’apporter la preuve qu’il/elle répond aux conditions de flexi-job.

4. Assouplissement du salaire maximum

Le salaire de base qui peut être octroyé dans le cadre d’un flexi-job ne peut pas dépasser 150 % du salaire minimum de base fixé par le secteur compétent pour une fonction équivalente ou 150 % du revenu minimum mensuel moyen garanti.

Les indemnités, primes et autres avantages résultant de dispositions légales ou sectorielles ne sont pas pris en compte pour la détermination de ce salaire de base.

Dans le secteur de l’Horeca, un plafond spécifique est prévu, le salaire maximum étant fixé à 21 euros par heure.

N’hésitez pas à nous contacter à l’adresse legal@pro-pay.be si vous avez des questions à ce sujet. Par ailleurs, si vous souhaitez rester informés des dernières évolutions législatives ou approfondir vos connaissances dans certaines thématiques en droit du travail, nous vous invitons à vous inscrire à notre série de webinars. Vous trouverez davantage d’informations à ce propos sur notre site.

Les revenus de droits d’auteur de retour sur le devant de la scène – quels changements à partir de 2026 ?

Les revenus de droits d’auteur de retour sur le devant de la scène – quels changements à partir de 2026 ?

Contexte

Les travailleurs dont la fonction implique une dimension créative et dont les œuvres sont protégées par le droit d’auteur peuvent, depuis plusieurs années déjà sous certaines conditions, bénéficier d’un traitement fiscal et de sécurité sociale avantageux sur une partie de leur rémunération lorsqu’ils cèdent leurs droits ou accordent une licence à leur employeur.

Ce régime a été largement appliqué par le passé, notamment dans le secteur IT. En 2023, l’administration fiscale belge a toutefois estimé que les développeurs et programmeurs ne pouvaient plus en bénéficier, considérant que leur travail ne présentait pas un degré de créativité suffisant. Cette interprétation restrictive, confirmée par la Cour constitutionnelle, a fortement réduit le champ d’application du régime et suscité une importante insécurité juridique.

En réaction, une intervention législative a été mise en place afin de redéfinir le traitement des revenus de droits d’auteur, principalement sur le plan fiscal et des conditions d’application.

Conditions révisées (Loi-programme du 30 mai 2026)

La Loi-programme définit les « droits d’auteur » par référence au Code de droit économique. Par conséquent, le champ d’application reste limité et les programmes informatiques sont actuellement exclus.

À partir du 1er janvier 2026, les revenus de droits d’auteur sont considérés comme des revenus mobiliers (et non plus comme des revenus professionnels), pour autant que les conditions suivantes soient remplies :

1. Base contractuelle

L’employeur et le travailleur concluent un (avenant au) contrat de travail dans lequel :

  • la cession ou la licence des droits d’auteur est confirmée ; et
  • une rémunération conforme au marché est prévue.

À titre alternatif, les modalités spécifiques peuvent être reprises dans une convention collective d’entreprise, à condition que le contrat de travail ne contienne que des dispositions générales.

2. Plafonds de la rémunération

La rémunération :

  • ne peut excéder 30 % de la rémunération totale ; et
  • est plafonnée à 77.220 EUR par an (montant applicable pour 2026).

3. Mécanisme de moyenne pluriannuelle

Un plafond complémentaire s’applique via une moyenne sur les quatre années précédentes : la rémunération annuelle moyenne en droits d’auteur ne peut pas dépasser 77.220 EUR (montant applicable pour 2026).

Ce mécanisme vise principalement à éviter une utilisation excessive ou croissante du régime dans le temps.

Traitement fiscal et de sécurité sociale

Lorsque ces conditions sont remplies :

1. Sécurité sociale

Les revenus de droits d’auteur sont exonérés de cotisations de sécurité sociale.

2. Frais forfaitaires ou frais réels

Les travailleurs disposant d’un certificat d’œuvre artistique standard ou « plus » (à l’exclusion du certificat starter) peuvent bénéficier d’une déduction forfaitaire de frais de :

  • 50 % sur la première tranche de 20.590 EUR ;
  • 25 % sur la tranche de 20.590,01 EUR à 41.180 EUR (montants applicables pour 2026).

À défaut, les travailleurs peuvent déduire leurs frais réels, pour autant qu’ils puissent démontrer leur lien avec les revenus de droits d’auteur.

3. Imposition

Pour les revenus payés à partir du 10 juin 2026, un précompte mobilier de 15 % est appliqué sur le montant net après déduction des frais.

Pour les revenus payés avant cette date, ceux-ci doivent être repris dans la déclaration à l’impôt des personnes physiques, où ils seront également imposés au taux de 15 %.

4. Obligations administratives

L’employeur doit mentionner les revenus de droits d’auteur ainsi que le précompte retenu sur la fiche 281.45. Le travailleur doit les reprendre dans sa déclaration à l’impôt des personnes physiques, sur laquelle des centimes additionnels communaux seront dus.

Quid du secteur IT ?

La Loi-programme ne modifie pas la définition des œuvres protégées par le droit d’auteur, de sorte que les programmes informatiques restent exclus du champ d’application du régime.

Cette problématique est résolue par la Loi portant réforme de l’impôt des personnes physiques. Cette loi, adoptée par le Parlement dans la nuit du 9 juillet 2026, prévoit une extension du régime favorable aux programmes informatiques, à condition notamment que ceux-ci soient rendus publics ou reproduits.

Cette loi doit encore être publiée au Moniteur belge. Dès cette publication, l’extension au secteur IT s’appliquera avec effet rétroactif au 1er janvier 2026.

Une incertitude subsiste toutefois sur le plan de la sécurité sociale : il n’existe actuellement aucune indication selon laquelle l’exonération de cotisations de sécurité sociale serait également étendue aux revenus issus de programmes informatiques.

Conclusion

Le nouveau cadre légal apporte davantage de structure aux conditions et limitations du régime des droits d’auteur, notamment par l’introduction de plafonds et de mécanismes anti-abus.

Certaines incertitudes subsistent néanmoins, en particulier en ce qui concerne le traitement en matière de sécurité sociale dans le secteur IT.

Une analyse au cas par cas reste dès lors nécessaire afin de déterminer si le régime peut être appliqué avec une sécurité juridique suffisante.

Pour toute question ou information complémentaire, n’hésitez pas à nous contacter via tax@pro-pay.be.

Indemnité kilométrique et tarif CREG à partir du Q3 2026

Indemnité kilométrique et tarif CREG à partir du Q3 2026

Les travailleurs qui utilisent leur voiture personnelle pour effectuer des déplacements professionnels, peuvent obtenir de leurs employeurs, le remboursement des frais engendrés par ce déplacement. Par ailleurs, les travailleurs auxquels une voiture de société électrique est mise à disposition par leur employeur peuvent, sous certaines conditions, bénéficier d’un remboursement des frais d’électricité « rechargée » à domicile. Les deux types d’indemnités sont adaptés trimestriellement.

1. Indemnité kilométrique pour la voiture personnelle du travailleur

Les autorités ont fixé un montant forfaitaire maximum par kilomètre parcouru, accepté comme remboursement de frais propres à l’employeur (« indemnité kilométrique »). Cette indemnité kilométrique ne sera donc ni soumise aux cotisations sociales, ni aux impôts pour autant que le nombre de kilomètres parcourus par an ne soit pas anormalement élevé (maximum 24 000 km par an). En cas de dépassement du nombre maximum de kilomètres/an parcourus, une justification doit être fournie.

Le nouveau montant maximum d’application à partir du 1er juillet 2026 au 30 septembre 2026 est de 0,4440 EUR par kilomètre. Ce montant est supérieur au montant précédent (0,4327 EUR).

Alternativement, il est possible d’opter pour l’indexation annuelle de l’indemnité kilométrique. Un employeur peut donc choisir entre les montants indexés trimestriellement ou le montant indexé annuellement, qui s’élève à 0,4761 EUR pour la période du 1er juillet 2026 au 30 juin 2027 inclus. Dans ce dernier cas, l’employeur doit donc maintenir le même montant pendant toute la période.

Les montants indexés trimestriels et annuels correspondent au maximum autorisé. Les employeurs peuvent accorder un montant inférieur sans avoir à le justifier. Un montant plus élevé est également envisageable, mais dans ce cas, les employeurs et les travailleurs devront être en mesure de démontrer que l’indemnité correspond aux frais réels générés par les déplacements.

2. Remboursement des frais d’électricité des voitures de société

L’électricité « rechargée » depuis le domicile via une borne intelligente peut être remboursée au travailleur sans cotisations sociales ni impôts. Le remboursement doit en principe se baser sur le tarif CREG trimestriel applicable dans la région où réside le travailleur.

Pour la période du 1er juillet 2026 au 30 septembre 2026, les tarifs sont les suivants :

  • Région flamande : 32,22 centimes d’euro/kWh
  • Région de Bruxelles-Capitale : 37,19 centimes d’euro/kWh
  • Région wallonne : 37,83 centimes d’euro/kWh

L’employeur peut également choisir de rembourser l’électricité « rechargée » à domicile sans tenir compte du lieu de résidence des travailleurs. Dans ce cas, le tarif maximal par kWh correspond au tarif le plus bas applicable dans l’une des régions pour le trimestre concerné (en l’occurrence, la Région flamande pour ce trimestre). Ce choix vaut pour toute l’année civile.

Impact de la taxation des plus-values en Belgique en cas d’expatriation

Impact de la taxation des plus-values en Belgique en cas d’expatriation

Contexte

À partir du 1er janvier 2026, la Belgique a introduit une taxation généralisée des plus-values. Cette taxation s’applique notamment aux personnes physiques considérées comme résidentes fiscales belges et détenant certaines catégories d’actifs financiers (y compris la nue-propriété, à l’exclusion de l’usufruit). Cela inclut également les actions acquises dans le cadre de plans de rémunération en actions (equity-based compensation plans) mis en place par l’employeur ou par sa société mère.

En principe, la taxation des plus-values s’applique en cas de cession à titre onéreux, pour autant qu’une plus-value effective soit réalisée à ce moment-là et sous réserve d’une exonération éventuelle (en règle générale jusqu’à 10.000 EUR par an, voire davantage en cas de participation substantielle).

Par exception, un résident fiscal belge peut toutefois être soumis à une « exit tax », notamment lorsque des actifs financiers visés sont donnés à un bénéficiaire non belge ou, de manière plus pertinente, en cas de départ de Belgique.

Exit tax en cas d’expatriation

Afin de déterminer l’étendue de l’exit tax, il convient de distinguer les situations suivantes :

1. Départ vers un État qualifiant

Cela concerne les départs vers :

  • un autre État membre de l’Union européenne,
  • un État de l’Espace économique européen, ou
  • un État ayant conclu avec la Belgique une convention prévoyant l’échange d’informations et l’assistance mutuelle en matière de recouvrement.

Dans ce cas, le paiement de l’exit tax est automatiquement reporté jusqu’au moment où une plus-value effective est réalisée.

2. Départ vers un État non qualifiant

Dans ce cas, il est possible d’opter pour un report de paiement, à condition de fournir des garanties suffisantes (par exemple une garantie bancaire).

Point d’attention supplémentaires (dans les deux situations) :

  • L’exit tax est calculée sur la base de la plus-value latente (c’est-à-dire non réalisée) au moment du départ.
  • En cas de report de paiement, la personne concernée doit fournir chaque année une attestation confirmant que les conditions du report restent remplies.
  • L’exit tax est annulée si, dans un délai de 24 mois suivant le départ :
    • la personne concernée revient s’installer en Belgique (auquel cas les règles normales redeviennent applicables), ou
    • aucune cession à titre onéreux n’intervient (auquel cas aucune exit tax belge n’est due, sous réserve d’une éventuelle taxation des plus-values dans le pays de résidence à ce moment-là).

Conclusion

Les employeurs proposant des plans de rémunération en actions doivent être attentifs aux conséquences fiscales lorsqu’ils relocalisent à l’étranger des travailleurs considérés comme résidents fiscaux belges. Il est en particulier recommandé d’informer les travailleurs concernés de l’éventuelle application d’une exit tax et de les inviter à consulter leur conseiller fiscal personnel pour une analyse plus approfondie.

N’hésitez pas à contacter votre interlocuteur habituel chez Pro-Pay ou à nous joindre via tax@pro-pay.be pour toute question complémentaire.

Entrée en vigueur des nouvelles règles en matière de préavis – ce qu’il faut retenir

Entrée en vigueur des nouvelles règles en matière de préavis – ce qu’il faut retenir

Dans une précédente newsletter, nous vous informions de l’adoption de nouvelles règles relatives à la limitation du délai de préavis à 52 semaines, ainsi que de l’introduction d’un délai de préavis réduit durant les six premiers mois d’occupation, règle qui n’était pas encore entré en vigueur. Entre-temps, la loi a été publiée au Moniteur belge et la disposition est désormais applicable.

Cette newsletter a pour objectif de rappeler les principes clés de ces deux nouvelles mesures.

Délai de préavis réduit pendant les 6 premiers mois

La loi du 3 juin 2026 modifie les règles applicables en matière de délais de préavis pour les travailleurs comptant moins de six mois d’ancienneté a été publiée au Moniteur belge. Cette nouvelle mesure entrera en vigueur le 1er août 2026 et s’appliquera aux contrats de travail dont l’exécution débute à partir de cette date même si le contrat de travail a été signé avant le 1er août 2026, voire avant la publication de la loi au Moniteur belge.

Concrètement, pour ces contrats, un délai de préavis uniforme d’une semaine sera applicable pendant les six premiers mois d’ancienneté, que la rupture intervienne à l’initiative de l’employeur ou du travailleur. Cette mesure vise à offrir davantage de flexibilité au début de la relation de travail, en s’apparentant, dans une certaine mesure, à une réintroduction d’une période d’essai.

Exemple : un employeur conclut un contrat de travail à durée indéterminée avec un nouveau travailleur le 22 juin 2026, avec une entrée en service fixée au 6 août 2026.
Dans ce cas, l’exécution du contrat débute après le 1 août 2026.

Les nouveaux délais de préavis réduits (soit une semaine pendant les six premiers mois) sont donc applicables. En cas de démission ou licenciement avant le 6 février 2027, le délai de préavis à respecter sera de 1 semaine.

Limitation de la durée maximale du préavis en cas de licenciement par l’employeur

Une nouvelle loi, entrée en vigueur le 1er juin 2026, introduit désormais une durée maximale de préavis fixée à 52 semaines pour les contrats de travail ayant pris cours à partir de cette date. Cette mesure n’est applicable que dans les cas de licenciement dans le chef de l’employeur, une limitation du délai de préavis à 13 semaines existant déjà pour les démissions à l’initiative des travailleurs.

Concrètement, cette limite maximale s’applique tant en cas de préavis presté qu’en cas de rupture moyennant le paiement d’une indemnité compensatoire de préavis. Il n’est donc plus possible, pour les contrats visés, de dépasser ce plafond, même en présence d’une ancienneté très élevée.

En pratique, le délai de préavis de 52 semaines est atteint à partir de 17 ans d’ancienneté, conformément au barème légal applicable. Cela signifie que, pour les premières années, le calcul du préavis reste inchangé et suit l’évolution progressive prévue par la législation actuelle.

Il convient toutefois de souligner que, compte tenu de ce seuil d’ancienneté, l’impact concret de cette mesure restera limité à court terme. En effet, la limitation ne produira pleinement ses effets qu’à l’égard des contrats conclus à partir du 1er juin 2026 et qui atteindront 17 ans d’ancienneté, soit, en pratique, à partir de 2043.

N’hésitez pas à nous contacter à l’adresse legal@pro-pay.be si vous avez des questions à ce sujet. Par ailleurs, si vous souhaitez rester informé des dernières évolutions législatives ou approfondir vos connaissances dans certaines thématiques en droit du travail, nous vous invitons à vous inscrire à notre série de webinars. Vous trouverez davantage d’informations à ce propos sur notre site.

Nouvelles mesures énergétiques : impact sur les déplacements domicile-lieu de travail et l’indemnité kilométrique (Q2 2026)

Nouvelles mesures énergétiques : impact sur les déplacements domicile-lieu de travail et l’indemnité kilométrique (Q2 2026)

Suite à la récente hausse des prix de l’énergie, le gouvernement a annoncé des mesures temporaires visant à soutenir les travailleurs qui utilisent leur propre véhicule ou une voiture de société sans carte carburant ou carte de recharge pour les déplacements domicile-lieu de travail et/ou professionnels.

1. Crédit d’impôt en cas d’augmentation de l’indemnité domicile-lieu de travail

Cette mesure a été publiée au Moniteur belge le 8 juin 2026 et est donc entré en vigueur. Il s’applique durant les mois de mai, juin et juillet 2026 (sous réserve d’une éventuelle prolongation).

Les employeurs qui augmentent l’indemnité domicile-lieu de travail ou qui l’introduisent pour la première fois pour les travailleurs utilisant leur propre véhicule ou une voiture de société sans carte carburant ou carte de recharge peuvent, sous certaines conditions, bénéficier d’un crédit d’impôt (imputable à l’impôt des sociétés).

  • Augmentation d’une indemnité existante
    Si un employeur augmente l’indemnité existante pour ces travailleurs en mai, juin et/ou juillet 2026, il peut demander un crédit d’impôt. Le crédit d’impôt correspond au nombre de kilomètres couverts par l’augmentation multiplié par le montant de l’augmentation par kilomètre. Toutefois, ce crédit est plafonné à 20 % de l’indemnité domicile-lieu de travail accordée au 1er avril 2026, avec un maximum de 0,10 EUR par kilomètre.

    Exemple : Un employeur augmente l’indemnité de 0,20 EUR/km à 0,25 EUR/km à partir du 1er mai 2026. L’augmentation est de 0,05 EUR/km, mais le crédit d’impôt sera limité à 0,04 EUR/km (= 0,20 EUR × 20 %).
  • Introduction d’une nouvelle indemnité
    Si un employeur introduit pour la première fois une indemnité domicile-lieu de travail à partir du 1er mai 2026 pour les travailleurs qui utilise leur propre voiture ou une voiture de société sans carte carburant ou carte de recharge pour les déplacements domicile-lieu de travail, l’employeur peut demander un crédit d’impôt égal à 20 % de cette indemnité, plafonné à 0,10 EUR/km. La nouvelle indemnité doit s’élever à au moins 0,10 EUR/km.

    Exemple : Un employeur introduit une indemnité de 0,10 EUR/km à partir du 1er mai 2026. Il pourra alors demander un crédit d’impôt de 0,02 EUR/km.

Les employeurs ne sont pas obligés d’augmenter ou d’introduire cette indemnité, sauf si cela est imposé au niveau sectoriel.

Si l’employeur décident de le faire, il doit démontrer, lors de la demande, que les conditions suivantes sont remplies :

  • L’augmentation/l’introduction concerne des travailleurs utilisant leur propre véhicule ou une voiture de société sans carte carburant ou carte de recharge pour se rendre au travail.
  • L’indemnité concerne les mois de mai, juin et/ou juillet 2026 et doit être payée ou attribuée au plus tard le 31 octobre 2026.
  • L’intervention adaptée est formalisée par écrit (par exemple via une CCT d’entreprise, un avenant au contrat de travail ou une communication écrite par e-mail ou intranet).
  • L’employeur supporte effectivement le coût de l’indemnité.

Les travailleurs qui bénéficient d’une indemnité domicile-lieu de travail plus élevée selon les règles récitées, profitent d’une exonération fiscale supplémentaire, en plus de l’exonération existante de 500 EUR (année de revenus 2026). Seule la partie couverte par le crédit d’impôt est éligible à cette exonération supplémentaire. La partie de l’indemnité augmentée non couverte par le crédit d’impôt reste soumise à l’exonération existante de 500 EUR et ne bénéficie pas d’une exonération additionnelle.

L’augmentation ou l’introduction de cette indemnité est exonérée de cotisations sociales pour les employeurs et les travailleurs.

2. Augmentation de l’indemnité kilométrique au Q2 2026

Les travailleurs qui utilisent leur voiture personnelle pour effectuer des déplacements professionnels, peuvent obtenir de leurs employeurs, le remboursement des frais engendrés par ce déplacement. Les autorités ont fixe un montant forfaitaire maximum par kilomètre accepté comme remboursement de frais propres à l’employeur (« indemnité kilométrique »). Les employeurs peuvent choisir entre un montant indexé trimestriellement ou annuellement, sauf si des accords sectoriels imposent cette option. Pour plus d’informations, voir notre newsletter du 13 avril 2026.

Pour le Q2 2026, le forfait trimestriel initial de 0,4327 EUR/km est temporairement ventilé par mois, avec effet rétroactif au 1er avril 2026 :

  • Le montant pour avril 2026 est de 0,4571 EUR/km.
  • Le montant pour mai 2026 est de 0,4841 EUR/km.
  • Le montant pour juin 2026 n’est pas encore connu. Nous vous tiendrons informés.

L’administration fiscale autorise exceptionnellement les employeurs ayant opté pour le forfait annuel au Q2 2026 à passer néanmoins aux montants mensuels mentionnés ci‑dessus. L’ONSS n’accepte toutefois pas encore cette mesure.

N’hésitez pas à contacter tax@propay.be si vous souhaitez plus d’informations ou une assistance.

Accord sectoriel 2025-2026 pour la commission paritaire 337 (secteur non-marchand)

Accord sectoriel 2025-2026 pour la commission paritaire 337 (secteur non-marchand)

En Belgique, le dialogue social a lieu à 3 niveaux : interprofessionnel/fédéral, sectoriel et au sein de l’entreprise. Ces derniers mois, la norme salariale ainsi que diverses mesures relatives à l’emploi ont été mises en place au niveau fédéral et interprofessionnel, servant ainsi de base aux négociations sectorielles.

Ces négociations ont été menées au sein de la CP 337, aboutissant à un protocole d’accord sectoriel pour les années 2025 – 2026. Nous vous fournissons ci-dessous un aperçu des décisions les plus importantes applicables à votre secteur et ce pour l’année à venir.

1. Congé d’ancienneté

Les travailleurs couverts par la CP 337 avaient déjà droit au congé d’ancienneté après 3 ans (1 jour) et après 7 ans (2 jours) de service. L’accord sectoriel 2025-2026 prévoit que les travailleurs auront également droit à un congé d’ancienneté après 10 ans (3 jours) et 13 ans de service (4 jours). Une CCT sectorielle en précisera les modalités.

2. Mobilité

L’accord sectoriel prévoit que le premier déplacement de la journée, même s’il ne mène pas au lieu de travail habituel, doit être considéré comme un trajet domicile-lieu de travail. Pour ce déplacement, le travailleur a droit à l’indemnité de déplacement domicile-lieu de travail conformément aux dispositions sectorielles. Attention, il s’agit uniquement de déterminer si une indemnité de déplacement domicile-travail est due, et non de savoir s’il s’agit ou non de temps de travail. Les dispositions existantes au niveau de l’entreprise restent d’application.

3. Leasing vélo

L’accord sectoriel introduit la possibilité de convertir (une partie de) la prime de fin d’année en un leasing vélo. Pour ce faire, l’employeur doit conclure une CCT d’entreprise. L’intégralité des frais à la charge de l’employeur est prise en compte dans le calcul du leasing vélo. Les plans cafétéria proposant plus que les leasings vélo ne sont pas concernés par cette mesure.

Pour les employeurs qui rémunèrent au niveau du RMMMG (revenu minimum mensuel moyen garanti) il ne sera pas possible de convertir la prime de fin d’année en un leasing vélo.

4. Autres mesures

Classification de fonctions

Il n’existe actuellement aucun système de classification des fonctions au sein du PC 337. Dans l’accord sectoriel 2025-2026, les partenaires sociaux s’engagent à entamer des discussions en vue de mettre en place un tel système.

Heures syndicales

Les représentants syndicaux au sein de l’entreprise ont droit à un certain nombre d’heures syndicales par mois pour exercer leur mandat. L’accord sectoriel prévoit que le nombre d’heures syndicales soit porté à 4 heures par mois.

Vacances consécutives

L’accord sectoriel prévoit que les travailleurs ont droit à trois semaines de congés consécutives. La planification des congés doit tenir compte des besoins du service.

Flexijobs

Il n’y aura pas d’interdiction générale des flexijobs dans la CP 337.

RMMMG

Les partenaires sociaux confirment que le pécule de vacances et la prime de fin d’année ne doivent pas être pris en compte pour déterminer si un travailleur est rémunéré conformément au RMMMG.

Groupes à risque et emplois de fin de carrière

Les accords existants sont prolongés.

N’hésitez pas à nous contacter à l’adresse legal@pro-pay.be si vous avez des questions à ce sujet.