
Travail étudiant : de quoi faut-il tenir compte en 2023?

Travail étudiant : de quoi faut-il tenir compte en 2023?

Les vacances d’été approchent à grands pas, il est donc grand temps de se pencher sur les principes de base du travail étudiant.

Qui entre en ligne de compte pour le travail étudiant ?

Un étudiant doit être âgé d’au moins 16 ans (15 ans si il/elle a suivi les deux premières années de l’enseignement secondaire) et doit suivre des cours dans un enseignement de plein exercice. Une personne qui suit des cours du soir n’entre donc pas en ligne de compte pour pouvoir travailler en tant qu’étudiant.

Un étudiant qui a fini ses études en juin et qui est diplômé peut encore travailler avec un contrat d’occupation étudiant jusqu’au 30 septembre de l’année de l’obtention de son diplôme.

Cependant, un étudiant qui termine ses études au cours de l’année académique n’est plus considéré comme un étudiant et ne peut donc plus conclure de contrat d’étudiant, même si elle/s’il ne reçoit pas immédiatement son diplôme.

L’étudiant peut travailler au maximum 12 mois consécutifs.

Cotisations de solidarité moins élevées pour les étudiants et contingent de 600 heures.

Le travail étudiant est, moyennant certaines conditions, exempté de cotisations sociales normales (28% pour l’employeur et 13,07% pour le travailleur). Pour autant que les conditions suivantes soient remplies, le travail étudiant n’est soumis qu’à une cotisation de solidarité beaucoup moins élevée qui est équivalente à 5,42% pour l’employeur et à 2,71 % pour l’étudiant.

  • L’étudiant est occupé dans le cadre d’un contrat de travail étudiant conclu à l’avance, par écrit et qui contient des mentions légales obligatoires. Le contrat d’occupation étudiant est toujours un contrat à durée déterminée (max 12 mois).
  • Nous vous avions informés dans notre newsletter du 27/01/2023, que les étudiants peuvent, depuis le 1er janvier 2023 travailler 600 heures par an pour bénéficier des cotisations de solidarité moins élevées (le contigent de 600 heures). Auparavant, ce plafond annuel s’élevait à 475 heures par an. Cette mesure est valable pour les années calendrier 2023 et 2024. En 2024, la question de savoir si ce contigent de 600 heures pour les années suivantes doit être maintenu sera évaluée par les autorités.
  • Dans le cas où l’étudiant viendrait à travailler plus de 600 heures, la cotisation de solidarité n’est plus valable à partir de la 601ème heure et l’employeur sera donc redevable des cotisations sociales normales (comme pour un employé normal). L’étudiant peut consulter le nombre d’heures travaillées sur studentatwork.be. L’étudiant peut, via ce site, télécharger une attestation mentionnant les heures disponibles. Nous vous conseillons de demander ce document à l’avance à l’étudiant de façon à ce que vous soyez certain du nombre d’heures pendant lesquelles l’étudiant peut encore travailler chez vous et pour lesquelles vous pouvez bénéficier de la cotisation de solidarité avantageuse.
  • L’étudiant peut seulement travailler durant les périodes pendant lesquelles il/elle n’est pas tenu d’être présent au sein de son établissement d’enseignement.
  • L’employeur a fait, avant le début de contrat d’occupation étudiant, une déclaration Dimona spécifique pour les étudiants. Si vous souhaitez que votre Payroll Business Partner s’occupe de cette déclaration, prévenez-le donc au moins deux jours ouvrables avant le début de contrat.

Salaire et conditions de travail

Vous devez payer à votre étudiant au moins le salaire minimum fixé par le secteur (ou au niveau de l’entreprise si des règles plus avantageuses ont été convenues), comme le salaire qui est applicable pour vos autres travailleurs, à moins que le secteur prévoit lui-même une exception pour les étudiants. C’est par exemple le cas au sein de la CP 200 (commission paritaire auxiliaire pour les employés), dans laquelle des salaires minimums sont prévus pour les étudiants.

En général, les mêmes règles de droit social qui s’appliquent à un travailleur normal sont également d’application pour l’occupation des étudiants. Les étudiants doivent donc par exemple recevoir une copie du règlement de travail au moment de leur entrée en service.

Il y a néanmoins quelques exceptions à ce principe général. Par exemple, le contrat de travail étudiant contient une période d’essai de 3 jours, les étudiants peuvent travailler moins d’un tiers de la durée de travail hebdomadaire (pour une semaine de 38 heures, ceci signifie que les étudiants peuvent travailler moins de 13 heures par semaine) et dans la plupart des cas, il est interdit aux mineurs de travailler la nuit.

Preuve d’inscription

En tant qu’employeur vous devez pouvoir démontrer que la personne engagée est bien un étudiant. L’ONSS requiert donc que vous soyez en mesure de pouvoir présenter, à sa demande, une preuve d’inscription pour l’année scolaire ou académique en cours.

Pour ces raisons, nous vous conseillons fortement de demander à l’étudiant une copie de son inscription avant le début de son contrat de travail et de la conserver.

Augmentation du contingent 600 heures durant le T1 2023 pour le secteur des soins de santé

Comme indiqué ci-dessus, un étudiant peut bénéficier de la cotisation de solidarité peu élevée pour maximum 600 heures par année calendrier.

Pour permettre la mise au travail des étudiants en vue d’alléger la charge de travail accrue dans certains secteurs suite à la crise corona, le gouvernement a décidé de ne pas inclure les heures que preste un étudiant au cours du T1 et/ou T2 2022 (1er janvier 2022 au 30 juin 2022) ne seront pas (totalement) prises en compte pour le contingent total de 475 heures par an. Les règles diffèrent selon qu’il s’agit de travail étudiant effectué dans le secteur de la santé et de l’éducation, ou dans d’autres secteurs.

Lors de la crise du coronavirus, le gouvernement a voulu instaurer la possibilité de faire appel aux étudiants jobistes pour faire face à l’augmentation de la charge de travail dans le secteur des soins de santé. Il a donc été décidé que les heures effectuées par un étudiant dans le secteur des soins de santé au cours de l’année 2022, entre autres, ne seraient pas prises en compte pour le contingent. Ces mesures ont été prolongées pour le premier trimestre 2023. Ainsi, le travail des étudiants effectué dans le secteur des soins de santé au cours du premier trimestre 2023 ne sera pas comptabilisé dans le plafond annuel de 600 heures.

Sur base annuelle, certains étudiants pourront donc bénéficier de la cotisation de solidarité peu élevé en travaillant plus de 600 heures. Les autres principes repris ci-dessus restent d’application (Dimona, contrat étudiant écrit, etc.).

Que devez-vous faire en tant qu’employeur?

Avant l’entrée en service d’un étudiant :

  • Demander la preuve d’inscription et l’attestation student@work
  • Signer le contrat d’occupation étudiant
  • Procéder à la déclaration Dimona – Informer Pro-Pay!

Au moment de l’entrée en service: transmettez à l’étudiant une copie du règlement de travail et demandez-lui de signer l’accusé de réception.
La nouvelle prime pouvoir d’achat

La nouvelle prime pouvoir d’achat

Nous vous avions auparavant informé que la norme salariale 2023 (= la marge maximale des coûts salariaux) pour les années 2023 et 2024 a été fixée à 0%, ce qui signifie que les salaires ne peuvent plus augmenter en dehors des indexations et des augmentations barémiques. Cette norme salariale sert en même temps de cadre aux négociations salariales bisannuelles dans les secteurs et les entreprises.

Étant donné que certaines entreprises ont obtenu de très bons résultats en 2022 et que ces dernières souhaitent accorder un avantage supplémentaire à leurs employés, le gouvernement a créé une nouvelle prime, la prime pouvoir d’achat.

De quoi s’agit-il ?

La prime pouvoir d’achat peut être accordée par les employeurs qui ont réalisé des bénéfices élevés ou exceptionnellement élevés en 2022.

Les termes « bénéfices élevés » et « bénéfices exceptionnellement élevés » n’ont pas été définis par le gouvernement. Il appartient désormais aux secteurs de définir ces termes dans le cadre des négociations sectorielles en cours.

Les entreprises qui ont réalisé des « bénéfices élevés » ou des « bénéfices exceptionnellement élevés » devront/pourront accorder cette prime lorsque le secteur concerné aura déterminé les modalités de cet octroi.

La prime ne pourra toutefois être accordée aux travailleurs via un accord individuel que dans le cas où les secteurs ne sont pas parvenus à un accord sur ce point.

! Compte tenu des négociations actuellement en cours dans les différents secteurs, nous vous recommandons de ne pas octroyer cette prime pour le moment, mais d’attendre la fin des négociations. En effet, en tant qu’entreprise, vous risquez une requalification de la prime en avantage salarial brut si vous ne respectez pas les conditions d’une éventuelle convention collective de travail sectorielle.

Cette prime prendra la forme d’un chèque consommation et s’élèvera à maximum € 500 pour les entreprises qui ont réalisé des bénéfices élevés et à un maximum de € 750 pour celles ayant réalisé des bénéfices exceptionnellement élevés. La possibilité d’attribuer ou l’octroi effectif de ce montant ou d’un montant inférieur, fait également partie des négociations sectorielles.

La prime pouvoir d’achat est exonérée d’impôts et de cotisations sociales pour l’employé. Pour l’employeur, une cotisation patronale spéciale de sécurité sociale de 16,5 % est due. Cette prime est également déductible fiscalement.

La prime peut être octroyée du 1er juin 2023 au 31 décembre 2023 et est valable jusqu’au 31 décembre 2024.

Nous vous tiendrons informés dès que nous aurons de nouvelles informations.

David Alen reprend le flambeau de Geert Van Hoye en tant que CEO de Pro-Pay

David Alen reprend le flambeau de Geert Van Hoye en tant que CEO de Pro-Pay

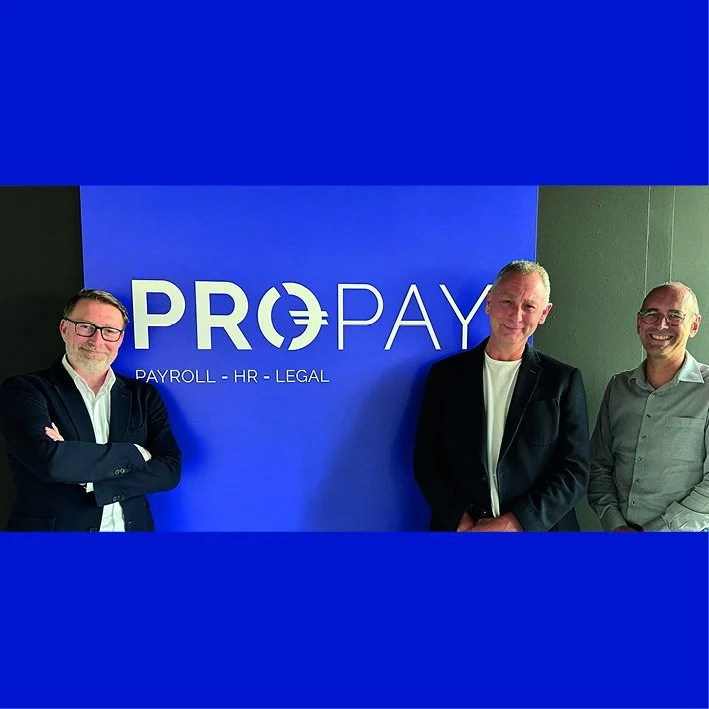
(de gauche à droite : David Alen, Geert Van Hoye, Erik Van den Eynde)

Après 22 ans, Geert Van Hoye, fondateur de Pro-Pay, quitte son poste de CEO afin de devenir président de notre conseil d’administration. David Alen, qui, depuis de nombreuses années, travaille très étroitement avec Geert en tant qu’associé, reprend sa fonction. Erik Van den Eynde succède à David Alen en tant que Chief Operations Officer.

“J’ai entièrement confiance en David. Il comprend notre vision, et l’engagement que nous prenons envers nos clients ainsi qu’auprès de nos travailleurs. Mieux encore, il a lui-même aidé à définir les grandes lignes de chaque étape du projets.” – Geert Van Hoye

Au cours des 30 dernières années, Pro-Pay est passée du statut de start-up investie d’une mission à une entreprise florissante comptant plus de 45 employés et des clients dans le monde entier. Nous avons été et continuons d’être engagés dans l’innovation et la technologie performante.

“Cette évolution n’est pas du tout une surprise pour l’équipe de Pro-Payet n’a donc aucune incidence sur notre fonctionnement. Nous avons des collaborateurs formidables et dévoués. En outre, nous garantissons la continuité pour nos clients.” – Geert Van Hoye

Geert demeure présent chez Pro-Pay. En effet, en tant que président du conseil d’administration, il travaille activement afin d’assurer une transition harmonieuse, et continue à contribuer à la construction du succès de notre entreprise

Adaptation du montant de l’indemnité kilométrique à partir du 1er avril 2023

Adaptation du montant de l’indemnité kilométrique à partir du 1er avril 2023

Lorsqu’un travailleur utilise sa propre voiture pour effectuer des déplacements professionnels, son employeur a la possibilité lui rembourser le coût engendré par ce déplacement.

Il n’est pas nécessaire de démontrer avec exactitude ce coût. En effet, les autorités ont fixé un montant forfaitaire maximum par kilomètre parcouru, montant également accepté en tant que remboursement de frais propres à l’employeur (« indemnité kilométrique »). Cette indemnité kilométrique ne sera donc ni soumise aux cotisations sociales, ni aux impôts pour autant que le plafond maximal ne soit pas dépassé.

Comme nous vous l’indiquions dans notre newsletter du 16 décembre 2022, l’indemnité kilométrique n’est plus indexée annuellement, mais trimestriellement. Le nouveau montant qui est d’application à partir du 1er avril 2023 au 30 juin 2023 est de € 0,4246 par kilomètre.

Pour rappel : le montant applicable du 1er janvier 2023 jusqu’au 31 mars 2023 s’élevait à € 0,4259 par kilomètre. Il y a donc une réduction en comparaison avec le montant précédent.

Une condition complémentaire est cependant requise : le nombre de kilomètres par an ne doit pas être anormalement élevé (maximum de 24.000 kilomètres par an). En cas de dépassement, un justificatif sera requis.

Ce montant correspond au maximum autorisé, mais rien n’empêche les employeurs d’accorder un montant inférieur sans avoir à le justifier. Un montant plus élevé est également envisageable mais dans ce cas, la charge de la preuve incombe aux employeurs et aux travailleurs. Ils devront donc être capables de démontrer que l’indemnité correspond avec le coût réel engendré par les déplacements.

Adaptation des indemnités pour les voyages d’affaires à l’étranger

Adaptation des indemnités pour les voyages d’affaires à l’étranger

Les frais exposés par un travailleur lors d’un voyage d’affaires à l’étranger peuvent être remboursés par l’employeur sur base forfaitaire. Les montants forfaitaires acceptés dans la « liste des pays » ont été mis à jour le 15 février 2023. Nous abordons les modalités d’octroi de ces indemnités pour les voyages d’affaires à l’étranger dans la présente newsletter.

Que sont les voyages d’affaires à l’étranger ?

Il existe deux catégories de voyages d’affaires à l’étranger :

  • Catégorie 1 « courts voyages d’affaires à l’étranger » : un travailleur séjourne à l’étranger à la demande de l’employeur pour une période de minimum 10 heures et de maximum 30 jours calendrier ;
  • Catégorie 2 « longs voyages d’affaires à l’étranger » : un travailleur séjourne à l’étranger à la demande de l’employeur pour une période de plus de 30 jours calendrier consécutifs

! Les travailleurs concernés doivent exercer une activité professionnelle principalement sédentaire.

Quelles sont les indemnités existantes et quels frais couvrent-elles ?

Les indemnités forfaitaires de séjour sont destinées à rembourser les petites dépenses que le travailleur pourrait engager au cours de son voyage d’affaires. Il s’agit notamment des frais de repas (midi et soir), des frais de petite restauration et de boisson, des frais de transport local et des frais de communication téléphonique. Le travailleur ne doit pas fournir de preuve (écrite) à son employeur. Le montant est fixé de manière forfaitaire.

Les frais d’hôtel, de voyage et de carburant ne sont pas couverts par cette indemnité de séjour. Ces frais peuvent bien sûr être remboursés sur présentation de preuves écrites, notamment sous forme de tickets et de bons. Pour les frais de logement, il est également possible d’opter pour un montant forfaitaire, mais cela est moins fréquent dans la pratique.

Il existe deux types de forfaits acceptés :

  • Une indemnité forfaitaire égale à 37,18 €/jour, quelle que soit la destination du voyage d’affaires et quelle que soit la durée (catégorie 1 en 2).
  • Une indemnité forfaitaire selon une liste de pays. La liste des pays reprend les forfaits acceptés par pays et par catégorie. Les montants sur la liste des pays sont généralement plus élevés que le montant fixe de 37,18 €/jour. Il est en principe prévu que cette liste de pays soit adaptée chaque année, mais la dernière adaptation datait de 2018. Les nouveaux montants ajustés ont été publiés le 15 février 2023. Vous pouvez les consulter sur ce lien.

Conditions

Les frais ne peuvent être accordés sous la forme d’une indemnité forfaitaire que s’ils ne sont pas déjà remboursés par le biais d’une note de frais et pour autant que le travailleur ne déclare pas ces frais comme des dépenses professionnelles dans sa déclaration d’impôts.

En outre, les conditions suivantes s’appliquent :

  • Les montants peuvent être utilisés pour chaque jour complet d’absence (= un jour entre les nuitées pendant les voyages d’affaires) et pour les voyages d’affaires où le travailleur revient le même jour mais a été absent plus de 10 heures.
  • Pour les voyages de plus de 24 heures, le montant pour les jours de départ et de retour doit être réduit de 50 %.
  • Si les frais de repas sont déjà pris en charge par l’employeur, l’indemnité journalière est réduite de 35 % pour le repas du midi et de 45 % pour le repas du soir.

Les indemnités journalières forfaitaires constituent des frais propres à l’employeur dans les conditions reprises ci-dessus. Le fisc admet donc que ces indemnités soient exonérées d’impôt et nous nous attendons à ce que l’ONSS applique le même raisonnement en ce qui concerne l’exonération des cotisations de sécurité sociale.

! Les montants forfaitaires sont des montants maximaux. Vous êtes libre d’attribuer un montant forfaitaire inférieur ou de rembourser ces frais sur base de pièces justificatives.

Modification de la réglementation relative au crédit-temps

Modification de la réglementation relative au crédit-temps

Un certain nombre de modifications sont entrées en vigueur le 1er février 2023 pour les travailleurs qui demandent un crédit-temps à partir de cette date.

Ces changements concernent uniquement le droit aux allocations. Le droit au crédit-temps – sans allocations le cas échéant – demeure inchangé. Le crédit-temps « emplois de fin de carrière» ne fait pas non plus l’objet de modifications. Cette newsletter a pour but de vous informer de ces différents changements.

Crédit-temps avec motif “pour prendre soin d’un enfant”

  • En cas de crédit-temps à temps plein: l’âge de l’enfant pour lequel le travailleur peut bénéficier du crédit-temps est réduit de 8 ans à 5 ans à partir du 1er février 2023. L’enfant du travailleur pourra donc être âgé de 5 ans maximum au moment du début de cette suspension à temps plein.

! L’âge de 8 ans est maintenu pour le crédit-temps à mi-temps ou à 1/5ème avec allocations.

  • Le droit aux allocations est réduit de 51 mois à 48 mois à partir du 1er février 2023 pour le crédit-temps « soins à un enfant » pour toutes les suspensions possibles (temps plein, mi-temps et 1/5ème). Cela signifie qu’il est possible de bénéficier de 51 mois de crédit-temps pour motif « soins à un enfant », mais que le travailleur ne pourra percevoir des allocations que pour 48 mois. Cette disposition s’applique également au travailleur qui a déjà pris un crédit-temps avant le 1er février 2023, mais qui n’a pas encore pris 30 mois de ce crédit-temps à la date du 1er février 2023.
  • A partir du 1er juin, le travailleur devra également posséder une ancienneté de 36 mois au lieu des 24 mois actuels auprès de son employeur afin de pouvoir bénéficier des allocations. Cette nouvelle condition d’ancienneté ne s’applique pas lorsque le crédit-temps est pris immédiatement après le congé parental.

Toutes les formes de crédit-temps avec motif

Outre le crédit de temps « soins à un enfant », il existe d’autres formes de crédit de temps avec motif, comme le fait de suivre une formation reconnue et de s’occuper d’un membre du ménage ou de la famille gravement malade.

Les modifications suivantes s’appliquent à toutes les formes de crédit-temps avec allocations, y compris le motif « soins à un enfant »:

La condition d’ancienneté auprès de l’employeur a été augmentée:

  • pour un crédit-temps à temps plein, le travailleur doit avoir été employé à temps plein pendant les 12 mois précédant la notification écrite à l’employeur ou à temps partiel pendant 24 mois.
  • pour un crédit-temps à mi-temps, le travailleur devra avoir être employé à temps plein pendant les 12 mois précédant la notification écrite à l’employeur au lieu de l’occupation actuelle à 3/4.
  • rien ne change pour le crédit-temps à 1/5ème : une occupation à temps plein a toujours été requise.

La période maximale reste de 51 mois pour les autres crédits-temps avec motif – sauf pour le motif « soins à un enfant » (48 mois) et le motif « suivre une formation reconnue » (36 mois).

Les allocations majorées pour le crédit-temps à temps plein et à mi-temps pour les travailleurs qui ont au moins 5 ans d’ancienneté auprès de l’employeur sont supprimées.

En revanche, à partir du 1er juillet 2023, certaines allocations seront augmentées (congé thématique pour la garde d’un enfant et crédit-temps à 1/5ème avec motif) pour les travailleurs célibataires avec enfants.

Congés thématiques

Les travailleurs âgés de plus de 50 ans recevaient une allocation majorée dans le cadre d’un congé thématique (congé parental, congé d’assistance médicale, congé palliatif). Ces allocations majorées seront supprimées.

Points d’action

  • Assurez-vous que le travailleur qui demande un crédit-temps vérifie avec précision s’il/elle remplit les nouvelles conditions afin qu’il/elle puisse prétendre au crédit-temps avec allocations.
  • Concluez une annexe au contrat de travail afin de constater le nouvel horaire de travail et le (potentiel) impact sur les autres conditions de travail.

N’hésitez pas à nous contacter pour plus d’informations sur legal@pro-pay.be.

Droit à la déconnexion : modifiez votre règlement de travail !

Droit à la déconnexion : modifiez votre règlement de travail !

Nous vous informions fin de l’année passée, par le biais d’une newsletter, de l’existence d’un nouveau droit, à savoir le droit à la déconnexion.

Les employeurs qui occupent 20 travailleurs ou plus devaient définir les trois modalités suivantes dans le règlement de travail ou dans une CCT d’entreprise au plus tard le 1er janvier 2023 :

  1. Les modalités pratiques d’application du droit, pour le travailleur, de ne pas être joignable en dehors de son horaire de travail.
  2. Les directives pour l’utilisation des outils numériques afin que les temps de repos, les vacances, la vie privée et familiale du travailleur soient respectées.
  3. Les actions de formation et de sensibilisation, aussi bien pour les travailleurs que pour leurs supérieurs, à une utilisation raisonnée des outils numériques et des risques liés à une connexion excessive.

Cependant, le SPF Emploi a communiqué que les employeurs bénéficient d’un délai supplémentaire de 3 mois., Le règlement de travail modifié doit être implémenté au sein de l’entreprise pour le 1er avril 2023 au plus tard.

! Point d’action

Vérifiez si vous votre règlement du travail de faire l’objet de modifications. Notez qu’en vertu du deal de l’emploi, d’autres mesures doivent également être incluses dans le règlement du travail (ou dans une convention collective d’entreprise), quel que soit le nombre de travailleurs dans l’entreprise.

N’hésitez pas à contacter le département « Legal » via legal@propay.be pour plus d’information.

Indemnité vélo obligatoire à partir du 1er mai 2023

Indemnité vélo obligatoire à partir du 1er mai 2023

A partir du 1er mai 2023, tous les travailleurs du secteur privé qui se rendent au travail à vélo auront droit à une indemnité vélo. Cela n’était, jusqu’à présent pas encore le cas dans tous les secteurs. Un droit plus général à une indemnité vélo est désormais fixé par une nouvelle convention collective de travail, la CCT n° 164. Dans la présente newsletter, nous examinons l’impact de cette mesure ainsi que les entreprises auxquelles s’applique cette nouvelle CCT nationale.

Quelle indemnité ?

Afin d’encourager les déplacements à vélo, les travailleurs des entreprises concernées, auront droit à une indemnité vélo de € 0,27 par kilomètre à partir du 1er mai 2023.

Cette indemnité est exonérée de cotisations sociales ainsi que d’impôts et fera l’objet d’une indexation annuelle. L’employeur doit accorder une indemnité vélo jusqu’à une distance maximale de 40 kilomètres par jour (20 kilomètres aller et 20 kilomètres retour).

Quelles entreprises ?

La CCT nationale n° 164 s’applique en principe à toutes les entreprises mais elle a une valeur supplétive. Cela signifie que les CCT sectorielles et d’entreprise existantes qui accordent déjà une indemnité vélo spécifique continuent à s’appliquer.

A ce jour, plusieurs secteurs et entreprises ont déjà conclu une CCT à ce sujet. Ces CCT existantes relatives aux indemnités vélo resteront inchangées par l’introduction de la nouvelle CCT, même si l’indemnité vélo est inférieure à € 0,27 par kilomètre. Par exemple, l’indemnité vélo inférieure de la Commission paritaire auxiliaire n° 100 pour les ouvriers et n° 200 pour les employés continuera à s’appliquer.

Il existe également une disposition transitoire pour les commissions paritaires qui ont été constituées pour la première fois depuis le 1er janvier 2020, telle que la commission paritaire n° 335. Les employeurs de ce secteur ne doivent pas encore accorder cette indemnité du 1er mai 2023 au 31 décembre 2023, afin de laisser au secteur la possibilité de conclure une autre CCT sectorielle à ce sujet.

Conditions

Pour pouvoir prétendre à l’indemnité vélo instaurée par le CNT, le travailleur doit se déplacer régulièrement à vélo pour ses trajets domicile-travail. Cela concerne par exemple les situations où le travailleur se rend au travail à vélo une fois par semaine ou lorsqu’il se rend au travail à vélo tous les jours pendant une certaine période.

Bien entendu, le même trajet (partie du trajet) ne peut pas être remboursé deux fois. Par exemple, si un travailleur dispose déjà d’un abonnement de train annuel valide à temps plein, il ne peut plus recevoir d’indemnité vélo s’il se rend occasionnellement au travail à vélo pour ce même trajet.

Enfin, le travailleur doit signer une déclaration sur l’honneur indiquant le nombre de kilomètres du trajet et le nombre de jours.

Point d’action

Si l’octroi d’une indemnité vélo n’était pas obligatoire dans votre secteur jusqu’à présent, vous êtes en principe tenu d’en octroyer une à partir du 1er mai 2023. Dans ce cas, demandez à vos travailleurs qui se rendent régulièrement à vélo au travail de signer une déclaration sur l’honneur et tenez chaque mois votre gestionnaire de dossier informé concernant l’octroi de cette indemnité vélo.

Adaptation du montant de l’indemnité kilométrique à partir du 1er janvier 2023

Adaptation du montant de l’indemnité kilométrique à partir du 1er janvier 2023


Lorsqu’un travailleur utilise sa propre voiture pour effectuer des déplacements professionnels, son employeur a la possibilité lui rembourser le coût engendré par ce déplacement.

Il n’est pas nécessaire de démontrer avec exactitude ce coût. En effet, les autorités ont fixé un montant forfaitaire maximum par kilomètre parcouru, montant également accepté en tant que remboursement de frais propres à l’employeur (« indemnité kilométrique »). Cette indemnité kilométrique ne sera donc ni soumise aux cotisations sociales, ni aux impôts pour autant que le plafond maximal ne soit pas dépassé.

Comme nous vous l’indiquions dans notre newsletter du 16 décembre 2022, l’indemnité kilométrique n’est plus indexée annuellement, mais trimestriellement. Le nouveau montant qui est d’application du 1er janvier 2023 jusqu’au 31 mars 2023 est de € 0,4259 par kilomètre.

Pour rappel : le montant applicable du 1er octobre 2022 jusqu’au 31 décembre 2022 s’élevait à € 0,4201 par kilomètre. Il y a donc une augmentation en comparaison avec le montant précédent.

Une condition complémentaire est cependant requise : le nombre de kilomètres par an ne doit pas être anormalement élevé (maximum de 24.000 kilomètres par an). En cas de dépassement, un justificatif sera requis.

Ce montant correspond au maximum autorisé, mais rien n’empêche les employeurs d’accorder un montant inférieur sans avoir à le justifier. Un montant plus élevé est également envisageable mais dans ce cas, la charge de la preuve incombe aux employeurs et aux travailleurs. Ils devront donc être capables de démontrer que l’indemnité correspond avec le coût réel engendré par les déplacements.

Impact de l’augmentation des tarifs du train sur les déplacements domicile-travail

Impact de l’augmentation des tarifs du train sur les déplacements domicile-travail

Les tarifs des trains (NMBS/SNCB) ont été augmentés le 1er février 2023. Dans cette newsletter, nous vous exposons les conséquences de cette augmentation pour vous en tant qu’employeur.

Nous vous rappelons tout d’abord brièvement les règles générales qui déterminent si vous devez, en tant qu’employeur, intervenir dans les frais liés au déplacement domicile-travail de vos travailleurs :

  • Pour les travailleurs qui viennent au travail en transports en commun, l’employeur est tenu de payer une contribution à partir du 1er kilomètre. Pour tous les employeurs, une intervention minimum a été fixée au niveau du Conseil National du Travail (CNT). Au sein du CNT, une convention collective de travail a été conclue. Celle-ci prévoit une intervention de l’employeur sur base de montants forfaitaires. Ces montants sont restés identiques depuis le 1er juillet 2019.
  • Pour les travailleurs qui viennent au travail avec leur propre moyen de transport (voiture vélo,..), il y a lieu de vérifier si une intervention est prévue au niveau sectoriel.

Comme vous pouvez le lire ci-dessous, tous les employeurs ne sont pas forcément impactés par les augmentations des prix de transports en commun.

Train

La SNCB a augmenté le prix des abonnements domicile-lieu de travail de 9,73% à compter du 1er février 2023. La question de savoir si vous contribuez à cette augmentation en tant qu’employeur dépend de la commission paritaire (secteur) à laquelle votre entreprise appartient ainsi que des conventions collectives qui ont été conclues au sein de cette commission paritaire.

  • Votre secteur ne prévoit rien concernant l’intervention dans le trajet domicile-travail ou fait référence au régime minimum général élaboré par le CNT –> votre intervention dans les frais n’augmente pas, dans la mesure où ces montants forfaitaires demeurent inchangés.
  • Votre secteur prévoit que l’intervention de l’employeur est équivalente à un pourcentage des tarifs réels des trains –> votre intervention augmentera.
  • Vous utilisez le système de tiers-payant par lequel, en tant qu’employeur, vous payez 80% du prix réel de l’abonnement de train à la société de train et les autorités paient les 20% restants –> votre intervention augmentera.

Métro, tram, bus, navette fluviale

Votre travailleur vient au travail en métro, tram, bus ou navette fluviale ? Vérifiez d’abord si quelque chose est prévu dans votre secteur pour ce remboursement.

Si votre secteur ne prévoit rien, les augmentations des prix auront alors un impact sur votre intervention dans le trajet domicile-lieu de travail et cela dépendra de la réglementation applicable :

  • Le prix du ticket est-il en lien avec la distance parcourue ? Dans ce cas, l’intervention de l’employeur est calculée sur base du prix de la carte de train sans pour autant excéder 75% du prix réel de transport.
  • Le prix du ticket n’est pas en lien avec la distance parcourue ? La contribution de l’employeur s’élève à 71,8 % du prix réel du transport sans pouvoir excéder le montant de l’intervention pour l’utilisation d’une carte de train pour une distance de 7 km.

Transport privé

Votre travailleur vient au travail avec sa propre voiture, son vélo ou à pied ?

Une intervention obligatoire pour l’utilisation de moyen transport privé n’est pas prévue par le CNT. C’est la raison pour laquelle la contribution de l’employeur pour le transport privé est souvent régie au niveau sectoriel ou au niveau de l’entreprise. Si votre secteur fait référence aux montants forfaitaires pour le transport en train, alors votre contribution en tant qu’employeur n’augmentera pas. Certains secteurs se réfèrent cependant au pourcentage de prix réel des trains. Dans ce cas, l’intervention de l’employeur pour le trajet domicile-lieu de travail fera l’objet d’une augmentation.

Transport en commun combiné

Votre travailleur combine le train avec un ou plusieurs autres transports en commun ? Vérifiez d’abord ce qui est prévu au sein votre secteur.

Si rien n’est prévu et qu’une seule preuve de transport vous est remise pour l’ensemble de la distance, la contribution de l’employeur doit alors être calculée sur base des montants forfaitaires fixés pour les transports organisés en train. Si plusieurs preuves de transports vous sont remises, il faut alors calculer l’intervention de l’employeur pour chaque moyen de transport séparément. Ces interventions doivent ensuite être additionnées.

Point d’action

Si votre contribution pour les frais liés au déplacement domicile-travail de vos employés augmente, nous calculerons automatiquement la contribution correcte pour vous. Y-a-t-il des changements concernant la manière dont votre travailleur se rend au travail ? N’oubliez pas de prévenir votre Payroll Business Partner à temps !