
Prolongation des heures de relance et dispense de versement du précompte professionnel pour les heures supplémentaires en 2025

Prolongation des heures de relance et dispense de versement du précompte professionnel pour les heures supplémentaires en 2025

L’accord de gouvernement de l’Arizona, conclu fin janvier 2025, prévoit une augmentation structurelle du nombre d’heures supplémentaires volontaires qu’un travailleur peut effectuer (360 heures par an), ainsi qu’une simplification des formalités. Initialement programmée pour le 1er juillet 2025, la mise en œuvre de cette mesure prend plus de temps que prévu.

Par conséquent, la loi-programme, publiée le 29 juillet 2025 au Moniteur belge prévoit une nouvelle prolongation temporaire de deux mesures déjà existantes :

  • La réintroduction des heures de relance, 120 heures supplémentaires volontaires nettes, en plus des 100 heures supplémentaires volontaires légales, initialement introduites comme mesure de soutien lors de la crise du Covid-19, du 1er juillet 2023 au 30 juin 2025 ;
  • La prolongation de l’exonération partielle de précompte professionnel pour les heures supplémentaires avec sursalaire.

Cette prolongation temporaire s’étend sur six mois, du 1er juillet 2025 au 31 décembre 2025.

Heures de relance

La différence avec les heures supplémentaires volontaires ordinaires

Un travailleur peut effectuer 100 heures supplémentaires volontaires par année calendrier (ce nombre est porté à 120, mais les heures de relance sont soumises au contingent de base de 100 heures supplémentaires).

Les heures de relance constituent 120 heures supplémentaires volontaires par an qui peuvent être effectuées en plus des heures supplémentaires volontaires ordinaires. Elles diffèrent toutefois des heures supplémentaires volontaires ordinaires à plusieurs égards :

  • Il n’existe pas de limite interne des heures supplémentaires pour les heures de relance.
  • Il n’existe pas de sursalaire pour le travail supplémentaire effectué dans le cadre des heures de relance. L’employeur est toutefois libre d’en octroyer un.
  • Les heures de relance sont payées en net, aucune cotisation sociale et aucun précompte professionnel n’est donc dû.

Conditions d’application

Tout comme pour les heures supplémentaires volontaires ordinaires, l’employeur et le travailleur doivent conclure un accord écrit préalable relatif aux heures de relance. Cet accord est valable pour une durée de maximum 6 mois et doit ensuite être renouvelé.

Le plafond de 120 heures de relance s’applique à l’année calendrier 2025 dans son intégralité. Ainsi, un travailleur ayant déjà effectué 120 heures de relance entre le 1er janvier 2025 et le 30 juin 2025 a entièrement épuisé son droit et ne peut pas effectuer à nouveau 120 heures de relance durant la période courant du 1er juillet 2025 au 31 décembre 2025.

Des heures de relance peuvent être prestées même si les heures supplémentaires volontaires ordinaires n’ont pas encore été toutes utilisées.

Les heures de relance sont également soumises à une limite quotidienne et hebdomadaire, de 11 heures par jour et de 50 heures par semaine.

Dispense de précompte professionnel et de cotisations sociales

Les heures de relance sont exemptées de précompte professionnel et de cotisations sociales. Il s’agit d’heures supplémentaires « nettes ».

Régime fiscal favorable : la dispense partielle de précompte professionnel pour 180 heures supplémentaires

Pour les heures supplémentaires qui ne tombent pas sous le coup du système exposé ci-dessus (comme par exemple les heures supplémentaires volontaires classiques), un sursalaire est en principe obligatoire. Pour ce type d’heures supplémentaires, il existe bien une dispense partielle de précompte professionnel pour 130 heures supplémentaires par année calendrier :

  • Pour l’employeur : dispense de versement de précompte professionnel de 41,25% du salaire brut qui sert de base pour le calcul du sursalaire et sur lequel un sursalaire de 50 ou 100% est dû.
  • Pour le travailleur : exonération de versement de précompte professionnel de 57,75% du salaire brut qui sert de base pour le calcul du sursalaire et sur lequel un sursalaire de 50 ou 100% est dû.

De 2021 jusqu’en juin 2023, ce nombre d’heures supplémentaires avait temporairement porté à 180 heures supplémentaires par année calendrier. La dispense partielle a été à nouveau relevée à 180 heures supplémentaires par année calendrier à partir du 1er juillet 2023 jusqu’au 30 juin 2025 inclus, et cette dernière date est désormais reportée au 31 décembre 2015.

Si cela s’applique dans votre cas, votre Payroll Business Partner applique cela automatiquement.

! Point d’action : si vous souhaitez utiliser le système avantageux des heures de relance, veuillez en informer votre Payroll Business Partner et respectez les conditions exposées ci-avant. Votre Payroll Business Partner peut vous transmettre un modèle d’accord pour votre travailleur. Si vous avez plus de questions concernant les heures supplémentaires, vous pouvez directement prendre contact avec notre département juridique. Nous suivrons de près toute évolution concernant l’introduction structurelle des heures de relance et ne manquerons pas de vous en tenir informés
Situation du remboursement des frais d’électricité pour les voitures de société électriques en Belgique en 2025

Situation du remboursement des frais d'électricité pour les voitures de société électriques en Belgique en 2025

1. Contexte

Lorsqu’un employeur met à la disposition d’un employé une voiture de société électrique utilisée à titre privé, cette voiture est évaluée sur la base d’un avantage de toute nature forfaitaire (ATN). Cet avantage en nature comprend également ;

  • Le chargement public → avec une carte fournie par l’employeur
  • Le chargement au bureau → où l’électricité est payée par l’employeur

Les remboursements de la recharge à domicile sont en principe traités séparément de l’ATN voiture et imposés à leur valeur réelle, soit :

  • Comme indemnité de déplacement imposable (avec une exemption de base de 500 € pour l’année de revenus 2025),
  • Comme salaire normal imposable (autres déplacements privés),
  • Ou comme frais non imposables propres à l’employeur (déplacements professionnels).

Toutefois, une tolérance administrative permet d’intégrer les frais de recharge à domicile dans le montant forfaitaire de l’ATN, pour autant que toutes les conditions ci-dessous soient remplies, de sorte qu’aucun ATN supplémentaire n’est généré pour la recharge à domicile.

2. Conditions d’inclusion des frais d’électricité liés à la recharge à domicile dans l’ATN forfaitaire.

Les conditions suivantes doivent être remplies :

  1. Exigence relative à la station de recharge : la station de recharge doit être fournie par l’employeur ou, si elle appartient à l’employé, doit avoir été approuvée.
  2. Contrôle : les stations de recharge à domicile doivent être dotées d’un système de communication spécifique qui enregistre les données de consommation : Soit via une borne de recharge intelligente qui signale la consommation en kWh directement à l’employeur,
    Ou par l’intermédiaire d’un sous-compteur spécialement dédié au circuit de la voiture.
  3. Car policy : le remboursement des frais d’électricité doit être explicitement mentionné dans la politique d’entreprise liée à l’utilisation des voitures.
  4. Coûts réels : le remboursement doit refléter les coûts réels de l’électricité. Mais le suivi du “coût réel” est complexe compte tenu des tarifs variables, des installations solaires, des batteries domestiques, de la tarification dynamique, etc. Comment déterminer les coûts réels de l’électricité en pratique ?

3. Tolérance administrative pour 2025 : Les tarifs de référence de la CREG.

Étant donné la complexité du suivi des “coûts réels” pour la recharge à domicile, la circulaire du 5 décembre 2024 (2024/C/77) a introduit une option forfaitaire :

  • Au lieu de suivre les coûts en temps réel, les employeurs peuvent rembourser un montant forfaitaire par kWh, plafonné par les tarifs de référence trimestriels de la CREG :
TrimestreRégion flamande (€ cent/kWh)Région bruxelloise (€ cent/kWh)Région wallonne (€ cent/kWh)
T1 (janvier-mars 2025)28,2232,9432,56
T2 (avril-juin 2025)31,94,35,8536,17
T3 (juillet-septembre 2025)34,5637,8738,43
  • Les taux s’appliquent par région, en fonction du lieu de résidence du salarié.
  • Les employeurs peuvent également choisir un taux unique pour tous les salariés, quel que soit leur lieu de résidence. Dans ce cas, c’est le plafond le plus bas qui s’applique.
  • Les tarifs de référence de la CREG sont des montants maximums, l’employeur peut décider d’appliquer un taux inférieur.

4. Prolongation permanente de l’utilisation des tarifs de référence de la CREG.

Dans la circulaire du 5 décembre 2024, il était indiqué que la tolérance n’était applicable que jusqu’au 31 décembre 2025. Le Ministre de Finance qu’il s’agissait d’une mesure temporaire, jusqu’à ce que des bornes de recharge plus avancées technologiquement soient introduites.

Récemment, cette position a été modifiée, puisque le 17 juin 2025, le SPF Finances a publié la circulaire 2025/C/38, qui a rendu permanente la tolérance de 2025.

En résumé

Toute voiture de société électrique utilisée à titre privé par un employé est évaluée sur la base des règles de l’avantage forfaitaire en nature.

Cet ATN comprend la recharge publique, la recharge au bureau et la recharge à domicile si elle est prévue par le car policy, mesurée et communiquée à l’employeur au moyen d’un compteur électrique, et remboursée à l’employé sur la base des coûts réels pour lesquels les tarifs de la CREG peuvent être utilisés de manière permanente, jusqu’à ce que leur application soit révoquée.

Cet ATN n’inclut PAS la recharge à domicile lorsque ces conditions ne sont pas remplies.

Vous souhaitez obtenir des précisions sur l’évaluation forfaitaire de l’avantage imposable pour voiture de société, le remboursement des frais d’électricité ou vous avez une question fiscale plus générale ? N’hésitez pas à contacter tax@propay.be.

Vous avez besoin d’aide pour rédiger ou réviser votre car policy ? N’hésitez pas à nous contacter à l’adresse legal@propay.be.

RENFORCEMENT DE LA POLITIQUE MIGRATOIRE FLAMANDE POUR LES PERSONNES HAUTEMENT ET MOYENNEMENT QUALIFIEES

RENFORCEMENT DE LA POLITIQUE MIGRATOIRE FLAMANDE POUR LES PERSONNES HAUTEMENT ET MOYENNEMENT QUALIFIEES

Dans l’Accord du Gouvernement flamand 2024-2029, la Flandre met l’accent sur la migration de main d’œuvre en provenance de pays hors UE. Cette approche constitue l’aboutissement d’une politique du marché du travail visant notamment à combler les pénuries sur le marché du travail flamand. La Flandre insiste à cet égard sur la migration de talents hautement qualifiés ainsi que sur une liste dynamique de professions en pénurie de niveau moyennement qualifié, apportant une plus-value à l’économie et à la société flamandes.

La Flandre s’engage à cet effet à prévenir la fraude, les abus tout en réduisant les délais de traitement des demandes de permis uniques (single permits) pour les profils hautement qualifiés.

A quoi peuvent s’attendre les employeurs qui souhaitent attirer du personnel provenant d’en dehors de l’UE ?

Renforcement de la lutte contre la fraude et les abus

Davantage d’inspecteurs seront nommés au sein de l’inspection sociale flamande.

Les amendes administratives en cas d’infractions seront plus élevées.

Un système de détection de fraude basé sur l’analyse de données sera mis en place.

Accent sur la migration de travail des profils hautement qualifiés

Les demandes de permis uniques pour les travailleurs hautement qualifiés seront traitées en priorité, avec un délai de traitement de 15 jours maximum par la Région flamande.

Les travailleurs hautement qualifiés qui exercent une fonction pour laquelle aucun diplôme de l’enseignement supérieur n’est requis ne seront plus éligibles à un permis unique en tant que travailleur hautement qualifié. Ils pourront toujours introduire une demande dans d’autres catégories, mais celles-ci sont soumises à plus de conditions.

Règles plus strictes pour les permis uniques dans les catégories « professions moyennement qualifiées en pénurie » et « autres »

Les permis uniques ne pourront plus être demandés que pour des profils moyennement qualifiés, à l’exclusion des profils peu qualifiés (VKS2). Une exception est prévue pour les travailleurs saisonniers.

Dans la catégorie « autres », l’employeur devra démontrer que l’offre d’emploi a été publiée pendant au moins 9 semaines en gestion partagée sur les sites web du VDAB et d’EURES durant les 4 mois précédent la demande de permis unique. L’employeur devra en outre constituer un dossier détaillé démontrant les efforts fournis en vue de trouver un candidat en Belgique, et ce, en motivant le refus des candidats potentiels et l’impossibilité d’organiser une formation en entreprise.

Pour les ressortissants hors UE exerçant une profession en pénurie structurelle, il restera possible de demander un permis unique, à condition qu’il s’agisse de profils moyennement qualifiés. Le ministre flamand de l’Emploi et de l’Économie sociale établit tous les deux ans une liste officielle comprenant actuellement 29 professions. Il s’agit principalement de fonctions dans les secteurs de la construction, du transport, des soins, de l’entretien des véhicules et machines, de l’installation et l’entretien d’installations électriques, ainsi que de l’alimentation.

Pour les professions figurant sur la liste du ministre, il n’est pas nécessaire de démontrer qu’aucun candidat adapté ne peut être trouvé sur le marché belge. L’obtention du permis unique pour ces professions en pénurie est donc relativement simple. Il faudra toutefois prouver que le travailleur possède les qualifications requises pour exercer la fonction spécifique.

Amélioration de l’information des travailleurs en provenance de pays-tiers sur leurs droits et obligations sur le marché du travail et dans la société, afin de les protéger contre l’exploitation et d’améliorer leur position juridique

Les employeurs seront sensibilisés à l’importance d’une gestion rigoureuse de l’occupation des travailleurs migrants et seront sanctionnés en cas d’infraction constatées.

Étant donné le renforcement des règles migratoires en Flandre et l’intensification des contrôles, il devient de plus en plus important de bien s’informer lors de l’embauche de ressortissants de pays tiers en Flandre.

Pro-Pay peut vous accompagner dans l’introduction de toutes les demandes de permis uniques pour des travailleurs de pays-tiers.

N’hésitez pas à nous contacter pour toute information complémentaire et accompagnement via legal@propay.be.

Adaptation du montant de l’indemnité kilométrique à partir du 1er juillet 2025

Adaptation du montant de l’indemnité kilométrique à partir du 1er juillet 2025

Lorsqu’un travailleur utilise sa propre voiture pour effectuer des déplacements professionnels, son employeur a la possibilité de lui rembourser le coût engendré par ce déplacement.

Il n’est pas nécessaire de démontrer avec exactitude ce coût. En effet, les autorités ont fixé un montant forfaitaire maximum par kilomètre parcouru, montant également accepté en tant que remboursement de frais propres à l’employeur (« indemnité kilométrique »). Cette indemnité kilométrique ne sera donc ni soumise aux cotisations sociales, ni aux impôts pour autant que le plafond maximal ne soit pas dépassé.

Le nouveau montant qui est d’application à partir du 1er juillet 2025 au 30 septembre 2025 est de 0,4309 EUR par kilomètre.

Pour rappel : le montant applicable du 1er avril 2025 jusqu’au 30 juin 2025 s’élevait à 0,4320 EUR par kilomètre. Il y a donc une légère réduction en comparaison avec le montant précédent.

Cependant, il est également possible d’opter pour l’indexation annuelle de l’indemnité kilométrique. Il est désormais possible de choisir entre les montants indexés trimestriels et le montant indexé annuel, qui s’élève à 0,4499 EUR par kilomètre pour la période à partir du 1er juillet 2025 jusqu’au 30 juin 2026. Dans ce dernier cas, l’employeur doit donc maintenir le même montant pendant toute la période.

Nous rappelons que le nombre de kilomètres par an ne doit pas être anormalement élevé (maximum de 24.000 kilomètres par an). En cas de dépassement, un justificatif sera requis.

Ce montant indexé annuel et trimestriel correspond au maximum autorisé, mais rien n’empêche les employeurs d’accorder un montant inférieur sans avoir à le justifier. Un montant plus élevé est également envisageable mais dans ce cas, la charge de la preuve incombe aux employeurs et aux travailleurs. Ils devront donc être capables de démontrer que l’indemnité correspond avec le coût réel engendré par les déplacements.

Plafonnement des cotisations patronales sur les hauts salaires : ce qui pourrait changer à partir de juillet 2025

Plafonnement des cotisations patronales sur les hauts salaires : ce qui pourrait changer à partir de juillet 2025

Les employeurs et les travailleurs soumis à la sécurité sociale belge doivent payer des cotisations à l’ONSS. Les cotisations personnelles des travailleurs s’élèvent à 13,07 % du salaire brut et sont retenues sur le salaire lors du traitement de la paie.

Les cotisations patronales sont calculées en sus de la rémunération brute octroyée aux travailleurs et par conséquent, augmentent le coût total pour l’employeur. Le pourcentage des cotisations patronales varie selon la commission paritaire applicable : pour les employés, il s’élève généralement à environ 27 %, tandis que pour les ouvriers, il peut atteindre 45 % ou plus. De plus, les cotisations patronales ne sont pas plafonnées.

Afin de maintenir la compétitivité de notre pays, une des nouvelles mesures prévues par le Gouvernement est le plafonnement des cotisations patronales de sécurité sociale à partir du 1er juillet 2025. Les cotisations patronales ne seront exigibles que sur la partie du salaire trimestriel qui est en dessous de ce montant limite. Pour les salaires dépassant ce seuil, les cotisations patronales de bases ne seraient plus dues.

Le montant au-delà duquel les cotisations ONSS patronales ne seraient plus dues doit encore être confirmé par un arrêté royal. Toutefois, il apparaît clairement qu’il viserait les hauts salaires dès lors que le montant brut annuel envisagé pour ce plafond s’élève à 340.000 EUR. Ce montant ferait l’objet d’indexations.

Attention: Les cotisations ONSS patronales spéciales (fonds de fermeture des entreprises, fonds de sécurité d’existence, etc. resteraient dues sur la totalité des rémunérations assujetties à l’ONSS. Ce plafond ne s’appliquerait pas non plus aux cotisations personnelles des travailleurs (13,07 %).

Le projet de Loi-programme du 27 mai 2025 prévoit que ces mesures entreraient en vigueur le 1er juillet 2025. Toutefois, les textes définitifs n’ont pas encore été publiés au Moniteur belge.

Si cette mesure entre en vigueur au 1er juillet 2025, Pro-Pay l’appliquera à compter du troisième trimestre 2025.

Nous ne manquerons pas de vous tenir informés dès la publication des textes définitifs au Moniteur belge.

Travail étudiant : de quoi faut-il tenir compte en 2025 ?

Travail étudiant : de quoi faut-il tenir compte en 2025 ?

Ces dernières semaines de chaleur nous ont rappelé que les vacances d’été arrivent à grands pas. Il est donc temps de se pencher sur les principes de base du travail étudiant.

Qui entre en ligne de compte pour le travail étudiant ?

Un étudiant doit être âgé d’au moins 16 ans (15 ans si il/elle a suivi les deux premières années de l’enseignement secondaire) et doit suivre des cours dans un enseignement de plein exercice. Une personne qui suit des cours du soir n’entre donc pas en ligne de compte pour pouvoir travailler en tant qu’étudiant.

Un étudiant qui a fini ses études en juin et qui est diplômé peut encore travailler avec un contrat d’occupation étudiant jusqu’au 30 septembre de l’année de l’obtention de son diplôme.

Cependant, un étudiant qui termine ses études au cours de l’année académique n’est plus considéré comme un étudiant et ne peut donc plus conclure de contrat d’étudiant, même si elle/s’il ne reçoit pas immédiatement son diplôme.

L’étudiant peut travailler au maximum 12 mois consécutifs auprès du même employeur.

Cotisations de solidarité moins élevées pour les étudiants et contingent de 650 heures.

Le travail étudiant est, moyennant certaines conditions, exempté de cotisations sociales normales (ca. 28% pour l’employeur et 13,07% pour le travailleur). Pour autant que les conditions suivantes soient remplies, le travail étudiant n’est soumis qu’à une cotisation de solidarité beaucoup moins élevée qui est équivalente à 5,42% pour l’employeur et à 2,71 % pour l’étudiant :

  • L’étudiant est occupé dans le cadre d’un contrat de travail étudiant conclu à l’avance, par écrit et qui contient des mentions légales obligatoires. Le contrat d’occupation étudiant est toujours un contrat à durée déterminée (max 12 mois).
  • * Nouveau * En mars 2025, un projet de loi a été adopté pour étendre le quota d’emploi étudiant dans le cadre de la contribution de solidarité. Le quota avais déjà été temporairement augmenté de 475 heures à 600 heures en 2023 et 2024, mais en l’absence d’ajustement législatif, il aurait été ramené à 475 heures. Grâce à cette nouvelle modification législative, le nombre maximal d’heures pouvant être prestées en tant qu’étudiant sous cotisations de solidarité est porté rétroactivement à 650 heures par an à partir du 1er janvier 2025.
  • Dans le cas où l’étudiant viendrait à travailler plus de 650 heures, la cotisation de solidarité n’est plus valable à partir de la 651ème heure et l’employeur sera donc redevable des cotisations sociales ordinaires (comme pour un travailleur normal).

    L’étudiant peut consulter le nombre d’heures travaillées sur studentatwork.be. L’étudiant peut, via ce site, télécharger une attestation mentionnant les heures disponibles. Nous vous conseillons de demander ce document à l’avance à l’étudiant de façon à ce que vous soyez certain du nombre d’heures pendant lesquelles l’étudiant peut encore travailler chez vous et pour lesquelles vous pouvez bénéficier de la cotisation de solidarité avantageuse.
  • L’étudiant ne peut que travailler durant les périodes pendant lesquelles il/elle n’est pas tenu d’être présent(e) au sein de son établissement d’enseignement.
  • L’employeur a introduit, avant le début de contrat d’occupation étudiant, une déclaration Dimona spécifique pour les étudiants. Si vous souhaitez que votre Payroll Business Partner s’occupe de cette déclaration, prévenez-le donc au moins deux jours ouvrables avant le début de contrat.

Salaire et conditions de travail

Vous devez payer à votre étudiant au moins le salaire minimum fixé par le secteur (ou au niveau de l’entreprise si des règles plus avantageuses ont été convenues), comme le salaire qui est applicable pour vos autres travailleurs, à moins que le secteur prévoie lui-même une exception pour les étudiants. C’est par exemple le cas au sein de la CP 200 (commission paritaire auxiliaire pour les employés), dans laquelle des salaires minimums sont prévus pour les étudiants.

En général, les mêmes règles de droit social qui s’appliquent à un travailleur normal sont également d’application pour l’occupation des étudiants. Les étudiants doivent donc par exemple recevoir une copie du règlement de travail au moment de leur entrée en service.

Il y a néanmoins quelques exceptions à ce principe général. Par exemple, le contrat de travail étudiant contient une période d’essai de 3 jours, les étudiants peuvent travailler moins d’un tiers de la durée de travail hebdomadaire (pour une semaine de 38 heures, ceci signifie que les étudiants peuvent travailler moins de 13 heures par semaine) et dans la plupart des cas, il est interdit aux mineurs de travailler la nuit.

Preuve d’inscription

En tant qu’employeur vous devez pouvoir démontrer que la personne engagée est bien un étudiant. L’ONSS requiert donc que vous soyez en mesure de pouvoir présenter, à sa demande, une preuve d’inscription pour l’année scolaire ou académique en cours.

Pour ces raisons, nous vous conseillons fortement de demander à l’étudiant une copie de son inscription avant le début de son contrat de travail et de la conserver.

Que devez-vous faire en tant qu’employeur ?

Avant l’entrée en service d’un étudiant :

  • Demander la preuve d’inscription et l’attestation Student@work
  • Signer le contrat d’occupation étudiant
  • Procéder à la déclaration Dimona à Informer Pro-Pay au moins 2 jours de travail à l’avance !

Au moment de l’entrée en service : transmettez à l’étudiant une copie du règlement de travail et demandez-lui de signer l’accusé de réception.

Si vous avez d’autres questions, n’hésitez pas à nous contacter.

Dates limites de dépôt de la déclaration d’impôt sur le revenu des personnes physiques – année d’imposition 2025

Dates limites de dépôt de la déclaration d’impôt sur le revenu des personnes physiques – année d’imposition 2025

Préparez-vous pour la soumission de la déclaration d’impôt sur le revenu des personnes physiques !

En tant que résident belge, domicilié et travaillant en Belgique, vous êtes tenu de déposer une déclaration fiscale d’impôt sur le revenu des personnes physiques.

Dans cette déclaration vous mentionnerez toutes vos données personnelles et vos revenus afin que les autorités fiscales belges puissent déterminer correctement vos impôts finaux.

La déclaration de revenus que vous devez déposer cette année est liée à l’année de revenus 2024. Les individus qui ont déménagé en Belgique au cours de l’année 2024 et sont donc devenus résidents fiscaux en 2024 doivent déposer leur déclaration de revenus en Belgique pour la première fois cette année.

Nous avons le plaisir de vous présenter ci-dessous un aperçu des délais applicables pour le dépôt de votre déclaration d’impôt sur le revenu des personnes physiques. Les délais diffèrent selon que des revenus spécifiques doivent être déclarés et selon le mode de dépôt (papier ou électronique). Contrairement à ce qui était en vigueur par le passé, la date limite de dépôt ne dépend plus de la personne qui dépose la déclaration (vous-même ou un conseiller fiscal).

Dépôt sur papier

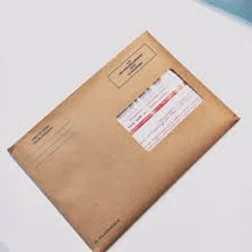
Si c’est la première fois que vous déposez une déclaration fiscale en Belgique, l’administration fiscale belge vous enverra en principe un formulaire papier par courrier ordinaire au cours du mois de mai. Ce courrier est reconnaissable à sa grande enveloppe brune.

Enveloppe brune contenant un courrier

Si vous ne recevez pas spontanément cette lettre de l’administration fiscale belge, vous êtes tenu de demander le formulaire de votre propre initiative auprès de votre bureau de taxation local. Il est recommandé d’en faire la demande au début du mois de juin afin de disposer d’un délai suffisant pour déposer la déclaration d’impôt à temps.

La déclaration d’impôt sur le revenu des personnes physiques sur papier doit parvenir aux autorités fiscales belges au plus tard le 30 juin 2025.

Dépôt électronique

Il est également possible de déposer la déclaration d’impôt des personnes physiques par voie électronique via Tax-On-Web (MyMinFin). Si vous déposez la déclaration par voie électronique, la date limite de dépôt est fixée au 15 juillet 2025.

Vous pouvez facilement vous connecter via MyMinFin à l’aide de votre e-ID en utilisant l’application “itsme”.

Cas particuliers

  1. Déclaration à l’impôt sur le revenu des personnes physiques avec des revenus spécifiques

Si votre déclaration d’impôt sur le revenu des personnes physiques contient des revenus spécifiques et que vous la déposez par voie électronique, un délai de dépôt prolongé jusqu’au 16 octobre 2025 s’applique.

La date limite de dépôt prolongée s’applique si vous vous trouvez dans l’une des situations suivantes:

  • Votre déclaration contient des revenus indépendants ou des revenus professionnels étrangers
  • Vous déclarez pour la première fois un ou plusieurs des éléments suivants dans votre déclaration :
    • un bien étranger
    • une pension alimentaire reçue d’une personne à l’étranger ou versée à une personne à l’étranger
    • un prêt contracté à l’étranger
    • une construction juridique
    • et/ou l’application du régime spécial d’imposition pour les contribuables et chercheurs impatriés

Si vous êtes dans l’une des situations spécifiques ci-dessus mais que vous ne déclarez pas en ligne, la date limite de dépôt papier du 30 juin 2025 continuera à s’appliquer.

  1. Proposition de déclaration simplifiée (PDS)

Il arrive régulièrement que les autorités fiscales belges envoient une proposition de déclaration simplifiée, basée sur les données dont elles disposent. Si vous recevez une telle proposition, vous ne devez en principe pas déposer de déclaration d’impôt.

Cependant, vous devez toutefois vérifier si la PDS est correcte et complète :

  1. Si votre PDS est correcte et complète, vous ne devez rien faire.
  2. Toutefois, si votre PDS est incorrecte et/ou incomplète, vous devez la corriger et/ou la compléter :
    1. Soit en ligne via MyMinFin: la date limite du 15 juillet 2025 s’applique
    2. Soit en utilisant le formulaire papier (dans le cas où vous avez reçu la PDS par courrier): la date limite du 30 juin 2025 s’applique

Vous pourrez vérifier les détails de votre proposition de déclaration lorsque Tax-on-Web est ouvert, c’est-à-dire, le 28 avril 2025.

Besoin d’aide !

N’hésitez pas à nous contacter à l’adresse électronique tax@propay.be si :

  • Vous souhaitez recevoir plus d’informations sur les impôts sur le revenu des personnes physiques
  • Vous souhaitez organiser une formation sur ce sujet pour votre personnel
  • Vous souhaitez de l’aide pour la préparation et le dépôt de votre déclaration sur le revenu des personnes physiques.

Un moyen d’attirer les talents étrangers : Le régime fiscal spécial pour les contribuables et les chercheurs impatriés

Un moyen d’attirer les talents étrangers : Le régime fiscal spécial pour les contribuables et les chercheurs impatriés

Les différents gouvernements belges cherchent toujours des moyens d’attirer des talents étrangers afin de remédier aux pénuries structurelles sur le marché du travail belge. Une mesure très bénéfique à cet égard est le Régime Spécial d’Imposition pour les contribuables (RSII) et les Chercheurs (RSICI) Impatriés.

De quoi s’agit-il ?

Le régime spécial d’imposition pour les contribuables et chercheurs impatriés a été introduit par le gouvernement belge le 1er janvier 2022, et remplace le “régime spécial pour les cadres étrangers”, qui était vieux de près de 40 ans. Ce nouveau régime a été introduit par une loi et offre donc une plus grande sécurité juridique que l’ancien régime qui était basé sur une lettre circulaire administrative.

Le régime fiscal spécial est une mesure très efficace pour réduire les coûts salariaux de l’entreprise pour ses salariés/dirigeants d’entreprise qualifiés travaillant en Belgique.

Quels sont les avantages ?

Dépenses récurrentes

L’employeur peut verser à ses salariés/dirigeants d’entreprise une indemnité non imposable (appelée “frais propres à l’employeur”) s’élevant au maximum à 30 % de la rémunération brute.

Ces frais propres à l’employeur sont plafonnés à 90.000 euros par an. Ce plafond doit être calculé au prorata du nombre de jours en cas d’années incomplètes.

Ces dépenses récurrentes sont applicables sans qu’il soit nécessaire de fournir des preuves à cet égard.

Vous trouverez ci-dessous un exemple hypothétique :

Sans le régime spécial d’impositionAvec le régime spécial d’imposition
Rémunération brute130.000100.000
(Moins) Sécurité sociale belge des travailleurs
Rémunération imposable113.00986.930
(Moins) Impôts belges sur le revenu
(Plus) Frais propres à l’employeur030.000
Rémunération nette pour le bénéficiaire64.34782.220
Coût pour l’entreprise (incluant les cotisations sociales patronales estimées à 27,5 %)165.750157.500

Dépenses non récurrentes

Outre les dépenses récurrentes, l’employeur peut également prendre en charge les dépenses non récurrentes supplémentaires résultant de l’emploi en Belgique, telles que

  • Frais de déménagement en Belgique ;
  • Les frais relatifs à l’aménagement du logement en Belgique pendant les 6 premiers mois à compter de l’arrivée de la personne en Belgique (plafond de 1.500 euros) ;
  • Frais relatifs aux frais de scolarité des enfants en Belgique.

Le montant et la réalité de ces dépenses non récurrentes doivent être prouvés par des pièces justificatives.

Quelles sont les conditions ?

Employeur doit être admissible

Tout d’abord, l’employeur doit remplir les conditions requises. La personne impatriée doit être soit

  • Directement recruté à l’étranger par :
    • une société nationale, ou
    • un établissement belge d’une société étrangère, ou
    • une association nationale ou internationale à but non lucratif.

Ou

  • Détaché par une société étrangère faisant partie d’un groupe multinational vers :
    • une ou plusieurs entreprises nationales, ou
    • un ou plusieurs établissements belges d’une société étrangère faisant partie d’un même groupe multinational ou,
    • une association nationale ou internationale à but non lucratif.

Le salarié ou dirigeant d’entreprise doit respecter certaines conditions

Le salarié ou le dirigeant d’entreprise doit exercer une activité rémunérée imposable en Belgique.

Les administrateurs de sociétés de la “catégorie 1” (mandat d’administrateur et fonctions similaires chargées de la gestion journalière) ainsi que certains administrateurs de sociétés de la “catégorie 2” (administrateurs exerçant une fonction dirigeante/activité de gestion journalière de nature commerciale, financière ou technique) peuvent se qualifier.

La personne doit en outre simultanément remplir les conditions suivantes :

  1. Pendant la période de 60 mois précédant le début de l’emploi en Belgique, l’individu
    1. n’a pas été résident belge et
    2. n’a pas vécu à moins de 150 km de la frontière belge et
    3. n’a pas été soumis à l’impôt en tant que non-résident pour ses revenus professionnels en Belgique.
      ​

  1. La personne doit recevoir une rémunération brute de plus de 75.000 euros pour des services rendus en Belgique au cours d’une année civile.

    Ce seuil est calculé au prorata du nombre de jours en cas d’années incomplètes.
  2. L’employeur doit recevoir l’approbation des autorités fiscales belges pour chaque nouvel impatrié.

    L’employeur doit introduire une demande auprès des autorités fiscales belges dans un délai de trois mois à compter du début de l’emploi de la personne en Belgique. Un dépôt tardif n’est pas possible.

Conditions spécifiques aux chercheurs impatriés

Un régime distinct a été introduit pour les chercheurs impatriés admissibles. Seuls les salariés peuvent bénéficier de ce régime, à l’exclusion des dirigeants d’entreprise.

Un chercheur impatrié est un salarié qui :

  • Seul ou en groupe, exerce des activités de recherche à caractère scientifique, fondamental, industriel ou technique, dans un laboratoire ou une entreprise réalisant un ou plusieurs programmes de recherche et de développement pendant au moins 80 % de son temps de travail.
  • Être titulaire d’un doctorat ou d’un master en STIM (sciences, technologies, ingénierie et mathématiques) ou justifier de 10 ans d’expérience professionnelle pertinente.

Une rémunération annuelle brute minimale n’est pas exigée pour les chercheurs impatriés. Cependant, toutes les autres conditions doivent être respectées.

Limité dans le temps

Le régime fiscal spécial est limité dans le temps. Il est applicable pour une période initiale de 5 ans. Une prolongation de l’application du régime peut être demandée pour une période supplémentaire de trois ans. La durée totale du régime est donc de 8 ans.

Si les conditions ne sont plus remplies, le régime fiscal spécial prendra fin pour la personne concernée (les conditions de l’employeur/de l’entreprise, la rémunération minimale de 75.000 euros pour les contribuables impatriés ou le temps de travail minimal de 80 % consacré aux programmes de R&D pour les chercheurs impatriés).

Changements possibles à l’avenir ?

Dans le nouvel accord de coalition fédéral, il a été annoncé que le régime fiscal spécial serait rendu encore plus attrayant. Pour ce faire, le montant de frais non imposable propres à l’employeur passerait de 30 à 35 %, tout en supprimant le plafond actuel de 90.000 euros. En outre, le salaire brut minimum requis serait abaissé de 75.000 à 70.000 euros. Nous vous tiendrons informés dès que de plus amples détails sur la mise en œuvre de ces changements seront disponibles.

Il est temps d’agir !

Si vous souhaitez en savoir plus sur ce régime fiscal spécial ou être assisté dans la préparation et l’introduction de la demande de statut fiscal spécial, n’hésitez pas à :

  • Contacter votre interlocuteur Pro-Pay
  • Envoyer un e-mail à tax@propay.be

Nous nous ferons un plaisir de vous guider dans les étapes suivantes.

Flash info FLA : nouveau report de la date limite pour l’enregistrement des formations – 2025

Flash info FLA : nouveau report de la date limite pour l’enregistrement des formations - 2025

Dans notre flash info de janvier, nous vous informions du dernier report de la date limite relative à l’obligation d’enregistrement des formations dans le Federal Learning Account (ci-après « FLA ») au 1er avril 2025 . Avant que cette date ne vienne à échoir, une proposition de loi visant à reporter à nouveau la date limite fut approuvée le 27 mars 2025 , cette dernière reporte ainsi une nouvelle fois la date limite, cette fois au 1er septembre 2025.

Pour rappel : Avant ce dernier report, tout employeur devait, au plus tard le 1er avril 2025, enregistrer dans le FLA toutes les formations suivies par les travailleurs depuis le 1ᵉʳ janvier 2024.

Report du FLA et obligations de l’employeurs

L’enregistrement dans le FLA est donc reporté au 1ᵉʳ septembre 2025. Jusqu’à cette date, les employeurs ont le choix entre :

  • Continuer à enregistrer les formations suivies depuis le 1ᵉʳ janvier 2024 dans le FLA;

ou

  • Garder ces formations dans un compte individuel de formation. Il s’agit d’un formulaire papier ou électronique dans lequel est enregistré le crédit de formation du travailleur.

Pour plus d’informations sur le compte individuel de formation et les formalités à respecter lors de son élaboration, nous vous renvoyons à notre newsletter.

Vers un remplacement du FLA ?

Le gouvernement fédéral a annoncé sa volonté de remplacer le FLA par « un système administratif plus simple »., À l’heure actuelle, nous ne savons pas encore à quoi ressemblera cet outil, nous suivons ça de près et vous tiendrons informés.

Attention : L’éventuel remplacement du FLA n’impactera pas le droit individuel à la formation et ne dispensera pas les employeurs concernés de leur obligation d’établir un plan de formation annuel. Pour plus d’informations nous vous renvoyons à nos newsletters du 12/03/2024 et du 21/10/2024.

Point d’action ?

Bien que la date limite ait été prolongée, nous vous recommandons de continuer à enregistrer dans le FLA les formations suivies depuis le 1ᵉʳ janvier 2024. De cette manière, vous pouvez être sûr que tout sera enregistré à temps pour la nouvelle date limite.

Si vous avez des questions concernant nos services liés au FLA ou les tarifs y étant liés, n’hésitez pas à nous contacter à l’adresse legal@pro-pay.be.

Loi sur la Recherche Privée : impact sur votre entreprise

Loi sur la Recherche Privée : impact sur votre entreprise

Le 6 décembre 2024, la Loi sur la Recherche Privée a été publiée au Moniteur belge. Cette loi remplace la loi sur la profession de détective du 19 juillet 1991, qui était dépassée. Dans cette newsletter, nous abordons la Loi sur la Recherche Privée et expliquerons pourquoi son impact sur les services du personnel est plus important que celui de la loi sur la profession de détective. Suite à cette loi, nous vous recommandons de (re)examiner certains points concernant la collecte d’informations et le contrôle des candidats et des travailleurs. Dans cette newsletter, nous vous fournissons des points d’attention concrets à cet égard.

Qu’est-ce qu’une « activité de recherche privée » ?

Les activités de recherche privée sont celles qui :

(1) sont exercées par une personne physique ;
(2) sur mission d’un mandant ;
(3) qui consistent à collecter des renseignements obtenus par le traitement d’informations sur des personnes physiques ou morales ou sur les circonstances de faits commis par celles-ci ; et
(4) qui ont pour objet de fournir les renseignements recueillis au mandant afin de préserver ses intérêts dans le cadre d’un conflit effectif ou potentiel ou de retrouver des personnes disparues ou des biens perdus ou volés.

Dans le domaine des RH, il s’agit, par exemple, d’une enquête sur un fait commis par un travailleur, sur base duquel l’employeur décide d’entreprendre une sanction disciplinaire ou de mettre fin au contrat de travail.

La Loi sur la Recherche Privée exclut certaines activités du champ d’application, dont deux sont particulièrement pertinentes pour les RH :

1. Les activités exercées pour le compte du client en exécution d’obligations légales ou de missions, qui n’ont pas elles-mêmes pour objectif une enquête privée, par exemple les conseillers en prévention qui mènent une enquête à la suite d’une demande (in)formelle d’intervention psychosociale.

2. Les employés RH qui recherchent des informations sur un candidat sur Internet, auprès d’anciens employeurs ou de personnes de référence fournies par le candidat (voir ci-dessous).

Un service du personnel entre-t-il dans le champ d’application de la loi ?

Lorsqu’un service du personnel exerce structurellement des activités de recherche privée pour son propre employeur ou se fait connaître comme tel, il est qualifié de « service interne de recherche privée » et tombe sous le champ d’application de la loi. Structurel signifie que l’activité fait partie des tâches d’au moins un travailleur.

Toutefois, il y a un débat sur le fait que les services du personnel qui n’exercent qu’occasionnellement des activités de recherche privée entrent également dans le champ d’application de la loi.

Jusqu’à ce que cette discussion soit clarifiée, nous recommandons d’appliquer les règles de la Loi sur la Recherche Privée par mesure de précaution en tant que bonne pratique. À la lumière de cette nouvelle loi, nous vous recommandons également de vérifier si d’autres aspects de votre politique RH, concernant la demande et à l’examen d’informations sur les candidats et les travailleurs, sont conformes aux réglementations applicables. Vous trouverez ci-dessous un bref aperçu de la plupart des règles pertinentes de la Loi sur la Recherche Privée et d’autres réglementations pertinentes.

La demande et l’examen d’informations sur les candidats

1. Quelles informations pouvez-vous demander lors d’une candidature ?

Compte tenu du droit à la vie privée du candidat, seules les informations nécessaires à la sélection du candidat peuvent être demandées au cours d’une procédure de candidature. Il est en principe interdit de demander des données sensibles, telles que le casier judiciaire et l’état de santé du candidat, sauf exception légale.

2. Recherche d’informations sur Internet, auprès de l’ancien employeur ou de personnes de référence

Même si ces recherches sont exclues du champ d’application de la Loi sur la Recherche Privée, elles posent un certain nombre de problèmes au regard des lois sur la protection de la vie privée.

En ce qui concerne les recherches de référence, le principe reste que celles-ci doivent être nécessaires à la procédure de sélection. Les employeurs ne peuvent pas vérifier systématiquement les informations fournies par les candidats auprès de tiers et doivent d’abord demander des éclaircissements au candidat lui-même. En outre, cela nécessite le consentement du candidat, y compris sur la raison de la collecte des données et sur les personnes consultées. Le candidat doit également toujours être informé lorsqu’une information est demandée.

La vérification, la demande et l’examen d’informations sur les travailleurs

1. Règlement sur la recherche privée

Les travailleurs doivent savoir que des activités de recherche privée peuvent être menées. La Loi sur la Recherche Privée prévoit donc que l’autorisation et les modalités des recherches privées doivent être incluses dans un réglement (par exemple, dans une convention collective, une annexe au règlement du travail ou une décision du comité d’entreprise). Nous recommandons d’inclure les règlements dans une politique, car cela offre plus de flexibilité.

La loi prévoit un délai de 2 ans pour établir ce règlement, ce qui signifie que ce règlements devra être établi avant le 16 décembre 2026. Pendant la période de transition, on peut valablement exercer des activités de recherche privée sans règlement, bien que l’on doive déjà se conformer aux autres dispositions de la Loi sur la Recherche Privée. Si le règlement n’est pas établi avant le 16 décembre 2026 et qu’une recherche privée est menée après cette date, toutes les conclusions de cette enquête privée seront considérées comme nulles.

2. Les entretiens

Les règles relatives aux entretiens dans la Loi sur la Recherche Privée n’entraînent pas la nullité des conclusions si elles ne sont pas respectées, mais nous recommandons néanmoins de les suivre en tant que bonne pratique lors des entretiens avec les travailleurs. Selon la Loi sur la Recherche Privée, un entretien ne peut avoir lieu qu’avec le consentement préalable et l’information spécifique fournies au travailleur concerné.

Après l’interrogatoire, un rapport écrit doit être rédigé. Si l’interrogatoire est enregistré, le consentement explicite du travailleur est requis, qui a également droit à une copie gratuite de l’enregistrement.

3. Contrôle des travaileurs

Les employeurs peuvent surveiller leurs travailleurs de différentes manières, telles que la surveillance de l’utilisation professionnelle du courrier électronique et d’Internet, l’enregistrement des conversations téléphoniques professionnels, la surveillance par caméras sur le lieu de travail ou le suivi des véhicules de l’entreprise via la géolocalisation. Lors de l’élaboration d’une politique relative à ces formes de contrôle des travailleurs, les trois principes suivants doivent toujours être pris en compte:

  • Finalité : le contrôle et la surveillance doivent toujours avoir un objectif légitime fondé sur la réglementation et l’APD.
  • Proportionnalité : la surveillance ne doit pas aller au-delà de ce qui est strictement nécessaire et doit respecter la vie privée des travailleurs dans toute la mesure du possible.
  • Transparence : les travailleurs doivent être clairement informés de tous les aspects du contrôle. En principe, cela peut se faire par le biais d’une politique, du règlement du travail ou du contrat de travail.

Certaines formes de contrôle nécessitent également une consultation supplémentaire, une information préalable, voire le consentement des travailleurs.

! Points d’action :

  • Faites attention aux informations que vous demandez lors des candidatures. Informez le candidat, et si nécessaire demandez-lui sa permission, si vous souhaitez effectuer une recherche de références ou vérifier les médias sociaux du candidat.
  • Rédigez un règlement pour les travailleurs qui indique clairement que des activités de recherche privées peuvent être menées et quelles en sont les modalités.
  • A titre de bonne pratique, prenez en compte les règles de la Loi sur la Recherche Privée sur les entretiens.
  • Si vous contrôlez vos travailleurs par surveillance par caméras, contrôle des e-mails, etc., vérifiez si les obligations de consultation et d’information ont été respectées et si le consentement des travailleurs est requis.

Si vous avez des questions sur ce sujet, n’hésitez pas à nous contacter à l’adresse legal@pro-pay.be.