
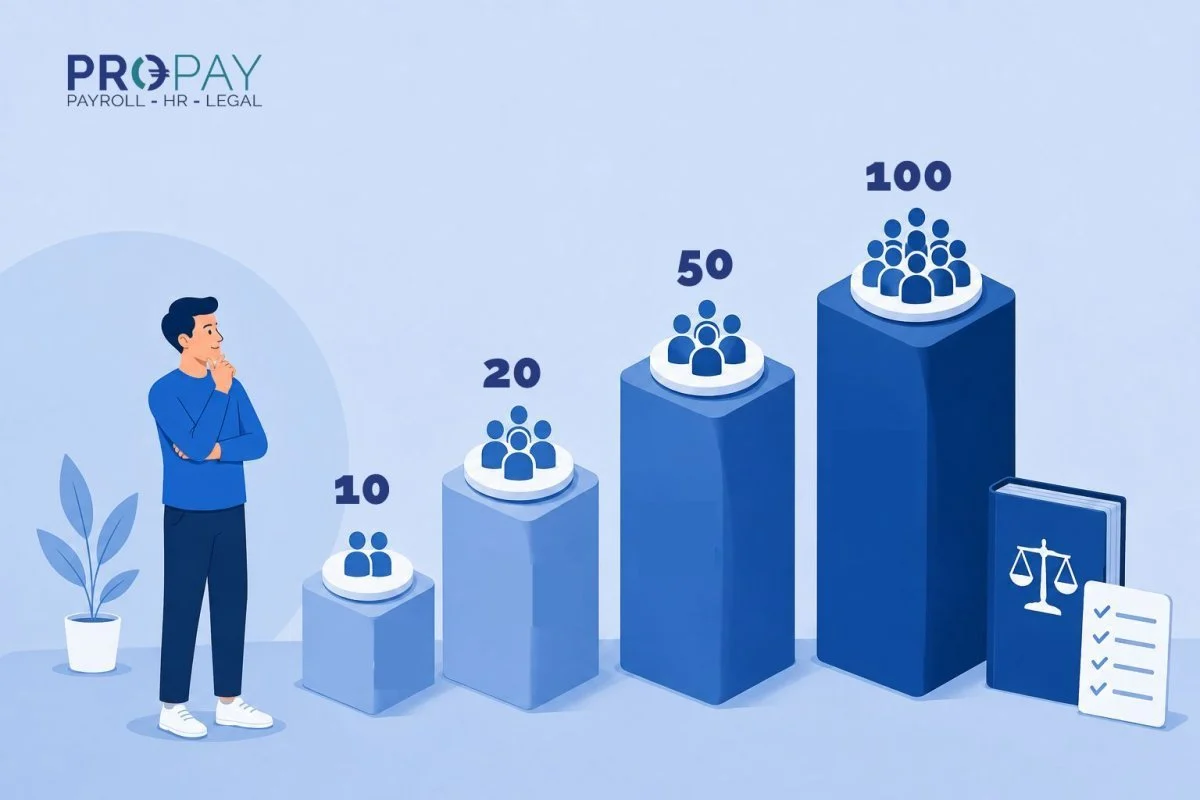
Welke wettelijke verplichtingen gelden bij 10, 20, 50 en 100 werknemers?

Welke wettelijke verplichtingen gelden bij 10, 20, 50 en 100 werknemers?

Het jaar 2026 markeert de concrete uitvoering van het regeerakkoord dat het jaar voordien werd aangenomen. Deze evolutie heeft geleid tot de invoering van talrijke nieuwe wettelijke bepalingen, in het bijzonder op het vlak van sociaal recht en arbeidsrecht, zoals blijkt uit onze verschillende nieuwsbrieven die in de loop van het jaar zijn gepubliceerd. Deze hervormingen brengen vanzelfsprekend nieuwe verplichtingen met zich mee, zowel voor werknemers als voor werkgevers.

Daarnaast moeten ondernemingen, binnen het complexe kader van het Belgische sociaal recht, ook aandacht blijven hebben voor de wettelijke verplichtingen die op hen rusten afhankelijk van hun grootte. Bepaalde maatregelen worden immers pas verplicht vanaf een bepaald werknemersaantal.

Dit artikel heeft tot doel u een overzicht te geven van de belangrijkste verplichtingen in het Belgische arbeidsrecht die verband houden met het aantal tewerkgestelde werknemers.

NB: De berekeningswijze van het aantal werknemers om na te gaan of een verplichting van toepassing is, verschilt naargelang de betrokken verplichting. In sommige gevallen voorziet de wetgeving in een specifieke berekeningsmethode.

1.Overzichtstabel van de wettelijke verplichtingen volgens de grootte van de onderneming

Grootte ondernemingVerplichtingBeschrijving
Individueel opleidingsrechtEnkel indien een sectorale cao hierin voorziet.
10 à Individueel opleidingsrechtMinimum 1 dag/jaar/VTE; erkende formele en informele opleidingen. Uitzonderingen mogelijk via sectorale cao’s.
MobiliteitsbudgetVerplichting om een mobiliteitsbudget in te voeren vanaf 15 werknemers (in werking vanaf 2028 – onder voorbehoud van bevestiging).
≥ 20 werknemersRecht op deconnectieVerplicht beleid invoeren via een cao of het arbeidsreglement (modaliteiten, verplichtingen, enz.).
Werkgelegenheidsplan voor oudere werknemers (cao nr. 104)Jaarlijks plan om de tewerkstelling van 45-plussers te behouden/te verhogen.
Individueel opleidingsrecht (5 dagen)Gemiddelde van 5 dagen/jaar/VTE gedurende een periode van 5 jaar. Uitzonderingen mogelijk via sectorale cao’s.
Jaarlijks opleidingsplanPlan op te stellen voor 31 maart; verplichte raadpleging van de vertegenwoordigers.
Interne Dienst voor preventie en bescherming op het werkVerplichting om een interne dienst te organiseren; de preventieadviseur moet een interne werknemer zijn.
Vaststelling arbeidspotentieelVerplichting vanaf 8 weken arbeidsongeschiktheid.
Re-integratietrajectVerplichting om binnen 6 maanden na de eerste dag arbeidsongeschiktheid een re-integratietraject op te starten wanneer arbeidspotentieel werd vastgesteld
≥ 50 werknemersSociale verkiezingen – CPBWVerplichte organisatie om de 4 jaar.
VertrouwenspersoonVerplichte aanduiding van minstens 1 interne werknemer.
MobiliteitsbudgetVerplichting om een mobiliteitsbudget in te voeren (in werking vanaf 2027 – onder voorbehoud van bevestiging).
LoonkloofrapportTweejaarlijks verslag via beknopt formulier.
Solidariteitsbijdrage aan de RSZ voor langdurige zieke werknemersVerplichting om een solidariteitsbijdrage te betalen gedurende twee maanden voor werknemers tussen 18 en 54 jaar die langer dan 30 dagen arbeidsongeschikt zijn.
≥ 100 werknemersSociale verkiezingen – ORVerplichte organisatie om de 4 jaar.
LoonkloofrapportTweejaarlijks verslag via volledig formulier.

1.De verplichtingen in detail

< 10 werknemers

1. Individueel opleidingsrecht

Er bestaat geen algemene wettelijke verplichting inzake opleidingsdagen (individueel opleidingsrecht) behalve wanneer een sectorale collectieve arbeidsovereenkomst (cao) hierin voorziet.

Van 10 tot < 20 werknemers

1. Individueel opleidingsrecht

Alle werknemers hebben een individueel recht op opleiding in de betrokken ondernemingen. Enkel formele en informele opleidingen zoals gedefinieerd door de wet komen in aanmerking voor dit individueel recht.

Ondernemingen met 10 tot minder dan 20 werknemers (in VTE) zijn verplicht om minstens 1 opleidingsdag per jaar en per VTE te garanderen.

Gelieve er rekening mee te houden dat de sectoren (paritaire comités) specifieke regels kunnen vastleggen (aantal opleidingsdagen, formaliteiten, enz.).

Voor meer informatie over deze verplichting en de bijhorende procedures verwijzen wij u naar onze nieuwsbrief van 19 februari 2026.

2. Mobiliteitsbudget (vanaf 2028)

Ondernemingen die minstens 15 werknemers tewerkstellen, zullen verplicht zijn een mobiliteitsbudget in te voeren. Alle betrokken werknemers zullen kunnen kiezen voor dit budget, overeenkomstig de modaliteiten die in het interne beleid zijn vastgelegd. Voor meer informatie over het mobiliteitsbudget verwijzen wij u graag naar onze nieuwsbrieven van 25 januari 2024 en 26 april 2022.

Op dit moment is er nog geen ontwerp van wetgeving gepubliceerd, waardoor de exacte modaliteiten van deze verplichting nog niet volledig gekend zijn.

Deze verplichting zou in werking treden op 1 januari 2028, onder voorbehoud van de publicatie van een wetgevende tekst in het Belgisch Staatsblad.

Vanaf 20 werknemers

1. Recht op deconnectie

Het recht op deconnectie betekent dat werknemers buiten de werkuren niet geacht worden bereikbaar te zijn via professionele digitale middelen (zoals de mobiele telefoon, e-mail of de door de onderneming gebruikte communicatietools).

Ondernemingen die minstens 20 werknemers tewerkstellen, zijn verplicht een beleid inzake deconnectie uit te werken via:

  • hetzij een ondernemings-cao,
  • hetzij het arbeidsreglement.

Dit beleid moet minstens de toepassingsmodaliteiten van het recht op deconnectie vastleggen, de regels inzake het gebruik van digitale tools, de momenten waarop geen contact mag worden opgenomen, enz.

Wij kunnen u een modelclausule bezorgen om op te nemen in uw arbeidsreglement.

2. Werkgelegenheidsplannen voor oudere werknemers (cao nr. 104)

Ondernemingen die meer dan 20 werknemers (VTE) tewerkstellen, zijn verplicht een werkgelegenheidsplan op te stellen voor werknemers van 45 jaar en ouder. Het plan wordt jaarlijks opgesteld. Het wordt aangenomen na een informatie- en raadplegingsprocedure die binnen drie maanden na afsluiting van het boekjaar, doorgaans op 31 maart, van start moet gaan.

Het plan bevat maatregelen om het aantal werknemers van 45 jaar en ouder te behouden of te verhogen. Daartoe kan de werkgever kiezen uit een (niet-exhaustieve) lijst van actiedomeinen voorzien in de cao, onder meer:

  • selectie en aanwerving van nieuwe werknemers;
  • ontwikkeling van competenties en kwalificaties van werknemers, met inbegrip van toegang tot opleiding;
  • loopbaanontwikkeling en professionele begeleiding binnen de onderneming;
  • enz.

Wij kunnen u een modelplan bezorgen en u begeleiden bij het invullen ervan.

3. Individueel opleidingsrecht en jaarlijks opleidingsplan

Ondernemingen die minstens 20 werknemers in VTE tewerkstellen, hebben een dubbele verplichting:

  • het respecteren van een individueel opleidingsrecht van 5 dagen per jaar per voltijdse werknemer (gemiddeld over een periode van 5 jaar);
  • het jaarlijks opstellen van een opleidingsplan en dit meedelen aan en/of bespreken met de vertegenwoordigers (OR, CPBW of SD) uiterlijk tegen 31 maart (behoudens afwijkend sectoraal stelsel). Binnen een maand na de inwerkingtreding moet het plan elektronisch bij de autoriteiten worden geregistreerd.

Gelieve er rekening mee te houden dat de sectoren (paritaire comités) specifieke regels kunnen vastleggen (aantal opleidingsdagen, formaliteiten, enz.).

Wij kunnen u een modelplan bezorgen en u begeleiden bij het invullen en de registratie ervan bij de bevoegde Belgische autoriteiten.

Voor meer informatie over het opleidingsplan en de procedure voor het opstellen en registreren ervan, verwijzen wij u naar onze nieuwsbrieven van 12 maart 2024 en 17 februari 2025.

4. Organisatie van de interne dienst voor preventie en bescherming op het werk

Alle ondernemingen moeten een interne dienst voor preventie en bescherming op het werk (IDPBW) oprichten met minstens één preventieadviseur. In ondernemingen met minstens 20 werknemers moet de interne preventieadviseur een werknemer van de onderneming zijn en mag dit niet langer de werkgever zelf zijn.

Het is aangeraden een addendum bij de arbeidsovereenkomst van de aangeduide preventieadviseur op te stellen om deze functie en de daarmee samenhangende verantwoordelijkheden te formaliseren. Daarnaast moet de aanduiding van de preventieadviseur een specifieke procedure volgen. Tot slot moet de preventieadviseur beschikken over een passende en specifieke opleiding die overeenstemt met het niveau van zijn functie.

5. Vaststelling van “het arbeidspotentieel” en re-integratietraject

In januari 2026 werd de Codex over het welzijn op het werk gewijzigd om een verplichting in te voeren voor werkgevers om een evaluatie van het “arbeidspotentieel” van de werknemer aan te vragen vanaf 8 weken afwezigheid wegens arbeidsongeschiktheid.

Wanneer deze evaluatie uitwijst dat er een arbeidspotentieel bestaat, zijn werkgevers die minstens 20 werknemers tewerkstellen verplicht om een re-integratietraject op te starten binnen 6 maanden na het begin van de arbeidsongeschiktheid.

Deze verplichtingen zijn van toepassing op alle arbeidsongeschiktheden die aanvangen vanaf 1 januari 2026.

Vanaf 50 werknemers

1. Sociale verkiezingen – Comité voor Preventie en Bescherming op het Werk

Ondernemingen die minstens 50 werknemers tewerkstellen gedurende een specifieke referteperiode bepaald door de wet, zijn verplicht om de 4 jaar sociale verkiezingen te organiseren voor de verkiezing van de werknemersvertegenwoordigers in het Comité voor Preventie en Bescherming op het Werk (hierna “CPBW”).

Het CPBW is een overlegorgaan samengesteld uit vertegenwoordigers van de werkgever en de werknemers en heeft als belangrijkste opdracht het welzijn op het werk te waarborgen door advies te verstrekken en mee te werken aan de uitvoering van veiligheidsmaatregelen. Zodra het CPBW is opgericht, is de onderneming verplicht het CPBW te raadplegen over tal van aangelegenheden inzake welzijn, preventie, interne beleidsmaatregelen, enz.

De volgende sociale verkiezingen vinden plaats in 2028.

2. Vertrouwenspersoon – algemene verplichting

De aanstelling van minstens één vertrouwenspersoon is verplicht in ondernemingen die 50 werknemers of meer tewerkstellen. Minstens één vertrouwenspersoon moet intern zijn.

De vertrouwenspersoon moet binnen de twee jaar na zijn/haar aanduiding een specifieke opleiding van minstens 5 dagen hebben gevolgd.

3. Loonkloofrapport (analyse van de loonstructuur)

Ondernemingen die gewoonlijk gemiddeld minstens 50 werknemers tewerkstellen, zijn verplicht om de twee jaar een analyseverslag van de loonstructuur op te stellen. Dit verslag heeft tot doel loonkloofverschillen tussen mannen en vrouwen op te sporen en te corrigeren.

  • Ondernemingen met 50–99 werknemers moeten het beknopte formulier gebruiken;
  • Ondernemingen met ≥ 100 werknemers moeten het volledige formulier gebruiken.

De betrokken formulieren worden ter beschikking gesteld door de bevoegde autoriteiten en kunnen via volgende links worden geraadpleegd: [formulier 50 – 99 werknemers]; [formulier ≥ 100 werknemers].

Daarnaast, indien u payrollklant bent bij Pro-Pay, kunnen wij u een rapport bezorgen dat werd opgesteld op basis van de gegevens die in ons loonverwerkingssysteem zijn ingevoerd.

4. Solidariteitsbijdrage aan de RSZ bij langdurige ziekte

Een solidariteitsbijdrage is verschuldigd door werkgevers die gemiddeld ten minste 50 werknemers in dienst hebben, voor werknemers tussen 18 en 54 jaar die langer dan 30 dagen arbeidsongeschikt zijn. Uitzendkrachten, flexi-jobwerknemers en gelegenheidsarbeiders in bepaalde specifieke sectoren zijn van deze maatregel uitgesloten.

De bijdrage bedraagt 30% van het bedrag van de ongeschiktheidsuitkering die de werknemer ontvangt gedurende een periode van twee maanden, te rekenen vanaf de 31ste dag van de arbeidsongeschiktheid. Deze bijdrage wordt automatisch geïnd door de RSZ.

De Ministerraad heeft op 18 juli 2026 een voorontwerp van wet goedgekeurd dat de verplichting tot betaling van de solidariteitsbijdrage met twee maanden verlengt. Deze bijdrage zou dus ook van toepassing zijn op de vierde en de vijfde maand van arbeidsongeschiktheid. De extra inkomsten die deze bijdrage zou opleveren, zouden volledig ten goede komen aan de betrokken ondernemingen, ongeacht of zij de bijdrage daadwerkelijk hebben betaald.

Deze maatregel is nog onder voorbehoud van de publicatie van een wetgevende tekst in het Belgisch Staatsblad.

5. Mobiliteitsbudget (vanaf 2027)

Ondernemingen die minstens 50 werknemers tewerkstellen, zullen verplicht zijn een mobiliteitsbudget in te voeren. Alle betrokken werknemers zullen kunnen kiezen voor dit budget, overeenkomstig de modaliteiten die in het interne beleid zijn vastgelegd.

Op dit moment is er nog geen ontwerp van wetgeving gepubliceerd, waardoor de exacte modaliteiten van deze verplichting nog niet volledig gekend zijn.

Deze verplichting zou in werking treden op 1 januari 2027, onder voorbehoud van de publicatie van een wetgevende tekst in het Belgisch Staatsblad.

Vanaf 100 werknemers

1. Sociale verkiezingen – Ondernemingsraad

Ondernemingen die gewoonlijk gemiddeld minstens 100 werknemers tewerkstellen gedurende een specifieke referteperiode bepaald door de wet, zijn verplicht om de 4 jaar sociale verkiezingen te organiseren voor de verkiezing van de werknemersvertegenwoordigers in de Ondernemingsraad (hierna “OR”). Indien er reeds een OR bestaat, is een hernieuwing via sociale verkiezingen verplicht vanaf 50 werknemers.

De onderliggende verplichting bij de oprichting van een OR bestaat erin de OR te informeren/ te raadplegen over een reeks aangelegenheden (economisch, werkgelegenheidsstructuur, arbeidsorganisatie, enz.)

Actiepunt: Het is voor ondernemingen dus essentieel zich ervan bewust te zijn dat hun omvang al dan niet aanleiding kan geven tot de toepassing van bepaalde verplichtingen inzake sociaal recht, om een conforme en efficiënte personeelsadministratie te waarborgen.

Indien u vragen heeft over één van deze verplichtingen of indien u een overzicht wenst van de verplichtingen die op uw onderneming van toepassing zijn, aarzel dan niet om contact met ons op te nemen via legal@pro-pay.be.
Loontransparantie is niet alleen een kwestie van rapportering: waar de richtlijn echt op focust en hoe je je als werkgever kunt voorbereiden

Loontransparantie is niet alleen een kwestie van rapportering: waar de richtlijn echt op focust en hoe je je als werkgever kunt voorbereiden

Hoewel de deadline van 7 juni 2026 voor de omzetting van de EU-richtlijn inzake loontransparantie is verstreken, blijven er nog veel vragen en opmerkingen bestaan over de inhoud ervan.

België heeft de deadline van 7 juni 2026 voor de omzetting van de richtlijn niet gehaald. Het heeft een verlenging van zes maanden aangevraagd bij de Europese Commissie en heeft verschillende vragen gesteld over de praktische toepassing van de richtlijn, onder meer wat als “loon” moet worden beschouwd.

Hoewel België de richtlijn nog niet heeft omgezet, zijn er veel belangrijke voorbereidende stappen die ondernemingen kunnen nemen om ervoor te zorgen dat zij goed voorbereid zijn op de omzetting ervan.

Hieronder geven we een overzicht van de meest voorkomende misvattingen en schetsen we de belangrijkste maatregelen die een onderneming dient te nemen om goed voorbereid te zijn op de omzetting van de richtlijn.

Veelvoorkomende misvattingen over de EU-richtlijn inzake loontransparantie

❌“Werknemers zullen exact kunnen zien
hoeveel hun collega’s verdienen.”

✔︎ Het was nooit de bedoeling dat de richtlijn zou betekenen
dat werknemers zicht zouden hebben op de exacte lonen van
hun collega’s. De richtlijn verleent werknemers wel het recht om
schriftelijk informatie op te vragen over hun eigen loonniveau en over
de gemiddelde loonniveaus per geslacht voor werknemers die
hetzelfde of gelijkwaardig werk verrichten.

❌ “De loontransparantierichtlijn verplicht
werkgevers om te benchmarken”

✔︎ De richtlijn vereist niet dat ondernemingen over een
marktbenchmark beschikken om aan de verplichtingen te voldoen.
Eerder dan externe benchmarking op te leggen, vereist de richtlijn in
de eerste plaats dat werkgevers ervoor zorgen dat hun interne
beloningsstructuren objectief, genderneutraal en gebaseerd zijn
op duidelijke criteria. Een benchmark kan een nuttig instrument
zijn om deze structuren te ondersteunen en te onderbouwen,
maar is niet noodzakelijk om aan de verplichtingen te voldoen.

❌ “Wij hebben minder dan 100 werknemers,
dus we hoeven op dit moment geen actie te ondernemen.”

❌ “Aangezien de richtlijn nog niet is omgezet
in nationale wetgeving, kunnen we gewoon wachten
tot de nationale wetgeving wordt gepubliceerd.”

✔︎ Het is belangrijk dat werkgevers de impact van de
richtlijn en de omvang van het vereiste voorbereidende werk
volledig begrijpen, ongeacht de grootte van de onderneming of
het tijdstip van de nationale omzetting. Zelfs ondernemingen met
minder dan 100 werknemers, die niet onderworpen zijn aan
formele rapporteringsverplichtingen, blijven onderworpen aan alle
andere vereisten die een aanzienlijke operationele impact
kunnen hebben. Loontransparantie vereist dat lonen op een
fundamenteel andere manier wordt georganiseerd.

❌ “Het zal niet langer mogelijk zijn om
verschillende lonen toe te kennen aan
werknemers binnen dezelfde categorie.”

✔︎ Organisaties die nog niet zijn begonnen met het herzien van
hun functieclassificatiesystemen en loonbeleid, lopen het risico
niet te kunnen inspelen op verzoeken van werknemers in het
kader van hun recht op informatie zodra de richtlijn wordt
geïmplementeerd. Indien dergelijke verzoeken aan het licht brengen
dat gelijk werk niet gelijk wordt beloond, kan dit aanleiding geven tot
verder onderzoek of maatregelen. Hoewel de richtlijn gelijk loon
voor gelijk of gelijkwaardig werk voorschrijft, laat zij verschillen in
verloning binnen dezelfde categorie toe, op voorwaarde dat deze
gebaseerd zijn op objectieve en genderneutrale criteria.

De richtlijn stelt sancties vast voor inbreuken op nationale bepalingen die overeenkomstig de richtlijn zijn vastgesteld en die betrekking hebben op het recht op gelijke beloning. Dergelijke sancties zullen onder meer uit geldboeten bestaan. Daarnaast hebben werknemers die schade hebben geleden als gevolg van een schending van een recht of verplichting in verband met het beginsel van gelijke beloning, het recht om een retroactieve schadevergoeding te vorderen, overeenkomstig de regels die door de lidstaat zullen worden vastgesteld. Dit omvat de volledige betaling van achterstallige verloning, evenals daarmee samenhangende bonussen of voordelen in natura, enz.

Belangrijkste maatregelen ter voorbereiding op de omzetting van de richtlijn

Loonverschillen moeten worden begrepen, hun onderliggende oorzaken herkend en werkgevers moeten kunnen uitleggen waarom ze bestaan. Dit begint met een duidelijk functiewaarderingssysteem en een consistent loonbeleid. De onderstaande stappen geven weer hoe ondernemingen dit in de praktijk kunnen brengen.

1. Evalueer en actualiseer uw functieclassificatiesysteem

U moet kunnen aantonen dat functies van gelijke waarde gelijk worden beloond. Dit vereist duidelijke functieclassificaties, objectieve criteria en het identificeren van inconsistenties.

De EU-richtlijn en de Commissie stellen duidelijk dat slechts een beperkt aantal objectieve criteria zal worden aanvaard om de verschillende looncategorieën te bepalen. Deze criteria moeten in overeenstemming zijn met de vier factoren die in de richtlijn zijn vastgelegd: vaardigheden, inspanning, verantwoordelijkheid en arbeidsomstandigheden. Indien uw organisatie nog niet over een formeel functieclassificatiesysteem beschikt, is het aangewezen deze in te voeren. Dit impliceert niet noodzakelijk de implementatie van een complex systeem. De Europese Commissie biedt toegankelijke richtsnoeren en praktische instrumenten voor genderneutrale functiewaardering.

➥ Pro-Pay kan u helpen bij het evalueren van uw huidige functieclassificatiesysteem en nagaan of deze voldoet aan de normen en verwachtingen zoals uiteengezet in de richtlijn. Wij kunnen u bijstaan bij het vinden van een formeel functieclassificatiesysteem dat aansluit bij uw organisatie. Gezien het belang van een dergelijk systeem voor het waarborgen van objectiviteit, zoals vereist door de richtlijn, kan deze oefening reeds worden opgestart, maar zal de implementatie en afstemming van HR‑processen meer tijd vergen.

2. Breng uw loongegevens in kaart

Veel organisaties beschikken over de nodige data, maar hebben nog geen volledig inzicht. Het is daarom belangrijk om loonverschillen (bijvoorbeeld tussen mannen en vrouwen) te analyseren en risico’s zoals niet‑gerechtvaardigde loonverschillen, te identificeren. Niet alleen het brutoloon, maar het totale verloningspakket moet in aanmerking genomen worden. Vaak bevinden de grootste verschillen zich in de totale verloningscomponent, aangezien deze ook extra voordelen omvat die door de werknemers werden onderhandeld. Een volledige dataset van de verloning, waarbij alle looncomponenten per werknemer in kaart zijn gebracht, is noodzakelijk om een genderloonkloofanalyse te kunnen uitvoeren.

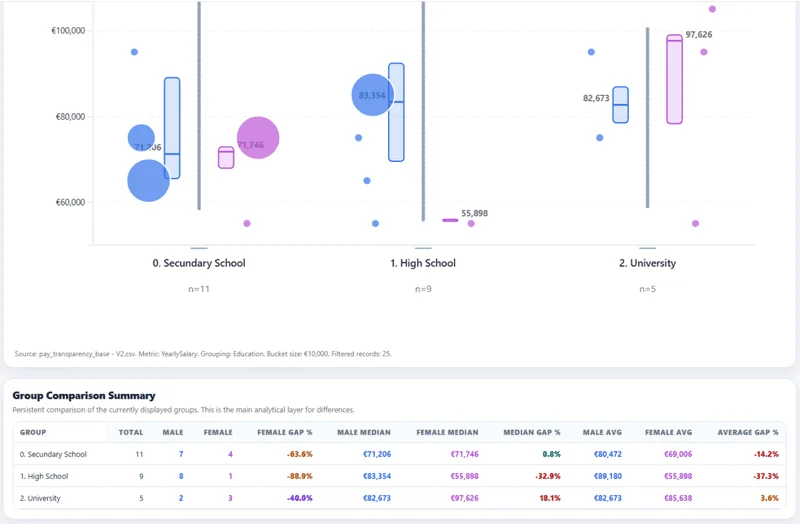
➥ Pro-Pay kan u met behulp van onze tool ondersteunen bij het vaststellen of er een loonkloof bestaat en, zo ja, hoe groot deze is, op basis van de beschikbare data.

Grafiek over loontransparantie


Voorbeeldweergave van de tool

3. Formaliseer uw loonbeleid

De bewijslast verschuift naar de werkgever. Zorg ervoor dat duidelijk is hoe lonen worden bepaald en dat beslissingen over loonsverhogingen en promoties zorgvuldig worden vastgelegd.

➥ Pro-Pay kan u ondersteunen bij het opstellen en analyseren van uw loonbeleid. We helpen u bij het aanpassen van uw bestaande beleid aan de vereisten van de richtlijn, bijvoorbeeld door het vastleggen van midpoints, het bepalen van loonsverhogingen en het aanpakken van afwijkingen.

4. Pas uw rekruteringsproces aan

Loonvorken moeten van bij het begin duidelijk zijn en recruiters moeten hun interviewaanpak aanpassen. Transparantie begint al vóór de start van de tewerkstelling.

➥ Pro-Pay kan u meer gedetailleerde informatie verstrekken over deze stap, op basis van de richtsnoeren van de Europese Commissie.

Aarzel niet om ons te contacteren voor meer informatie via legal@pro-pay.be. Daarnaast nodigen wij u graag uit om u in te schrijven voor onze webinarreeks als u op de hoogte wilt blijven van de nieuwste ontwikkelingen in de wetgeving of uw kennis over specifieke thema’s binnen het arbeidsrecht wilt verdiepen. In december organiseren wij een webinar dat volledig in het teken staat van loontransparantie. Meer informatie vindt u op onze website.

Wijziging doelgroepvermindering eerste aanwervingen 2026

Wijziging doelgroepvermindering eerste aanwervingen 2026

“Nieuwe” werkgevers in België die hun eerste werknemer(s) in dienst nemen, genieten van een gedeeltelijke vrijstelling van de sociale zekerheidsbijdragen. Dit wordt de ‘doelgroepvermindering eerste aanwervingen’ genoemd.

Deze doelgroepvermindering werd de voorbije jaren reeds meermaals gewijzigd. Op 1 juli 2026 zijn er opnieuw een aantal wijzigingen doorgevoerd. Hieronder volgt een overzicht van deze wijzigingen.

Herhaling van de begrippen

Een “nieuwe werkgever” is een werkgever die nog nooit, of gedurende minstens 12 opeenvolgende maanden voor de indienstneming van de eerste werknemer niet, onderworpen is geweest aan de Belgische sociale zekerheid. De onderneming mag bovendien niet met een andere onderneming behoren tot eenzelfde zogenaamde ‘technische bedrijfseenheid’.

Het begrip ‘technische bedrijfseenheid’ is expliciet gedefinieerd. Twee of meerdere ondernemingen vormen samen een technische bedrijfseenheid wanneer er een aantoonbare sociale band is (minstens 1 gemeenschappelijk persoon in de ondernemingen) en wanneer er een socio-economische verwevenheid is (dit wordt beoordeeld op basis van activiteiten, plaats, cliënteel, materiaal, personeelsbeheer, etc.).

Wijzigingen

1. Eerste aanwerving

De werkgeversbijdrage voor de sociale zekerheid bedraagt voor een bediende ongeveer 25% van het brutoloon (afhankelijk van het bevoegd paritair comité). Tot en met 30 juni 2026 was het bedrag van de vermindering voor de eerste aanwerving geplafonneerd op 3.100 EUR per volledig kwartaal.

Vanaf 1 juli 2026 werd dit verlaagd naar 2.000 EUR per kwartaal. Deze doelgroepvermindering mag nog steeds onbeperkt in de tijd worden toegepast.

In de praktijk heeft deze lagere plafonnering enkel gevolgen voor voltijdse bruto maandlonen die hoger zijn dan 2.666 EUR per maand. Voor een voltijdse bediende die maximum 2.666 EUR bruto per maand verdient, zal de werkgever geen sociale zekerheidsbijdragen moeten betalen. Voor voltijdse bedienden met een hoger bruto maandloon wordt de patronale bijdrage verminderd met maximum 2.000 EUR per kwartaal. Dit wordt duidelijk op basis van het volgende voorbeeld.

Voorbeeld: Een voltijdse bediende verdient 2.666 EUR bruto per maand. Dit is 7.998 EUR per kwartaal. We nemen vervolgens 25% van 7.998 EUR, wat neerkomt op 1.999,5 EUR. De eerste 2.000 EUR is vrijgesteld van sociale zekerheidsbijdragen.

! Indien u een werknemer heeft met een doelgroepvermindering eerste aanwerving, hoeft u zelf geen actie te ondernemen. Wij zullen de vermindering automatisch voor u berekenen. Overschrijdt het bruto maandloon van de werknemer voor wie u op dit moment deze doelgroepvermindering geniet 2.666 EUR bruto per maand, dan zal uw loonkost stijgen.

2. Tweede tot en met vijfde aanwerving

In 2024 werden de verminderingen voor de vierde tot en met de zesde aanwerving afgeschaft. Tot en met 30 juni 2026 hadden werkgevers alleen recht op een doelgroepvermindering voor de eerste drie werknemers die in dienst werden genomen. De vermindering voor de aanwerving van een tweede en derde werknemer bleef bovendien slechts 12 kwartalen gelden, met bedragen die in de loop van die termijn verminderden.

Vanaf 1 juli 2026 zijn de verminderingen voor de vierde en vijfde werknemer heringevoerd. Vanaf die datum, kunnen werkgevers voor de tweede tot en met de vijfde aanwerving genieten van een forfaitaire vermindering van 1.000 EUR per kwartaal. Deze doelgroepverminderingen kan je gedurende maximum 12 kwartalen toepassen binnen een periode van 20 kwartalen na de aanwerving.

3. Overgangsmaatregelen

Voor lopende verminderingen voor de eerste, tweede of derde aanwerving zijn de volgende overgangsregels van toepassing zijn:

  • voor de eerste aanwerving: het maximale verminderingsbedrag zal vanaf 1 juli 2026 ook zakken naar 2.000 EUR per kwartaal (in plaats van de huidige 3.100 EUR per kwartaal);
  • voor de tweede en derde aanwerving waarbij het recht geopend is voor 1 juli 2026 kan de vermindering ongewijzigd toegepast worden volgens de oude regels voor de nog resterende kwartalen.

Overzicht

Tot slot geven we nog een kort overzicht van de doelgroepverminderingen vanaf 1 juli 2026. Dit zijn de maximumbedragen per kwartaal van toepassing bij volledige kwartaalprestaties.

AanwervingLopende vermindering voor 1 juli 2026Verminderingen vanaf 1 juli 2026
EersteTot 1 juli 2026: 3.100 EUR Vanaf 1 juli 2026: 2.000 EUR2.000 EUR (onbeperkt in de tijd)
Tweede1.550 EUR – 5 kwartalen 1.050 EUR – volgende 4 kwartalen 450 EUR – volgende 4 kwartalen1.000 EUR, gedurende maximum 12 kwartalen
Derde1.050 EUR – 9 kwartalen 450 EUR – volgende 4 kwartalen
Vierde–
Vijfde–
Zesde––

Belangrijke wijzigingen aan de flexi-jobregeling

Belangrijke wijzigingen aan de flexi-jobregeling

Recent werd door het Parlement een wet goedgekeurd en aangenomen die de flexi-jobregeling ingrijpend hervormt. Deze wet werd inmiddels gepubliceerd in het Belgisch Staatsblad en is op 1 juli 2026 in werking getreden.

In deze nieuwsbrief geven we eerst een opfrissing van de basisregels van de flexi-jobregeling, gevolgd door een overzicht van de belangrijkste wijzigingen die deze hervorming met zich meebrengt.

1. Wat is een flexi-job?

Een flexi-job is een vorm van bijverdienste waarbij een werknemer naast zijn hoofdberoep extra werkzaamheden verricht voor een of meer andere werkgevers, mits aan bepaalde voorwaarden wordt voldaan. De regeling is ook toegankelijk voor gepensioneerde werknemers.

Werknemers die in aanmerking komen

Elke werknemer die ten minste 4/5e van een voltijdse arbeidsregeling werkt, kan een flexi-job uitoefenen bij een of meerdere andere werkgevers. Aan deze voorwaarde moet zijn voldaan tijdens het derde kwartaal dat voorafgaat aan de tewerkstelling in het kader van een flexi-job.

Ook gepensioneerde werknemers kunnen gebruikmaken van deze vorm van tewerkstelling. De recente hervorming brengt echter enkele wijzigingen aan in de voorwaarden om hiervoor in aanmerking te komen (zie punt 3).

Flexi-jobovereenkomsten

Er moeten twee overeenkomsten worden gesloten tussen de werkgever en de flexi-jobwerknemer:

  1. Raamovereenkomst: Deze overeenkomst weerspiegelt de intentie van de partijen om een flexi-jobregeling aan te gaan. Hierin worden ook de algemene voorwaarden vastgelegd die van toepassing zijn op de flexi-jobdienstbetrekking bij de werkgever. De raamovereenkomst moet schriftelijk worden gesloten vóór de aanvang van de eerste tewerkstelling.
  2. Arbeidsovereenkomst: Dit is de arbeidsovereenkomst voor bepaalde duur of de overeenkomst voor een duidelijk omschreven werk die de effectieve tewerkstelling van de werknemer in het kader van de flexi-jobregeling regelt.

Verloning en voordelen

De verloning van een flexi-jobwerknemer moet in de raamovereenkomst worden opgenomen. Deze bestaat uit een basisloon en alle voordelen en vergoedingen die verband houden met de dienstbetrekking krachtens een arbeidsovereenkomst (bv. sectorale bonussen, wettelijke voordelen, enz.). Het basisloon moet ten minste gelijk zijn aan de sectorale loonschaal die van toepassing is op een gelijkwaardige functie of, indien een dergelijke loonschaal niet bestaat, aan het gewaarborgde gemiddeld minimum maandinkomen (GGMMI). De wetgeving voorziet ook in een loonplafond (zie punt 4 hieronder).

Het loon voor een flexi-job is vrijgesteld van sociale zekerheidsbijdragen voor de werknemer (alleen een bijzondere werkgeversbijdrage is verschuldigd) en is vrijgesteld van inkomstenbelasting, op voorwaarde dat deze de jaarlijkse drempel van 18.440 EUR niet overschrijdt. Deze jaarlijkse drempel geldt niet voor gepensioneerde flexi-jobwerknemers.

2. Sectoren die in aanmerking komen

Aanvankelijk was het gebruik van flexi-jobs beperkt tot een aantal specifieke sectoren. De hervorming breidt de regeling echter uit naar alle sectoren.

Daardoor kan elke werkgever nu gebruikmaken van de flexi-jobregeling, ongeacht de sector waarin hij actief is, tenzij de betreffende sector via een sectorale collectieve arbeidsovereenkomst uitdrukkelijk uitsluitingen (‘‘opt-outs’’) of beperkingen heeft ingevoerd.

Onder andere de paritaire comités 144, 145, 116, 207, 124, 226 en 307 hebben sectorspecifieke uitsluitingen of beperkingen ingevoerd.

3. Pensioen en flexi-job

De flexi-jobregeling blijft beschikbaar voor gepensioneerde werknemers. De hervorming heeft de toelatingsvoorwaarden echter vereenvoudigd.

Voortaan volstaat het dat de werknemer de hoedanigheid van gepensioneerde heeft tijdens het kwartaal T waarin hij/zij de flexi-job aanvat. Voorheen moest deze hoedanigheid worden nagekeken in het tweede kwartaal T-2 voorafgaand aan de start van de flexi-job, wat een wachttijd met zich meebracht. Deze vereiste is nu afgeschaft.

In dit verband kan de werkgever de gepensioneerde werknemer vragen om aan te tonen dat hij of zij voldoet aan de voorwaarden voor de flexi-jobregeling.

4. Meer flexibiliteit inzake de maximale verloning

Het basisloon dat in het kader van een flexi-job mag worden toegekend, mag niet hoger zijn dan 150% van het minimum basisloon dat door de toepasselijke sector is vastgesteld voor een gelijkwaardige functie of, bij gebrek aan een sectoraal minimumloon, 150% van het gewaarborgd gemiddeld minimum maandinkomen.

Vergoedingen, bonussen en andere voordelen die zijn voorzien door wettelijke of sectorale bepalingen worden niet in aanmerking genomen voor de bepaling van dit maximale basisloon.

Voor de horecasector geldt een specifieke maximumgrens, waarbij de maximale verloning is vastgesteld op 21 EUR per uur.

Indien u vragen heeft over het bovenstaande, aarzel dan niet om contact met ons op te nemen via legal@pro-pay.be.
Wenst u op de hoogte te blijven van de laatste wetswijzigingen of uw kennis van specifieke arbeidsrechtelijke onderwerpen verder te verdiepen? Dan nodigen wij u graag uit om u in te schrijven voor onze webinarreeks. Meer informatie vindt u op onze website.

Auteursrechten opnieuw op de kaart – wat verandert vanaf 2026?

Auteursrechten opnieuw op de kaart – wat verandert vanaf 2026?

Achtergrond

Werknemers met een functie waarin creativiteit centraal staat en waarvan het werk auteursrechtelijk beschermd is, kunnen al geruime tijd onder bepaalde voorwaarden genieten van een sociaalrechtelijk en fiscaal gunstige behandeling voor een deel van hun inkomen wanneer zij hun rechten overdragen of in licentie geven aan hun werkgever.

Dit regime werd in het verleden ruim toegepast, onder meer binnen de IT-sector. In 2023 nam de Belgische belastingadministratie echter het standpunt in dat softwareontwikkelaars en programmeurs niet langer in aanmerking kwamen, omdat hun werk onvoldoende creativiteit zou vereisen. Deze beperking van het toepassingsgebied werd bevestigd door het Grondwettelijk Hof en leidde tot aanzienlijke rechtsonzekerheid.

Als reactie hierop werd wetgevend ingegrepen om de behandeling van inkomsten uit auteursrechten opnieuw te definiëren, voornamelijk op het vlak van de fiscale behandeling en de toepassingsvoorwaarden.

Herziene voorwaarden (Programmawet van 30 mei 2026)

De Programmawet definieert “auteursrechten” door te verwijzen naar het Wetboek van economisch recht. Bijgevolg blijft het toepassingsgebied beperkt en zijn computerprogramma’s momenteel uitgesloten.

Vanaf 1 januari 2026 worden inkomsten uit auteursrechten als roerend inkomen beschouwd (en niet langer als beroepsinkomen), op voorwaarde dat:

1. Contractuele basis

Werkgever en werknemer sluiten een (bijlage bij de) arbeidsovereenkomst waarin:

  • de overdracht of licentie van auteursrechten wordt bevestigd; en
  • een marktconforme vergoeding wordt vastgelegd.

Als alternatief kunnen de specifieke voorwaarden ook opgenomen worden in een ondernemings-CAO, mits de arbeidsovereenkomst enkel algemene bepalingen bevat.

2. Plafonds van de vergoeding

De vergoeding:

  • bedraagt maximaal 30% van het totale bezoldigingspakket; en
  • is begrensd tot EUR 77.220 per jaar (bedrag 2026).

3. Mechanisme van gemiddelde over vier jaar

Daarnaast geldt een bijkomende beperking via een gemiddelde over de vier voorgaande jaren: de gemiddelde jaarlijkse vergoeding uit auteursrechten over deze periode mag niet hoger zijn dan 77.220 EUR (bedrag van toepassing voor 2026).

Dit mechanisme heeft voornamelijk tot doel een buitensporige of steeds toenemende toepassing van de regeling in de tijd te vermijden.

Fiscale en sociale behandeling

Wanneer aan deze voorwaarden is voldaan:

1. Sociale zekerheid

De inkomsten uit auteursrechten zijn vrijgesteld van sociale zekerheidsbijdragen.

2. Kostenforfait of werkelijke kosten

Werknemers met een gewoon kunstwerkattest of een kunstwerkattest plus (dus niet het starterattest) genieten een forfaitaire kostenaftrek van:

  • 50% op de eerste schijf van EUR 20.590;
  • 25% op de schijf van EUR 20.590,01 tot EUR 41.180 (bedragen 2026).

Werknemers zonder dergelijk attest kunnen hun werkelijke kosten aftrekken, op voorwaarde dat zij kunnen aantonen dat deze specifiek verband houden met het verkrijgen van inkomsten uit auteursrechten.

3. Belastingheffing

Voor inkomsten betaald vanaf 10 juni 2026 geldt een roerende voorheffing van 15% op het netto-inkomen na aftrek van kosten.

Voor inkomsten betaald vóór deze datum moet de belastingplichtige deze opnemen in de aangifte personenbelasting; ook daar geldt een tarief van 15%.

4. Administratieve verplichtingen

De werkgever moet de inkomsten en de ingehouden voorheffing vermelden op fiche 281.45. De werknemer dient deze op te nemen in zijn/haar aangifte personenbelasting, waarop ook gemeentelijke opcentiemen van toepassing zijn.

Wat met de IT-sector?

De Programmawet wijzigt niets aan de definitie van auteursrechtelijk beschermd werk, waardoor computerprogramma’s buiten het toepassingsgebied bleven.

Dit probleem wordt verholpen via de Wet tot hervorming van de personenbelasting. Deze Wet, die door het Parlement werd goedgekeurd in de nacht van 9 juli 2026, voorziet in een uitbreiding van het gunstregime naar computerprogramma’s, op voorwaarde dat deze openbaar worden gemaakt of gereproduceerd.

Deze Wet moet nog gepubliceerd worden in het Belgisch Staatsblad. Zodra dit gebeurd is, zal de uitbreiding tot de IT-sector met terugwerkende kracht gelden vanaf 1 januari 2026.

Op sociaalzekerheidsvlak blijft er echter onzekerheid: er zijn momenteel geen aanwijzingen dat de vrijstelling van sociale zekerheidsbijdragen ook zal worden uitgebreid naar inkomsten uit computerprogramma’s.

Besluit

Het nieuwe wettelijke kader brengt meer structuur in de voorwaarden en beperkingen van de auteursrechtenregeling, onder meer door de invoering van plafonds en antimisbruikmechanismen.

Er blijven echter nog onzekerheden bestaan, in het bijzonder met betrekking tot de behandeling inzake sociale zekerheid in de IT-sector.

Een analyse per situatie blijft daarom noodzakelijk om te bepalen of de regeling met voldoende rechtszekerheid kan worden toegepast.

Heeft u vragen of wenst u bijkomende informatie? Neem gerust contact op via tax@pro-pay.be.

Kilometervergoeding en CREG-tarieven vanaf Q3 2026

Kilometervergoeding en CREG-tarieven vanaf Q3 2026

Werknemers die beroepsverplaatsingen maken met hun eigen wagen kunnen van hun werkgever een terugbetaling krijgen van de gemaakte kosten. Anderzijds kunnen werknemers waaraan een elektrische bedrijfswagen ter beschikking gesteld wordt door de werkgever onder bepaalde voorwaarden een terugbetaling krijgen van de kosten voor de thuis “getankte” elektriciteit. Beide types van vergoeding worden op kwartaalbasis aangepast.

1. Kilometervergoeding eigen wagen

De overheid legt een maximum forfaitair bedrag per kilometer vast dat aanvaard wordt als kost eigen aan de werkgever (“kilometervergoeding”). Deze kilometervergoeding is vrijgesteld van sociale zekerheidsbijdragen en belastingen voor zover het aantal afgelegde kilometers per jaar niet abnormaal hoog mag zijn (maximum 24.000 km per jaar). Als het aantal kilometers hoger ligt, moet hiervan bewijs geleverd worden.

Het nieuwe maximumbedrag dat van toepassing is vanaf 1 juli 2026 tot en met 30 september 2026 is 0,4440 EUR per kilometer. Dit is hoger dan het vorige bedrag (0,4327 EUR).

Het is alternatief mogelijk om te kiezen voor de jaarlijkse indexering van de kilometervergoeding. Een werkgever kan dus kiezen tussen de driemaandelijkse geïndexeerde bedragen of het jaarlijks geïndexeerd bedrag, dat 0,4761 EUR bedraagt voor de periode van 1 juli 2026 tot en met 30 juni 2027. In het laatste geval moet de werkgever dus hetzelfde bedrag behouden gedurende de hele periode.

De driemaandelijkse en jaarlijkse geïndexeerde bedragen zijn maximumbedragen. Werkgevers kunnen een lagere vergoeding per kilometer toepassen. Een hogere vergoeding per kilometer is ook mogelijk, maar dan moeten werkgever en werknemer bewijzen dat de betaalde vergoeding overeenkomt met de reële kostprijs.

2.Terugbetaling elektriciteit bedrijfswagen

Thuis “getankte” elektriciteit via een slimme laadpaal kan vrij van RSZ-bijdragen en belastingen terugbetaald worden aan de werknemer. De terugbetaling dient in regel te gebeuren op basis van het trimestrieel CREG-tarief dat geldt voor het gewest waarin de werknemer woont.

Voor de periode vanaf 1 juli 2026 tot en met 30 september 2026 zijn de tarieven als volgt:

  • voor het Vlaams Gewest: 32,22 eurocent/kWh;
  • voor het Brussels Hoofdstedelijk Gewest: 37,19 eurocent/kWh;
  • voor het Waals Gewest: 37,83 eurocent/kWh.

De werkgever kan er alternatief voor kiezen om de thuis “getankte” elektriciteit terug te betalen zonder rekening te houden met de woonplaats van zijn werknemers. In dat geval is het maximaal vast tarief per kWh gelijk aan het laagste tarief dat geldt in één van de gewesten voor het betrokken kwartaal (het Vlaams Gewest voor dit kwartaal). Die keuze geldt voor het volledige kalenderjaar.

Impact van de Belgische meerwaardebelasting bij emigratie naar het buitenland

Impact van de Belgische meerwaardebelasting bij emigratie naar het buitenland

Achtergrond

Met ingang van 1 januari 2026 heeft België een veralgemeende meerwaardebelasting ingevoerd. Deze belasting is onder meer van toepassing op personen die Belgisch rijksinwoner zijn en die bepaalde categorieën van financiële activa in eigendom houden (met inbegrip van naakte eigendom, maar met uitsluiting van vruchtgebruik). Dit omvat eveneens aandelen die werden verkregen in het kader van equity-based compensation plans opgezet door de werkgever of diens uiteindelijke moedervennootschap.

In principe is de meerwaardebelasting verschuldigd bij een overdracht onder bezwarende titel, voor zover op dat moment een effectieve meerwaarde wordt gerealiseerd en onder voorbehoud van een mogelijke vrijstelling (in de regel tot EUR 10.000 per jaar, maar potentieel hoger in het van een zogenaamd aanmerkelijk belang).

Bij wijze van uitzondering kan een Belgisch rijksinwoner echter geconfronteerd worden met de zogenaamde “exit tax”, met name wanneer geviseerde financiële activa worden geschonken aan een niet-Belgische begunstigde of – meer relevant – bij emigratie uit België.

Exit tax bij immigratie

Om de omvang van de exit tax correct te bepalen, dient een onderscheid gemaakt te worden tussen volgende situaties:

1. Emigratie naar een kwalificerend land

Dit betreft emigraties naar:

  • een andere EU-lidstaat,
  • een EER-land, of
  • een land waarmee België een dubbelbelastingverdrag heeft gesloten dat voorziet in informatie-uitwisseling en wederzijdse invorderingsbijstand.

In dit geval wordt de betaling van de exit tax automatisch uitgesteld tot het moment waarop een effectieve meerwaarde wordt gerealiseerd.

2. Emigratie naar een niet-kwalificerend land

In dit geval kan worden geopteerd voor een uitstel van betaling, op voorwaarde dat voldoende zekerheden worden gesteld (bijvoorbeeld een bankwaarborg).

Bijkomende aandachtspunten (in beide situaties):

  • De exit tax wordt berekend op basis van de latente (d.w.z. niet-gerealiseerde) meerwaarde op het moment van emigratie.
  • In geval van uitstel van betaling moet de betrokken persoon jaarlijks een attest indienen waaruit blijkt dat nog steeds aan de voorwaarden voor uitstel is voldaan.
  • De exit tax komt te vervallen indien, binnen een periode van 24 maanden na emigratie:
    • de betrokken persoon opnieuw naar België verhuist (in welk geval de normale regels opnieuw van toepassing zijn), of
    • geen overdracht onder bezwarende titel plaatsvindt (in welk geval geen Belgische exit tax verschuldigd is, maar mogelijk wel een meerwaardebelasting in het land van verblijf op dat moment).

Conclusie

Werkgevers die aandelen-gerelateerde verloning aanbieden, doen er goed aan om stil te staan bij de fiscale gevolgen wanneer zij werknemers die Belgisch rijksinwoner zijn, naar het buitenland laten verhuizen. In het bijzonder is het aangewezen om de betrokken werknemers te informeren over een mogelijk exit tax en hen aan te raden contact op te nemen met hun persoonlijke belastingadviseur om dit verder te bespreken.

Aarzel niet om contact op te nemen met uw gebruikelijke Pro-Pay business partner of via tax@pro-pay.be indien u bijkomende vragen heeft.

Inwerkingtreding van de nieuwe regels inzake opzeggingstermijnen – wat u moet weten

Inwerkingtreding van de nieuwe regels inzake opzeggingstermijnen - wat u moet weten

In een eerdere nieuwsbrief hebben we u geïnformeerd over de invoering van nieuwe regels met betrekking tot de beperking van de opzeggingstermijn tot 52 weken, evenals over de invoering van een verkorte opzeggingstermijn tijdens de eerste zes maanden van tewerkstelling, een regel die toen nog niet in werking was getreden. Inmiddels is de wet gepubliceerd in het Belgisch Staatsblad en is de bepaling van kracht.

Deze nieuwsbrief heeft tot doel de belangrijkste principes van deze twee nieuwe maatregelen onder de aandacht te brengen.

Verkorte opzeggingstermijn gedurende de eerste 6 maanden

De wet van 3 juni 2026, die de regels inzake opzeggingstermijnen voor werknemers met minder dan zes maanden anciënniteit wijzigt, werd gepubliceerd in het Belgisch Staatsblad. Deze nieuwe maatregel treedt in werking op 1 augustus 2026 en is van toepassing op arbeidsovereenkomsten waarvan de uitvoering aanvangt vanaf die datum, zelfs indien de arbeidsovereenkomst vóór 1 augustus 2026 of zelfs vóór de publicatie van de wet in het Belgisch Staatsblad werd ondertekend.

Concreet betekent dit dat voor deze contracten gedurende de eerste zes maanden van tewerkstelling een vaste opzeggingstermijn van één week geldt, ongeacht of de beëindiging op initiatief van de werkgever of de werknemer tot stand is gekomen. Deze maatregel is bedoeld om meer flexibiliteit te bieden in het begin van de arbeidsrelatie en komt in zekere mate neer op een herinvoering van de proefperiode.

Voorbeeld: een werkgever sluit op 22 juni 2026 een arbeidsovereenkomst voor onbepaalde tijd met een nieuwe werknemer, waarbij de indiensttreding is vastgesteld op 6 augustus 2026.

In dit geval gaat de uitvoering van de overeenkomst in na 1 augustus 2026.

De nieuwe, verkorte opzeggingstermijn (namelijk één week gedurende de eerste zes maanden) is dus van toepassing. Bij ontslagname of ontslag vóór 6 februari 2027 bedraagt de in acht te nemen opzeggingstermijn 1 week.

Begrenzing van de maximale opzeggingstermijn bij ontslag door de werkgever

Een nieuwe wet, die op 1 juni 2026 in werking is getreden, voert voortaan een maximale opzeggingstermijn van 52 weken in voor arbeidsovereenkomsten die vanaf die datum zijn aangegaan. Deze maatregel is alleen van toepassing in geval van ontslag door de werkgever, voor opzeggingen op initiatief van de werknemer geldt al een beperking van de opzeggingstermijn tot 13 weken.

Concreet is deze maximale grens van toepassing zowel bij een gepresteerde opzeggingstermijn als bij een beëindiging met betaling van een opzeggingsvergoeding. Het is dus niet langer mogelijk om voor de betrokken arbeidsovereenkomsten deze maximumgrens te overschrijden, zelfs niet bij een zeer hoge anciënniteit.

In de praktijk geldt de opzeggingstermijn van 52 weken vanaf 17 jaar anciënniteit, overeenkomstig de geldende wettelijke limieten. Dit betekent dat de berekening van de opzeggingstermijn voor de eerste jaren ongewijzigd blijft en de progressieve evolutie volgt zoals vastgelegd in de huidige wetgeving.

Er moet echter worden opgemerkt dat, gezien deze anciënniteitsdrempel, de concrete impact van deze maatregel op korte termijn beperkt zal blijven. De beperking zal namelijk pas ten volle van kracht worden voor contracten die vanaf 1 juni 2026 worden gesloten en die een looptijd van 17 jaar bereiken, wat in de praktijk neerkomt op het jaar 2043.

Aarzel niet om contact met ons op te nemen via legal@pro-pay.be als u hierover vragen heeft. Als u bovendien op de hoogte wilt blijven van de laatste wetswijzigingen of uw kennis over bepaalde onderwerpen op het gebied van het arbeidsrecht wilt uitbreiden, nodigen wij u uit om u in te schrijven voor onze reeks webinars. Meer informatie hierover vindt u op onze website.

Nieuwe energiemaatregelen: impact op woon‑werkverkeer en de kilometervergoeding (Q2 2026)

Nieuwe energiemaatregelen: impact op woon‑werkverkeer en de kilometervergoeding (Q2 2026)

Naar aanleiding van de recente stijging van de energieprijzen heeft de regering tijdelijke maatregelen aangekondigd ter ondersteuning van werknemers die hun eigen voertuig of een bedrijfswagen zonder tankkaart of laadpas gebruiken voor woon‑werkverkeer en/of professionele verplaatsingen.

1. Belastingkrediet bij verhoging van de woon-werkvergoeding

Deze maatregel werd op 8 juni 2026 gepubliceerd in het Belgisch Staatsblad en is dus in werking getreden. Het geldt tijdens de maanden mei, juni en juli 2026 (onder voorbehoud van enige verlenging).

Werkgevers die de woon‑werkvergoeding verhogen of voor het eerst invoeren voor werknemers die met hun eigen wagen of een bedrijfswagen zonder tankkaart of laadpas naar het werk komen, kunnen onder voorwaarden een belastingkrediet (te verrekenen in de vennootschapsbelasting) genieten.

  • Bestaande vergoeding verhogen:
    Verhoogt een werkgever de bestaande woon-werkvergoeding voor deze werknemers in mei, juni en/of juli 2026, dan kan hij een belastingkrediet aanvragen. Het belastingkrediet is gelijk aan het aantal kilometers gedekt door de hogere vergoeding vermenigvuldigd met het bedrag van de verhoging per kilometer. Het bedrag van het belastingkrediet is echter geplafonneerd op 20% van de woon-werkvergoeding toegekend op 1 april 2026 en bedraagt maximaal 0,10 EUR per kilometer.

    Bijvoorbeeld: Een werkgever verhoogt vanaf 1 mei 2026 de vergoeding voor woon-werkverkeer van 0,20 EUR per kilometer naar 0,25 EUR per kilometer. De verhoging is gelijk aan 0,05 EUR per kilometer, maar het belastingkrediet zal maar gelijk zijn aan 0,04 EUR per kilometer (=0,20 EUR x 20%).
  • Nieuwe vergoeding invoeren:
    Voert een werkgever vanaf 1 mei 2026 voor het eerst een woon-werkvergoeding in voor werknemers die met hun eigen wagen of een bedrijfswagen zonder tankkaart of laadpas naar het werk komen, dan kan deze een belastingkrediet gelijk aan 20% van die vergoeding aanvragen, eveneens begrensd tot 0,10 EUR/km. De nieuwe vergoeding moet minstens 0,10 EUR/km bedragen.

    Bijvoorbeeld: Een werkgever voert vanaf 1 mei 2026 een woon-werkvergoeding van 0,10 EUR per kilometer in. In ruil daarvoor zal deze een belastingkrediet gelijk aan 0,02 EUR per kilometer kunnen aanvragen.

Werkgevers zijn niet verplicht om de woon‑werkvergoeding te verhogen of in te voeren, tenzij dit opgelegd zou worden op sectorniveau.

Wanneer een werkgever beslist om dit te doen, moet hij bij de aanvraag aantonen dat aan de volgende voorwaarden is voldaan om het belastingkrediet te bekomen:

  • De verhoging/invoering is van toepassing op werknemers die hun eigen wagen of een bedrijfswagen zonder tankkaart of laadpas gebruiken om naar het werk te komen.
  • De vergoeding heeft betrekking op de maanden mei, juni en/of juli 2026 en moet uiterlijk op 31 oktober 2026 betaald of toegekend zijn.
  • De aangepaste tussenkomst is schriftelijk vastgelegd (bijvoorbeeld via een ondernemings‑CAO, een addendum bij de arbeidsovereenkomst of een schriftelijke communicatie per e-mail of via het intranet).
  • De werkgever moet zelf effectief de kost van de woon-werkvergoeding dragen.

Werknemers die een hogere woon-werkverkeervergoeding ontvangen in overeenstemming met de bovenstaande regels, krijgen een bijkomende fiscale vrijstelling bovenop de bestaande vrijstelling van 500 EUR (inkomstenjaar 2026). Alleen het deel van de woon-werkverkeervergoeding dat gedekt wordt door het belastingkrediet komt in aanmerking voor deze extra vrijstelling. Het gedeelte van de hogere woon‑werkvergoeding dat niet onder het belastingkrediet valt, valt binnen de bestaande vrijstelling van 500 EUR en wordt dus niet bijkomend vrijgesteld.

De verhoging of invoering van de woon-werkvergoeding is zowel voor werkgevers als werknemers vrijgesteld van sociale zekerheidsbijdragen.

2. Verhoogde kilometervergoeding in Q2 2026

Werknemers die beroepsverplaatsingen maken met hun eigen wagen kunnen van hun werkgever een terugbetaling krijgen van de gemaakte kosten. De overheid legt hiervoor een maximaal forfaitair bedrag per kilometer vast dat aanvaard wordt als kost eigen aan de werkgever (“kilometervergoeding”). Werkgevers kunnen daarbij kiezen tussen een per kwartaal geïndexeerd bedrag of een jaarlijks geïndexeerd bedrag, tenzij sectorale afspraken deze keuze vastleggen. Voor meer informatie verwijzen wij graag naar onze nieuwsbrief van 13 april 2026.

Voor Q2 2026 wordt het oorspronkelijke kwartaalforfait van 0,4327 EUR/km tijdelijk opgesplitst per maand, met terugwerkende kracht vanaf 1 april 2026:

  • Het bedrag voor april 2026 is 0,4571 EUR/km.
  • Het bedrag voor mei 2026 is 0,4841 EUR/km.
  • Het bedrag voor juni 2026 is nog niet bekend. Wij houden jullie op de hoogte.

De fiscus laat uitzonderlijk toe dat werkgevers die voor Q2 2026 kozen voor het jaarforfait toch kunnen overschakelen naar de bovenvermelde maandelijkse bedragen. De RSZ aanvaardt dit voorlopig nog niet.

Aarzel niet om tax@propay.be te mailen indien u meer informatie wenst of assistentie nodig heeft.

Sectorakkoord 2025-2026 voor het paritair comité 337 (non-profit)

Sectorakkoord 2025-2026 voor het paritair comité 337 (non-profit)

In België vindt het sociaal overleg plaats op drie niveaus: interprofessioneel/federaal, sectoraal en op ondernemingsniveau. De afgelopen maanden werden op federaal en interprofessioneel niveau de loonnorm en diverse maatregelen met betrekking tot de tewerkstelling vastgelegd, die als basis hebben gediend voor de sectorale onderhandelingen.

Deze onderhandelingen werden gevoerd binnen PC 337 en hebben geleid tot een sectorakkoord voor de jaren 2025–2026. Hieronder vindt u een overzicht van de belangrijkste beslissingen.

1. Anciënniteitsverlof

Werknemers in PC 337 hadden al recht op anciënniteitsverlof na 3 jaar (1 dag) en na 7 jaar (2 dagen) dienst. In het sectorakkoord 2025-2026 wordt bepaald dat werknemers ook recht zullen hebben op anciënniteitsverlof na 10 jaar (3 dagen) en 13 jaar dienst (4 dagen). Een sectorale CAO zal de verdere modaliteiten uitwerken.

2. Mobiliteit

Het sectorakkoord voorziet dat de eerste verplaatsing van de dag, zelfs wanneer deze niet naar de gewoonlijke plaats van tewerkstelling is, beschouwd moet worden als woon-werkverkeer. De werknemer heeft voor deze verplaatsing recht op de woon-werkvergoeding volgens de sectorale bepalingen. Opgelet, dit gaat enkel over de vraag of er een woon-werkvergoeding verschuldigd is, en niet over de discussie of het gaat om arbeidstijd of niet. Bestaande regelingen op ondernemingsniveau blijven van toepassing.

3. Fietslease

Het sectorakkoord voert de mogelijkheid in om een deel van de eindejaarspremie om te zetten in een fietslease. Daarvoor moet de werkgever een ondernemings-cao afsluiten. De volledige werkgeverskost wordt in rekening gebracht voor de berekening van de fietslease. Cafetariaplannen waarin meer dan een fietslease aangeboden wordt, vallen hier niet onder.

Voor werkgevers die betalen op niveau van het GGMMI (“gewaarborgd gemiddeld minimum maandinkomen”) zal het niet mogelijk zijn om de eindejaarspremie om te zetten in een fietslease.

4. Overig

Functieclassificatie

Binnen PC 337 is er op dit moment nog geen functieclassificatiesysteem. De sociale partners engageren zich in het sectorakkoord 2025-2026 om het overleg op te starten om zo’n systeem in te voeren.

Syndicale uren

Syndicale vertegenwoordigers binnen de onderneming hebben recht op een aantal syndicale uren per maand om hun mandaat uit te oefenen. Het sectorakkoord voorziet dat het aantal syndicale uren verhoogd wordt naar 4 uur per maand.

Aaneensluitende vakantie

Het sectorakkoord voorziet dat werknemers voortaan recht hebben op 3 weken aaneensluitende vakantie. Het inplannen van het verlof moet rekening houden met de noodwendigheden van de dienst.

Flexijobs

Er komt geen algemeen verbod komt op flexijobs in PC 337.

GGMMI

De sociale partners bevestigen dat het vakantiegeld en de eindejaarspremie niet in rekening mogen genomen worden om te bepalen of een werknemer in overeenstemming met het GGMMI verloond wordt.

Risicogroepen en landingsbanen

De bestaande afspraken over risicogroepen en landingsbanen worden verlengd.

Aarzel niet om ons te contacteren via legal@pro-pay.be als u vragen hebt over dit onderwerp.